※本ページには広告を含む場合があります。各社のサービス条件は変更されることがあります。
会社の資金繰りを改善するために社用車を売却したい。しかし、営業や配送で毎日使う車を手放すわけにはいかない。
社用車を所有する企業では、こうした悩みが生じることがあります。
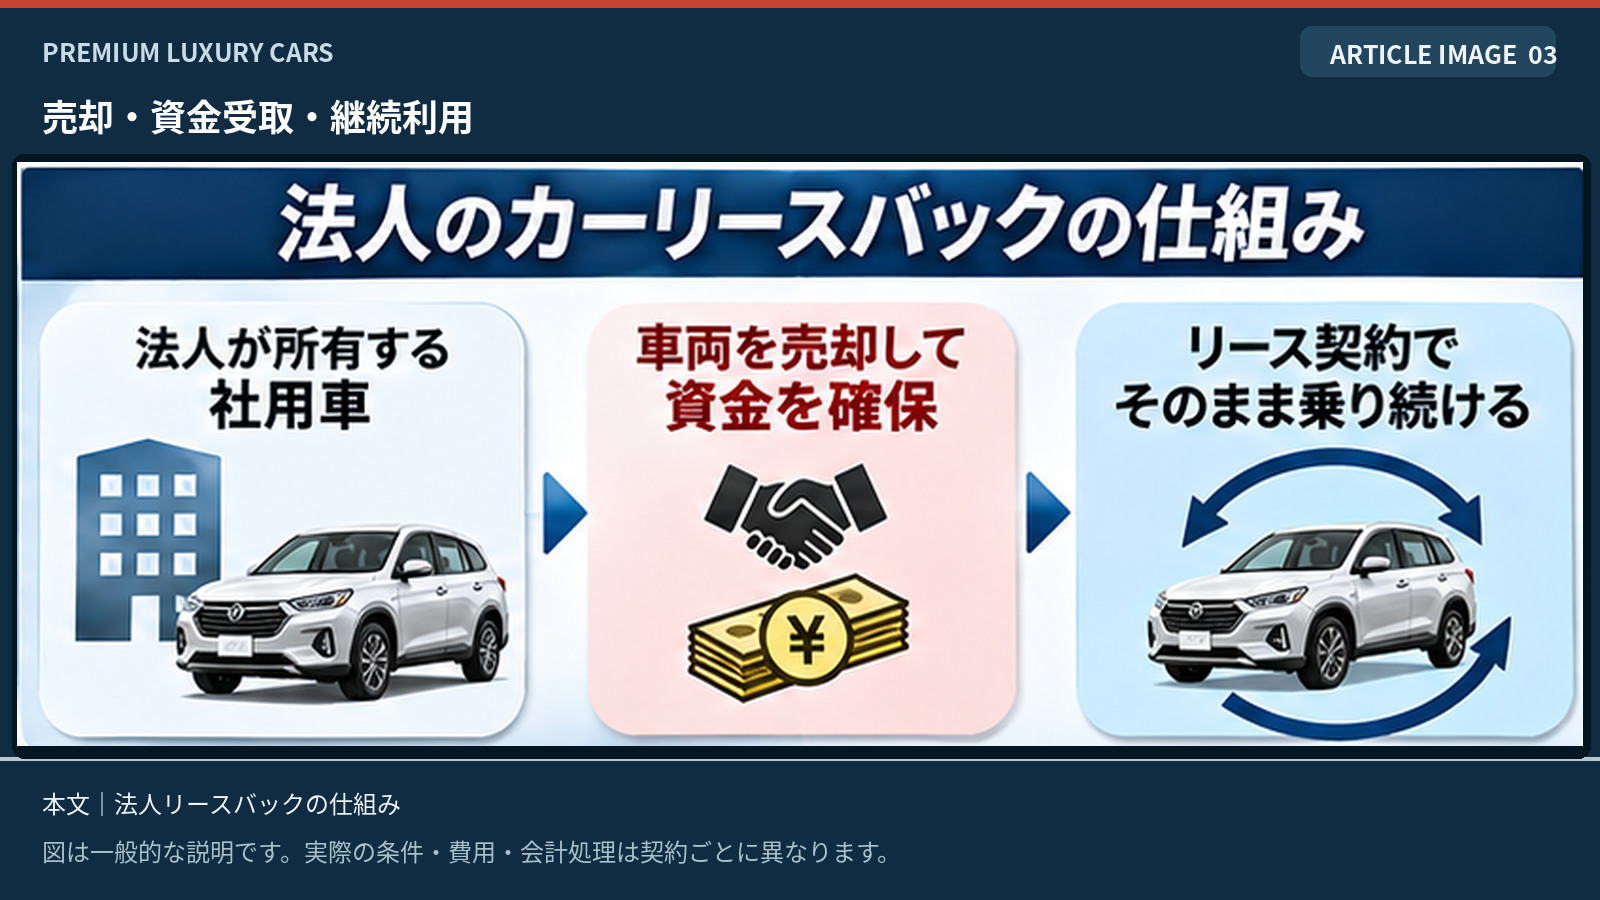
法人向けカーリースバックは、所有する社用車を売却し、リース契約によって同じ車を使い続ける仕組みです。
車両を事業に使い続けながら、売却代金を受け取れる点が特徴です。
ただし、社用車を売却すれば必ず資金繰りが改善するわけではありません。売却後は毎月のリース料が発生し、所有権や車両の使用条件も変わるためです。
また、法人向けリースバックには、資金確保を重視する契約と、車両管理の効率化を重視する契約があります。
この違いを知らずに契約すると、想定していた金額が手元に残らないこともあります。
- 売却後も同じ社用車を使用できる契約か
- 残債や費用を差し引いて、いくら資金が残るか
- リース料と維持費を継続して負担できるか
社用車のリースバックは会社によって取扱条件が異なります。
法人向けリースバック会社を比較する公開情報に基づく会社一覧です。掲載会社との提携を保証するものではありません。
社用車を売却して乗り続ける方法と資金化の仕組み
法人名義の社用車は売却後も使い続けられる?
法人名義の社用車でも、売却後に同じ車を使い続けることは可能です。
その方法の一つが、セール・アンド・リースバックと呼ばれる取引です。
会社が保有する車をリース会社へ売却し、同時にその車のリース契約を結びます。契約条件に従って、従来と同じ車両を使用します。
例えば、営業担当者が日常的に使うセダンやミニバンをリースバックする場合、車両を入れ替えずに運用を続けられる可能性があります。
ただし、売却後の所有者は原則としてリース会社です。会社が自由に売却したり、契約で認められていない改造をしたりできるとは限りません。
また、車検証の所有者と使用者、保険の契約内容、車両管理の責任分担などを確認する必要があります。
カーリースバックとは?通常の売却との違い
カーリースバックと通常の車売却では、売却後の車両の扱いが異なります。
通常の売却では、売却代金を受け取る代わりに車両を引き渡します。以後も業務に車が必要なら、代替車両を確保しなければなりません。
カーリースバックは、売却した車両をリースで借り直す方法です。
銀行融資や通常のカーリースとも違いがあります。
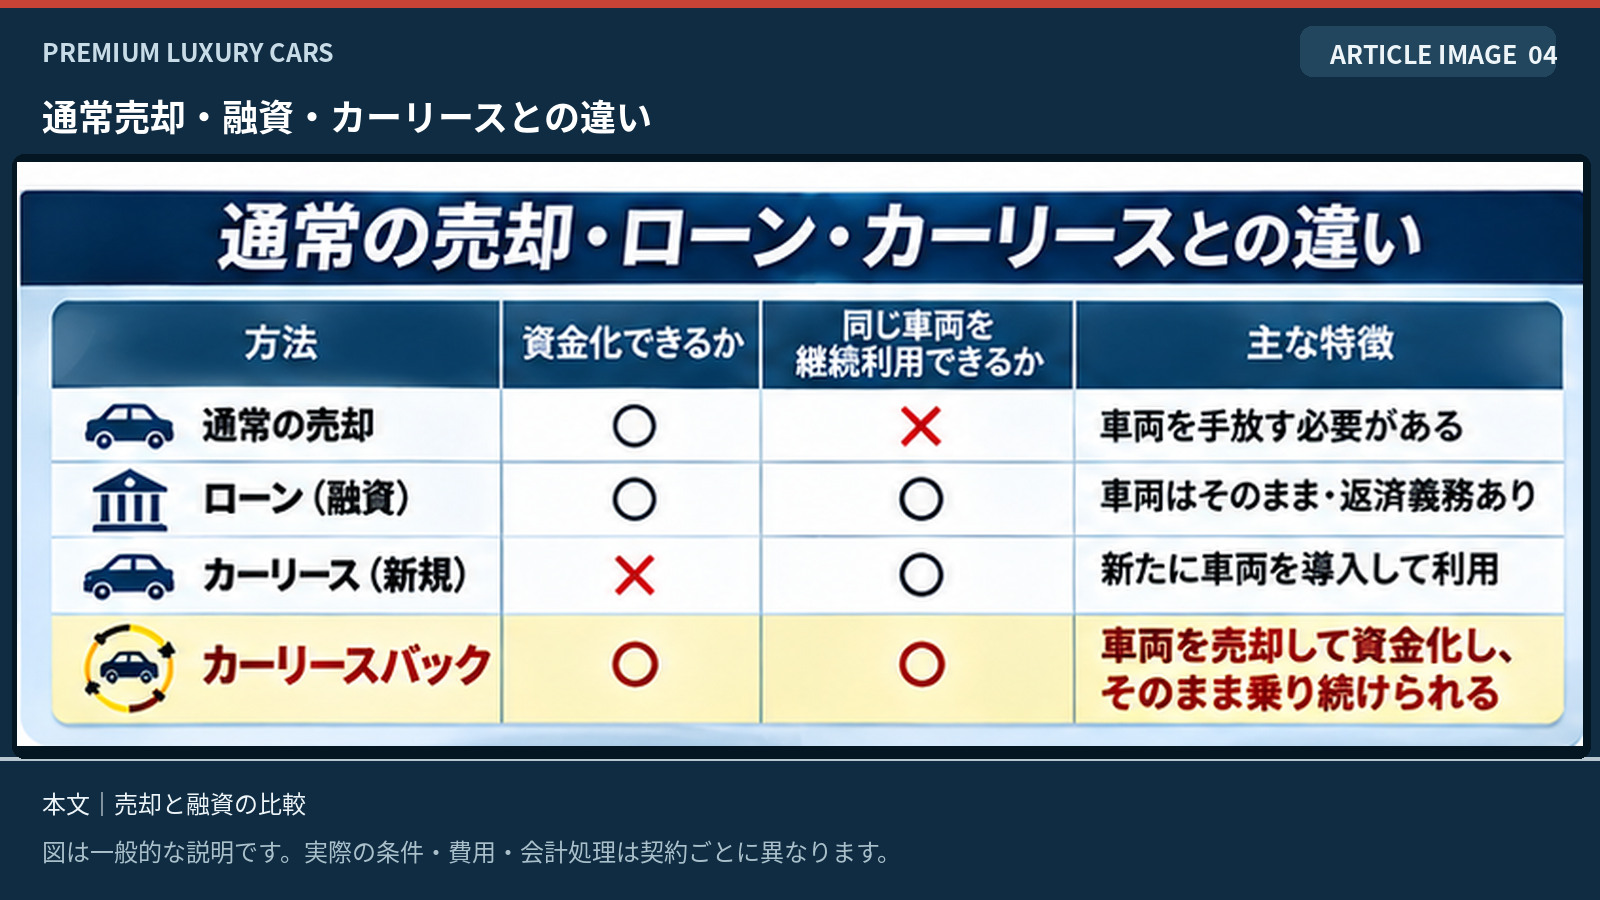
| 方法 | 資金を確保する方法 | 現在の車を使い続けられるか |
|---|---|---|
| 通常の車売却 | 車を売って代金を受け取る | 原則不可 |
| 銀行融資 | 借入れによって資金を得る | 通常は可能 |
| 通常の法人カーリース | 主に車両導入費を平準化する | 通常は新たなリース対象車両を使う |
| 法人カーリースバック | 保有車両の売却代金を受け取る | 契約条件に従って可能 |
なお、リースバックが会計・税務上も必ず「売却」として扱われるとは限りません。取引の実態によっては金融取引として扱われる場合があります。
社用車を現金化できる仕組みと受取金額
社用車をリースバックする場合、基本となるのは車両の買取価格です。
ただし、査定額と手元に入る資金は同じではありません。
車両にローン残債があれば、売却代金から残債を精算する場合があります。契約時の手数料などが発生する場合も同様です。
売却代金-残債精算額-諸費用
例えば、次の条件を考えます。
| 項目 | 仮定の金額 |
|---|---|
| 社用車の買取価格 | 300万円 |
| ローン残債の精算 | 100万円 |
| 契約関連費用 | 10万円 |
| 手元に残る資金 | 190万円 |
※説明用の仮定です。実際の査定額、費用、税金、入金方法を示すものではありません。
さらに重要なのが、提供会社ごとの買取価格の決め方です。
例えば、三菱オートリースは、保有車両を原則として時価で買い取り、リースへ切り替える仕組みを案内しています。
一方、日本カーソリューションズでは、車両の購入価格を原則として帳簿価格としています。こちらは車両管理業務の効率化も重視するサービスです。
同じリースバックでも、買取価格の考え方や目的が異なります。
まとまった資金を確保することが第一目的なら、買取価格の算定基準を先に確認するべきです。
対象になる営業車・役員車・商用車の条件
法人向けリースバックでは、社用車として保有している営業車や役員車などが検討対象になります。
ただし、どの車両でも契約できるわけではありません。
例えば、次のような車両が考えられます。
- 営業担当者が使うセダンやコンパクトカー
- 役員の移動に使用する高級セダンやミニバン
- 従業員の送迎や業務に使うワゴン車
- 配送・サービス業務に使用する商用バン
- 複数台まとめて管理する営業用車両
実際の対象範囲は提供会社に確認してください。
車両の年式、走行距離、状態、残存価値、登録名義などによって条件が変わります。
元整備士の視点では、年式や走行距離だけで車両状態を判断することはできません。
同じ年式の社用車でも、整備履歴や使われ方によって状態には差が生じます。走行距離が少なくても、短距離走行の繰り返しや整備不足によって不具合が進んでいることがあります。
リースバックを検討する際は、故障リスクも含めて継続利用の価値を考えるべきです。
ローン残債や所有権がある車両の注意点
社用車のローンが残っている場合、最初に確認したいのは車検証の所有者です。
車を会社が使用していても、所有者欄が販売会社や信販会社になっていることがあります。
この場合、会社が自由に車両を売却できるとは限りません。
所有権解除や残債精算が必要になることがあり、その手続きがリースバック契約の前提条件になる場合があります。
また、査定額より残債が大きい場合、売却代金だけで残債を完済できません。
追加資金が必要になる可能性があるため、事前に正確な残債額を確認してください。
車を日常的に使っていることと、売却できる権限があることは別です。
契約前に車検証、ローン契約、残債額、所有権解除の条件を確認しましょう。
売却・リース契約・入金までの流れ
法人向けリースバックは、通常の中古車買取とは審査内容が異なります。
車両の価値だけでなく、売却後にリース料を支払う企業の状況も確認されるためです。
- 事前相談:保有車両、目的、台数、必要な資金などを伝える。
- 必要資料の準備:車検証や車両情報、決算書などを提出する。
- 車両の評価:買取価格やリース条件の検討を受ける。
- 契約条件の確認:売却額、契約期間、月額リース料などを比較する。
- 契約・入金:売買契約とリース契約を締結し、定められた条件で入金を受ける。
- 継続利用:契約に従って社用車を使い続ける。
日本カーソリューションズの公式案内では、見積もりに必要な資料として、車検証の写し、車両の簿価、3年分の決算書、走行距離データなどが挙げられています。
保険証券や整備伝票の提出を求められる場合もあります。
ただし、これは同社の案内です。必要書類は会社ごとに異なります。
急いで資金を確保したい場合でも、査定日と入金日を混同しないことが重要です。
対応車両や申込み条件を会社ごとに確認できます。
法人向けの会社一覧を見る法人リースバックの費用と失敗しない会社選び
法人がリースバックを利用するメリット
法人リースバックのメリットは、保有資産の活用と車両管理の見直しを同時に検討できることです。
ただし、得られる効果は契約目的によって異なります。
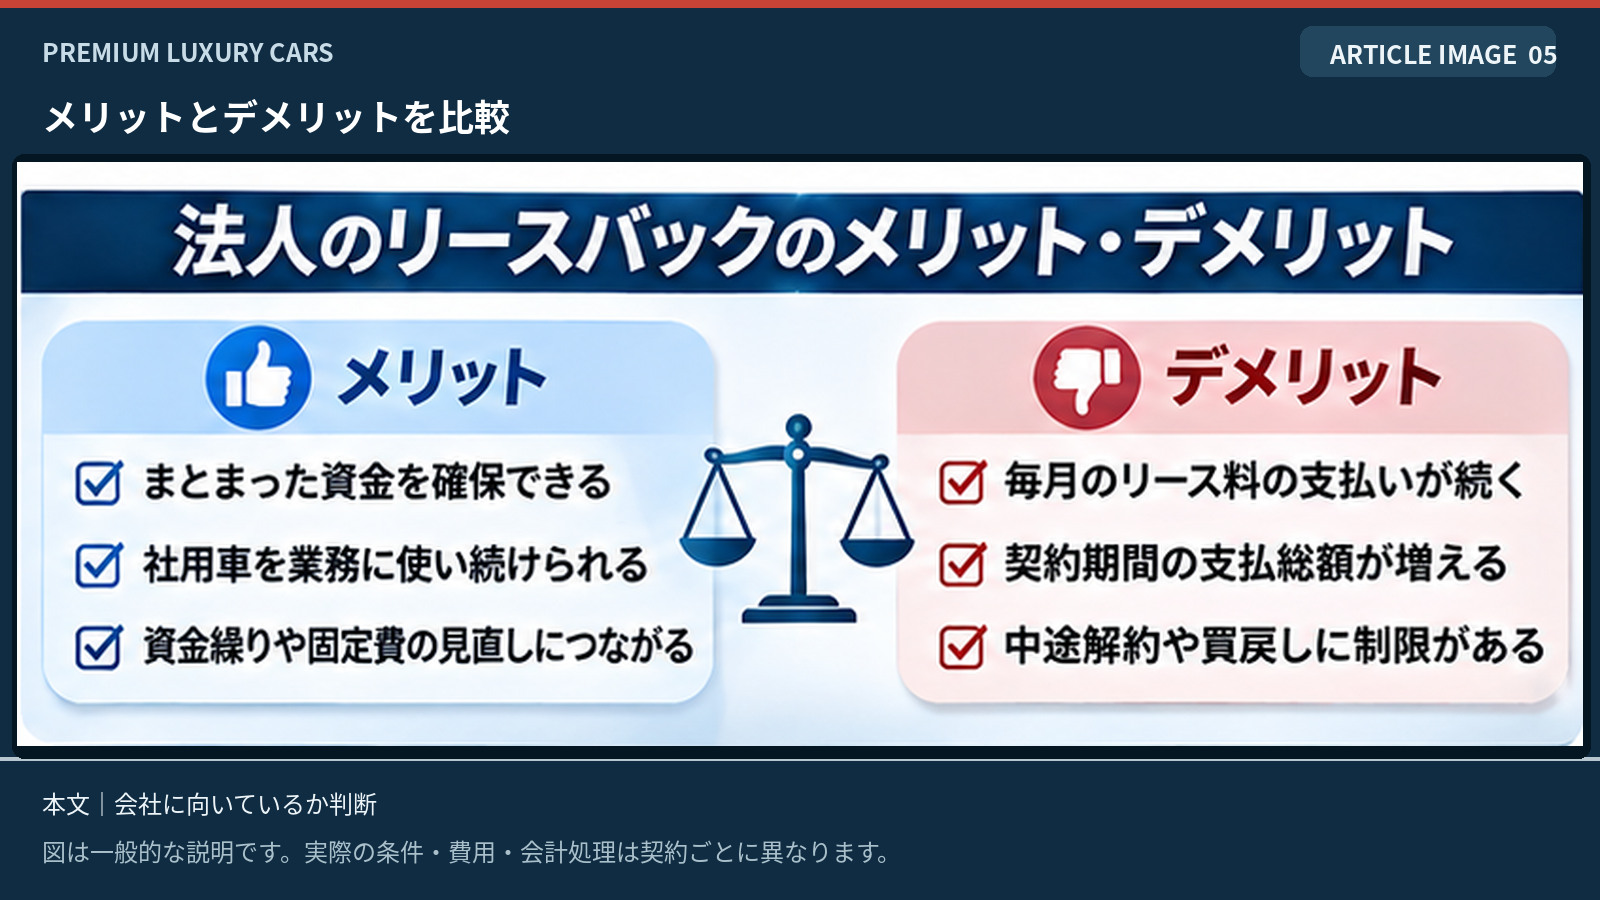
資金面でのメリットは、車両を売却することで資金を確保できる可能性があることです。
車を売却してもリース契約で使い続けられれば、代替車両を購入する必要がありません。
また、複数の社用車を所有している企業では、車両管理をリース会社へ集約できる可能性があります。
車検、整備、保険などの業務を一括管理できる契約なら、総務部門の負担軽減にもつながります。
日本カーソリューションズと三菱オートリースの公式サイトでも、管理業務の効率化がサービスの特徴として案内されています。
ただし、資金確保を目的とする契約と管理効率化を目的とする契約は、同じ条件ではありません。
毎月のリース料と総支払額のデメリット
法人リースバックで最も注意したいのが、売却後に続くリース料です。
売却代金を受け取れても、その後の支払いが重すぎれば、資金繰りが悪化するおそれがあります。
例えば、月額4万5,000円で60か月の契約なら、リース料の総額は270万円です。
= リース料総額270万円
※説明用の計算例です。実際のリース料や標準相場を示すものではありません。
このほかに、契約内容によっては車検、保険、整備、修理費用などが発生します。
リース料総額と売却代金の差額だけで損得を判断するのも適切ではありません。契約期間中に車両を使う価値や、満了時の返却・買戻し条件なども含めて比較する必要があります。
売却代金の高さではなく、売却後の資金繰りが維持できるかを優先してください。
売却代金で直近の支払いを済ませても、毎月の赤字が続くなら問題は解決しません。
新しいリース料を支払う余力がない場合は、契約を急がず、事業収支や金融機関との返済条件も見直す必要があります。
売却益・会計処理・税金で確認すること
法人が社用車を売却する場合、売却価格だけでなく会計と税務の処理も確認しなければなりません。
通常の固定資産売却では、車両の帳簿価額と売却額の関係によって売却益や売却損が生じることがあります。
しかし、セール・アンド・リースバック取引では、必ず通常の売却と同じ処理になるとは限りません。
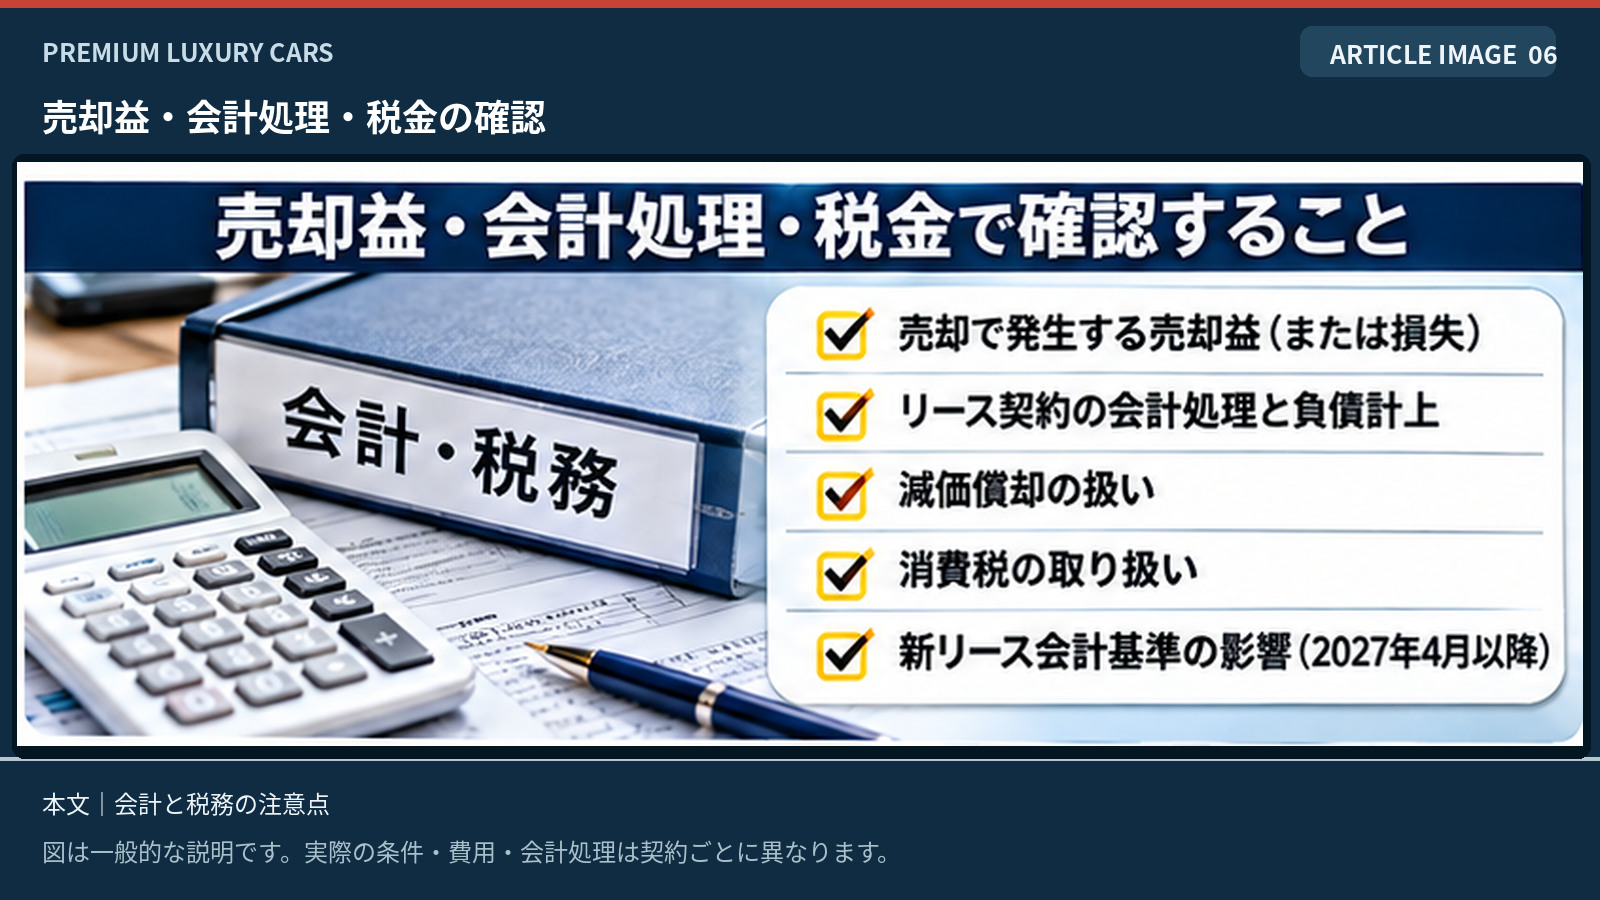
国税庁は、セール・アンド・リースバック取引の一連の取引が実質的に金銭の貸借と認められる場合、税務上は資産の売買がなかったものとして扱うことを示しています。
つまり、形式上は売却していても、税務上は金融取引と判断される可能性があります。
また、消費税の取扱いもリース契約の種類によって異なります。
2024年9月には新リース会計基準が公表されました。
上場企業など対象となる企業では、2027年4月1日以後に開始する事業年度から原則として適用されます。新基準では、借手のリースについて使用権資産とリース負債を計上する取扱いが原則となります。
一方、すべての中小企業が同じ基準を適用するわけではありません。採用している会計基準によって処理は異なります。
「リースバックなら必ずオフバランスになる」「支払ったリース料はすべて同じ方法で経費処理できる」といった説明を、そのまま信じないようにしてください。
契約を進める前に、自社の会計基準、売却損益の認識、リース負債、法人税、消費税への影響を税理士や会計士に確認するべきです。
車検・保険・修理費用の負担はどうなる?
リースバックに切り替えると、車検や修理費がすべてリース会社の負担になると思うかもしれません。
しかし、これは契約によって異なります。
整備費用を含むメンテナンスリースと、車両の使用を中心とする契約では、利用者が負担する費用が変わります。
また、任意保険をリース契約に組み込めるサービスもあります。
日本カーソリューションズでは、リース契約に点検・整備などのサービスを付帯させる仕組みが案内されています。
三菱オートリースでは、任意保険を契約に含める選択肢が案内されています。
契約を比較するときは、月額料金に含まれる項目を確認してください。
- 車検費用と法定点検
- エンジンオイルなどの定期消耗品
- タイヤやバッテリーの交換
- 一般故障時の修理費
- 事故時の修理費と保険の免責金額
- 故障や事故による代車費用
整備士の視点では、特に車両の使用年数と今後の修理費に注意したいところです。
走行距離が多い車両や、今後高額修理が予想される車両をリースバックする場合、契約期間中の維持費を見落とすと負担が大きくなります。
月額リース料が安くても、修理費がすべて別払いなら、結果的に費用が増える可能性があります。
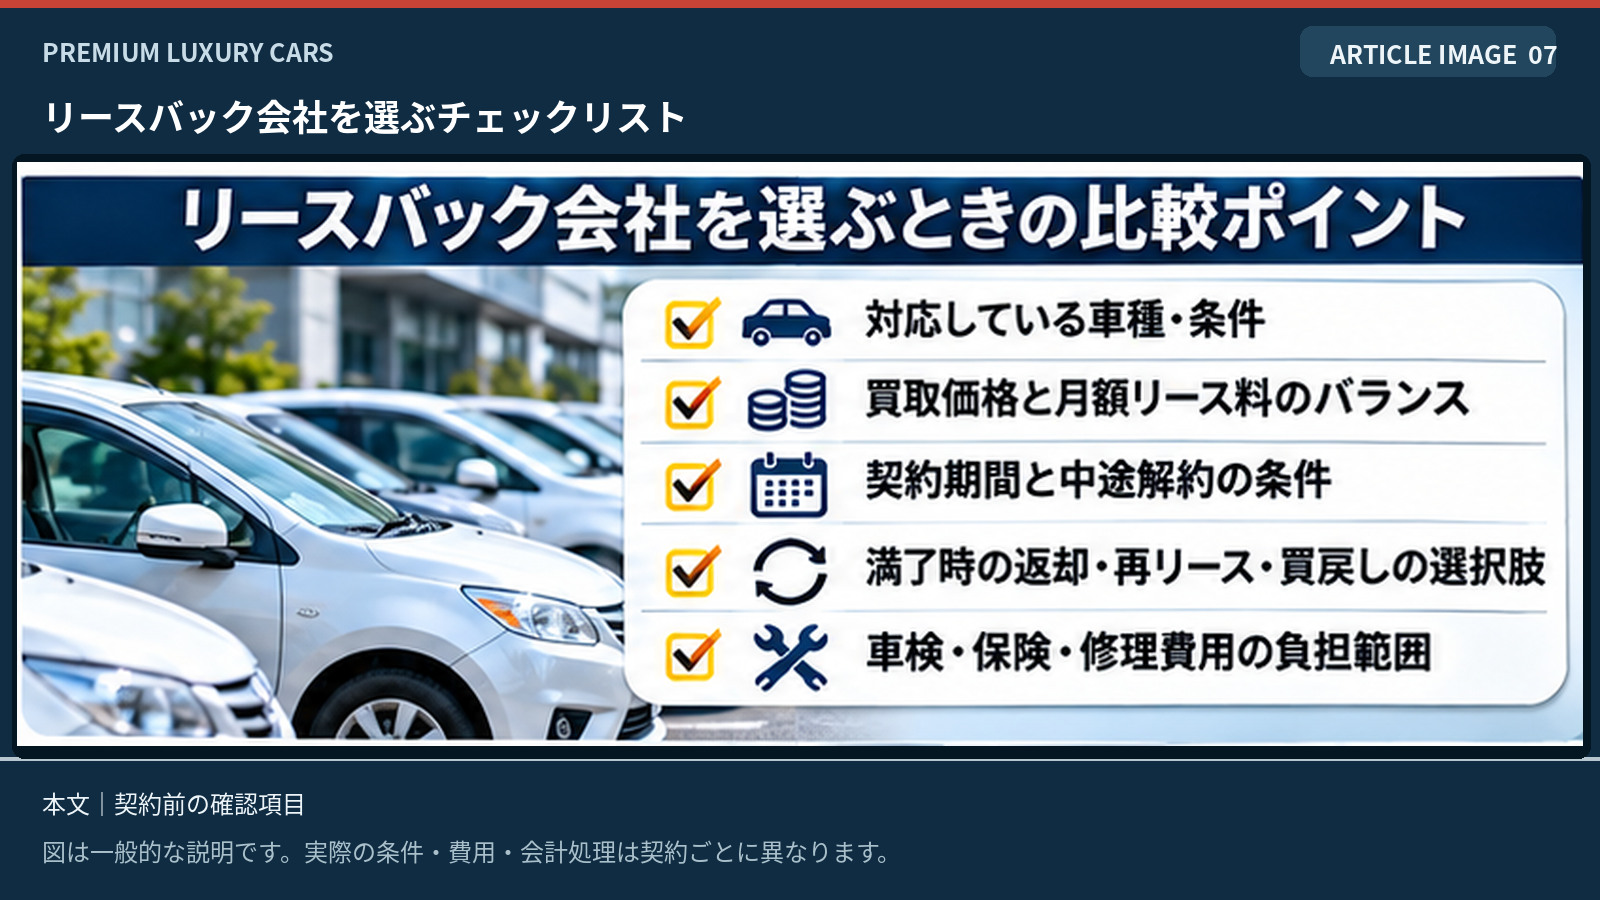
法人向けリースバック会社の比較ポイント
法人向けカーリースバックを提供する会社はいくつかあります。
ただし、同じサービス名称でも、買取価格の決め方や契約目的は異なります。
| 会社 | 公式公開情報の特徴 | 確認したいポイント |
|---|---|---|
| 日本カーソリューションズ | 既存車両をリース化し、車両管理を効率化。買取価格は原則として帳簿価格。 | 車両の簿価、台数、整備管理、決算書などの条件 |
| 三菱オートリース | 所有車両を原則時価で買い取り、リースへ切り替える仕組み。 | 買取価格、リース料、対象車両、保険の組込み |
日本カーソリューションズの公式情報は、リースバックのサービス案内で確認できます。
三菱オートリースの公式情報は、リースバックのサービス案内で確認できます。
この2社は、公開情報から法人向けリースバックの提供を確認できる例です。PLCとの送客提携や紹介報酬の対象であることを意味しません。
また、社用車の一部だけを対象にできるか、最低台数などの条件があるかは、事前に確認してください。
PLCでは、個人・法人・トラック別に提供会社を整理しています。
法人向けリースバック会社一覧へ掲載情報は各社の公開内容に基づきます。契約条件は必ず提供会社へ直接確認してください。
利用に向いている会社・向かない会社
法人リースバックが向いているのは、保有車両を今後も業務で使う必要があり、リース料を支払い続ける見通しがある会社です。
例えば、資金確保と車両の継続利用を両立したい場合や、複数台の車両管理を整理したい場合には検討する価値があります。
一方、売却代金を受け取っても毎月の資金不足が解消しない会社には、安易に勧められません。
次のようなケースでは慎重な判断が必要です。
- 新しいリース料を支払う資金計画がない
- 近いうちに社用車を減らす予定がある
- 車両の使用年数が長く、高額修理が予想される
- 買戻し条件を確認せず、再取得できると思っている
- 売却による入金だけで資金繰りが改善すると考えている
また、現在の車が不要になる予定なら、リースバックせずに通常売却した方が合理的な場合もあります。
車両を残す必要性が薄いなら、リース料を払い続ける理由も弱くなります。
リースバックの利用を決める前に、車両の必要性と資金の使い道を整理してください。
相談前に確認したい契約条件と判断基準
法人向けカーリースバックでは、査定額だけを見て契約を決めないことが重要です。
特に、契約満了後の扱いと途中解約の条件は、契約前に確認する必要があります。
- リースバックの対象となる車両と台数は?
- 買取価格は時価と帳簿価格のどちらを基準にする?
- 残債を精算した後、実際にいくら入金される?
- 月額リース料と契約期間は?
- 契約期間中の支払総額はいくら?
- 車検・保険・整備・修理は誰の負担?
- 中途解約できる?違約金や精算金は?
- 契約満了後は返却・再リース・買戻しのどれを選べる?
- 走行距離や架装・改造に制限はある?
- 車両の名義変更や保険変更の手続きは誰が行う?
- 会計・税務上の処理は確認した?
契約内容は口頭説明だけで判断せず、見積書や契約書で確認してください。
買取価格が高くても、リース料の総額や契約満了時の費用が大きければ、必ずしも有利とは限りません。
また、同じリースバックでも、資金確保と車両管理の効率化では選ぶべき契約が変わります。
社用車を売却して乗り続ける方法を選ぶときは、手元資金・月々の支払い・車両の必要性を分けて判断してください。
一時的な入金だけでなく、その後も事業を無理なく続けられることが大切です。
法人向けリースバックの対応会社を確認し、売却額と契約条件を比較してください。
法人向けリースバック会社を探す社用車を新たに導入する場合は、法人カーリースと資金繰りの判断基準も参考になります。
トラックを所有する運送会社は、トラック向けリースバック会社一覧から対応サービスを確認できます。
制度全体の基本は、カーリースバック総合ガイドで案内しています。
情報確認日:2026年11月5日。サービス条件は各社の公式公開情報を参照。査定額、利用可否、契約条件は会社・車両ごとに異なります。会計・税務処理は適用基準と取引実態に応じて専門家へ確認してください。
