※PRを含みます。契約条件と審査結果は各社・車両ごとに異なります。
トラックを手放せば、まとまった資金を確保できる。しかし、そのトラックがなければ翌日からの仕事が回らない。
運送会社や建設会社にとって、車両の売却は簡単に決断できるものではありません。
トラックリースバックは、所有する車両を売却し、リース契約で同じトラックを使い続ける方法です。
資金調達の選択肢にはなりますが、必ず経営が改善するわけではありません。まとまった入金を受けた後も、月々のリース料を支払い続ける必要があるためです。
判断すべきなのは、売却額の大きさだけではありません。契約満了までの総支払額、車両の維持費、途中解約、将来の買戻し条件まで確認する必要があります。
- 所有するトラックがリースバックの対象になるか
- 売却後、実際にいくら手元資金が増えるか
- 契約期間を通じてリース料を支払い続けられるか
会社ごとに対象車両や契約条件が異なります。まずは取扱会社を比較してください。
トラック向け会社一覧を見るトラックリースバックの仕組みと資金調達の条件
トラックリースバックとは?売却後も使い続ける仕組み
トラックリースバックとは、事業者が所有するトラックをリースバック提供会社へ売却し、その車両をリース契約で借りて継続利用する仕組みです。
売却代金を受け取れるため、保有車両を資金化できます。一方、車両の所有権は原則として提供会社側へ移ります。
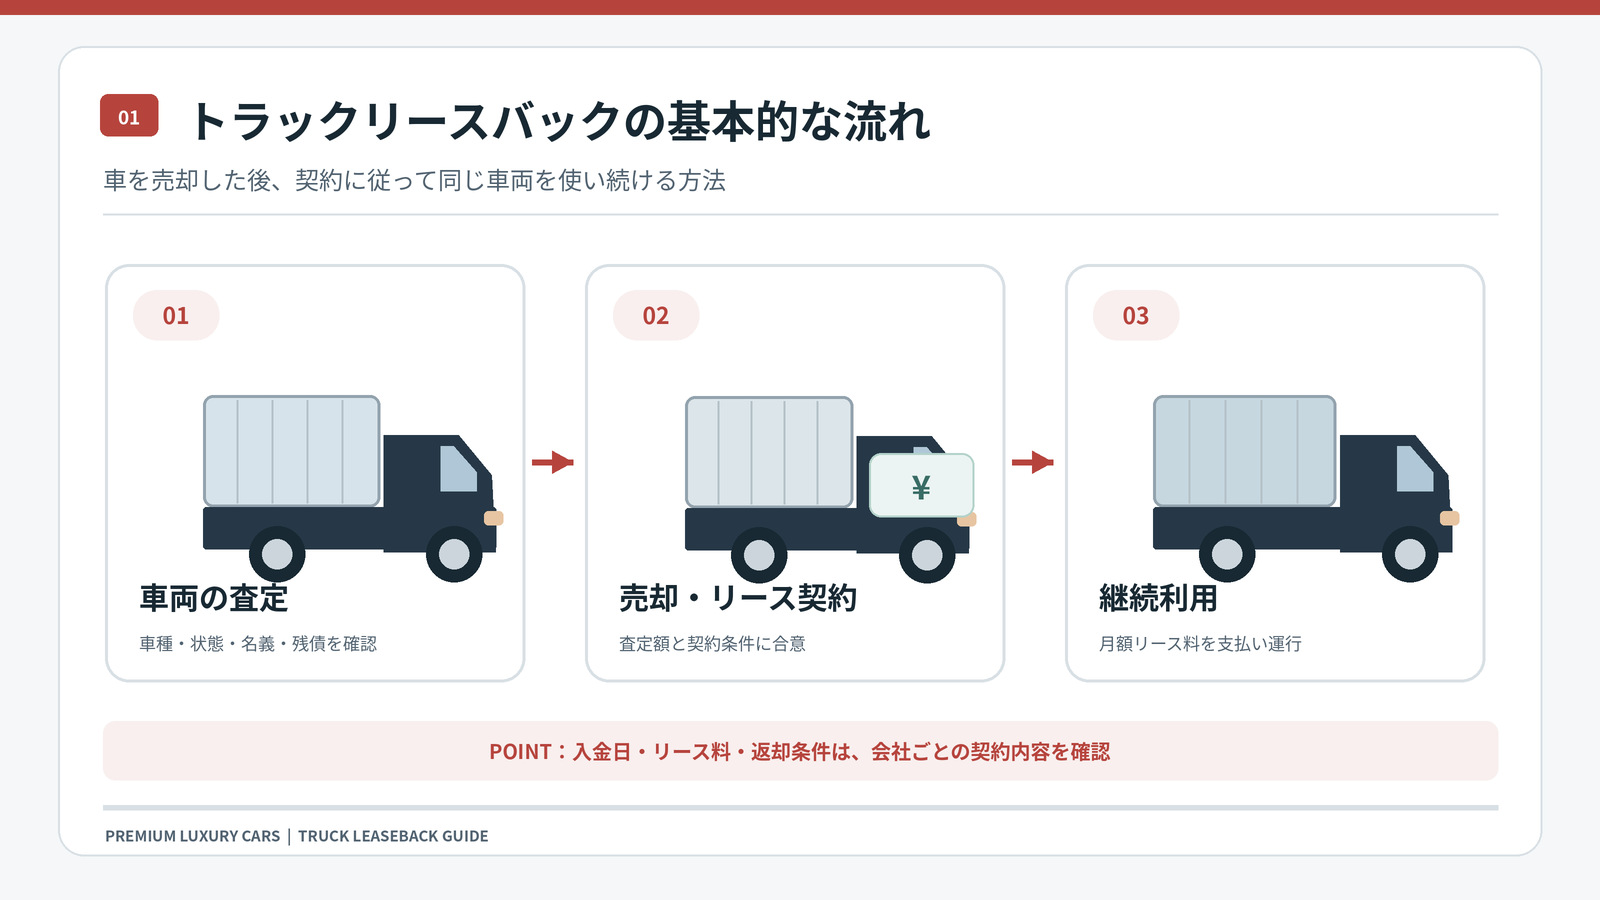
基本的な流れは次の3段階です。
- 車両査定:車種、年式、走行距離、状態、名義、残債などを確認する。
- 売却・リース契約:買取価格とリース条件を確認し、双方の契約を締結する。
- 継続利用:売却後もリース料を支払いながら、対象車両を業務に使用する。
例えば、配送に使用している大型トラックを売却しても、契約条件に従えば、その車両を配送業務で使い続けられます。
ただし、車両の使用条件が変わらないとは限りません。走行距離、架装、整備、保険などの条件は契約書で確認する必要があります。
通常の売却・ローン・カーリースとの違い
トラックリースバックは、銀行融資や通常のトラック売却とは異なります。
| 方法 | 資金を受け取れるか | 同じ車両を使い続けられるか | 主な注意点 |
|---|---|---|---|
| 通常のトラック売却 | 売却代金を受け取る | 原則として不可 | 代替車両が必要になる |
| 銀行融資 | 融資金を受け取る | 通常は可能 | 返済義務と審査がある |
| 通常のトラックリース | 通常は資金調達が目的ではない | 導入する車両を利用 | 既存車両の売却とは異なる |
| トラックリースバック | 車両売却代金を受け取る | 契約に従って可能 | 所有権が移り、リース料が発生する |
銀行から借り入れる場合と違い、車両を売却する取引が含まれます。そのため、売却代金をそのまま借入金と考えるのは適切ではありません。
ただし、リース取引には会計上の負債計上が必要となる場合もあります。「借入金が増えないから財務上の負担もない」と考えるのは危険です。
新リース会計基準は、2027年4月1日以後に開始する事業年度から、対象企業に原則適用されます。会計処理は企業の適用基準や取引実態によって異なるため、税理士・会計士への確認が必要です。
トラックの売却額とリース料はどう決まる?
トラックの買取価格は、車種、年式、走行距離、状態、架装、需要などに左右されます。
しかし、高く買い取ってもらえる会社が、必ずしも有利な契約先とは限りません。
売却後に支払うリース料と、契約満了時の条件が異なるからです。
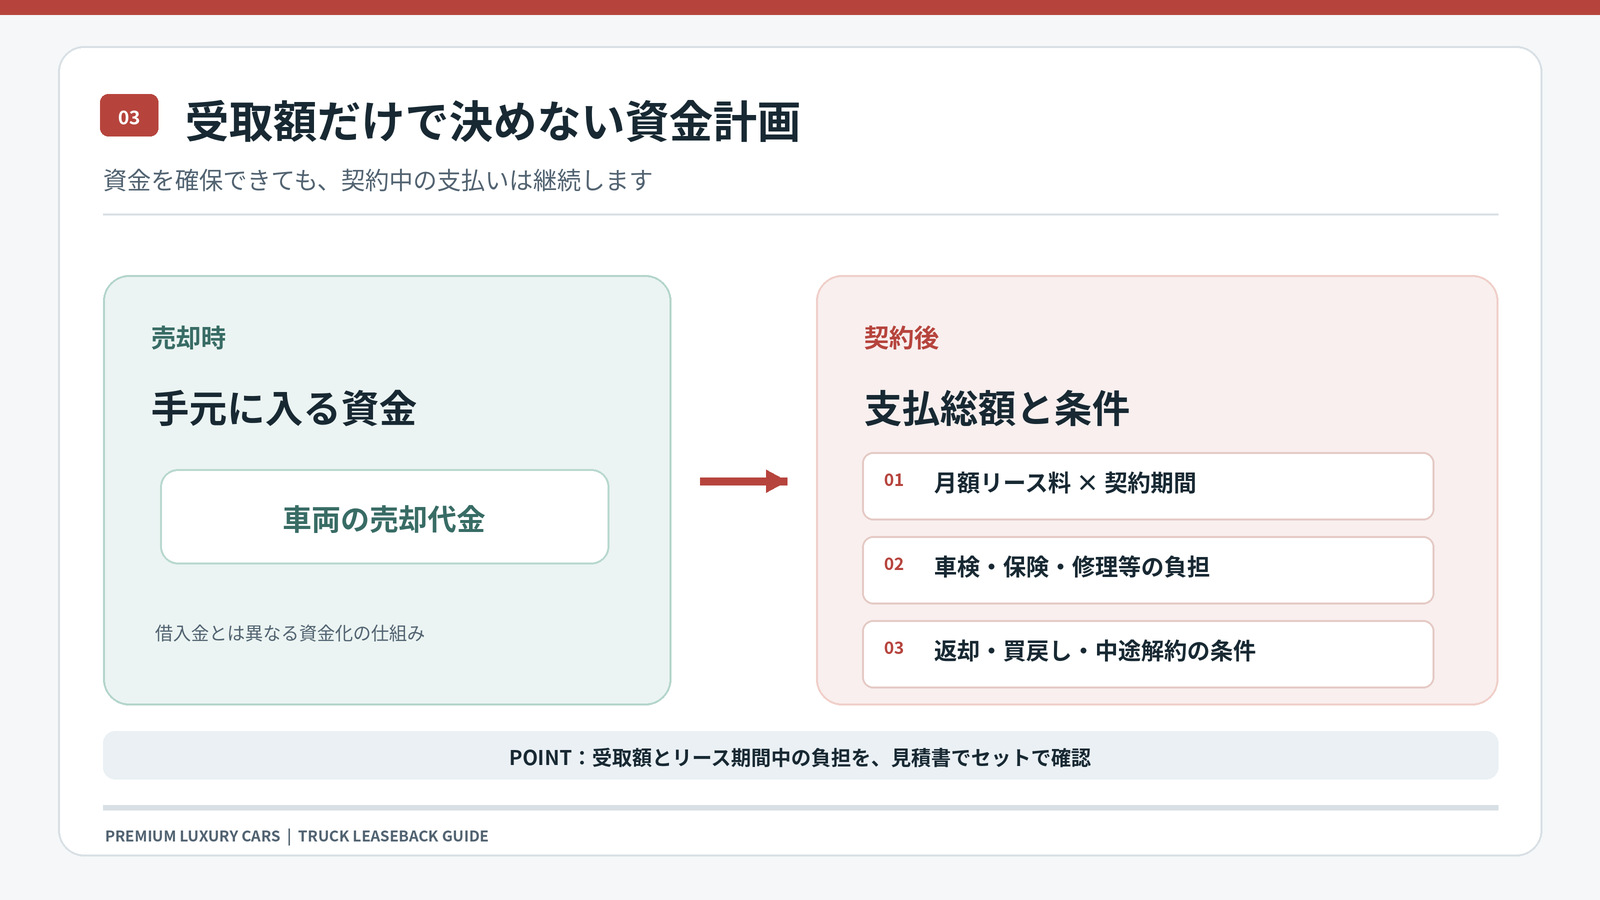
契約前には、最低でも次の金額を整理してください。
- 車両の売却査定額
- ローンやリースの残債精算額
- 売却時に差し引かれる費用
- 月額リース料と契約月数
- 保険料、車検、整備、修理費などの負担
- 保証金や契約時に必要な費用
- 契約満了時の買戻し・返却費用
売却時の手元資金=売却代金-残債精算額-売却に伴う費用
リース料の総額=月額リース料×支払回数
※上記は概算のための式です。実際には税金、初期費用、維持費、契約満了時の精算などを別途確認します。
例えば、月額の支払いが少なくても、契約期間が長ければ支払総額は大きくなります。
現在のローン返済額と新しいリース料だけを比較せず、契約期間の違いも確認しましょう。
対象となるトラックの年式・走行距離・車種
リースバックの対象車両は、提供会社によって異なります。
一般に、平ボディ、ウイング車、冷凍冷蔵車、ダンプ、クレーン付きトラック、トラクターヘッドなどが検討対象になります。ただし、対応可否は各社の査定と審査によります。
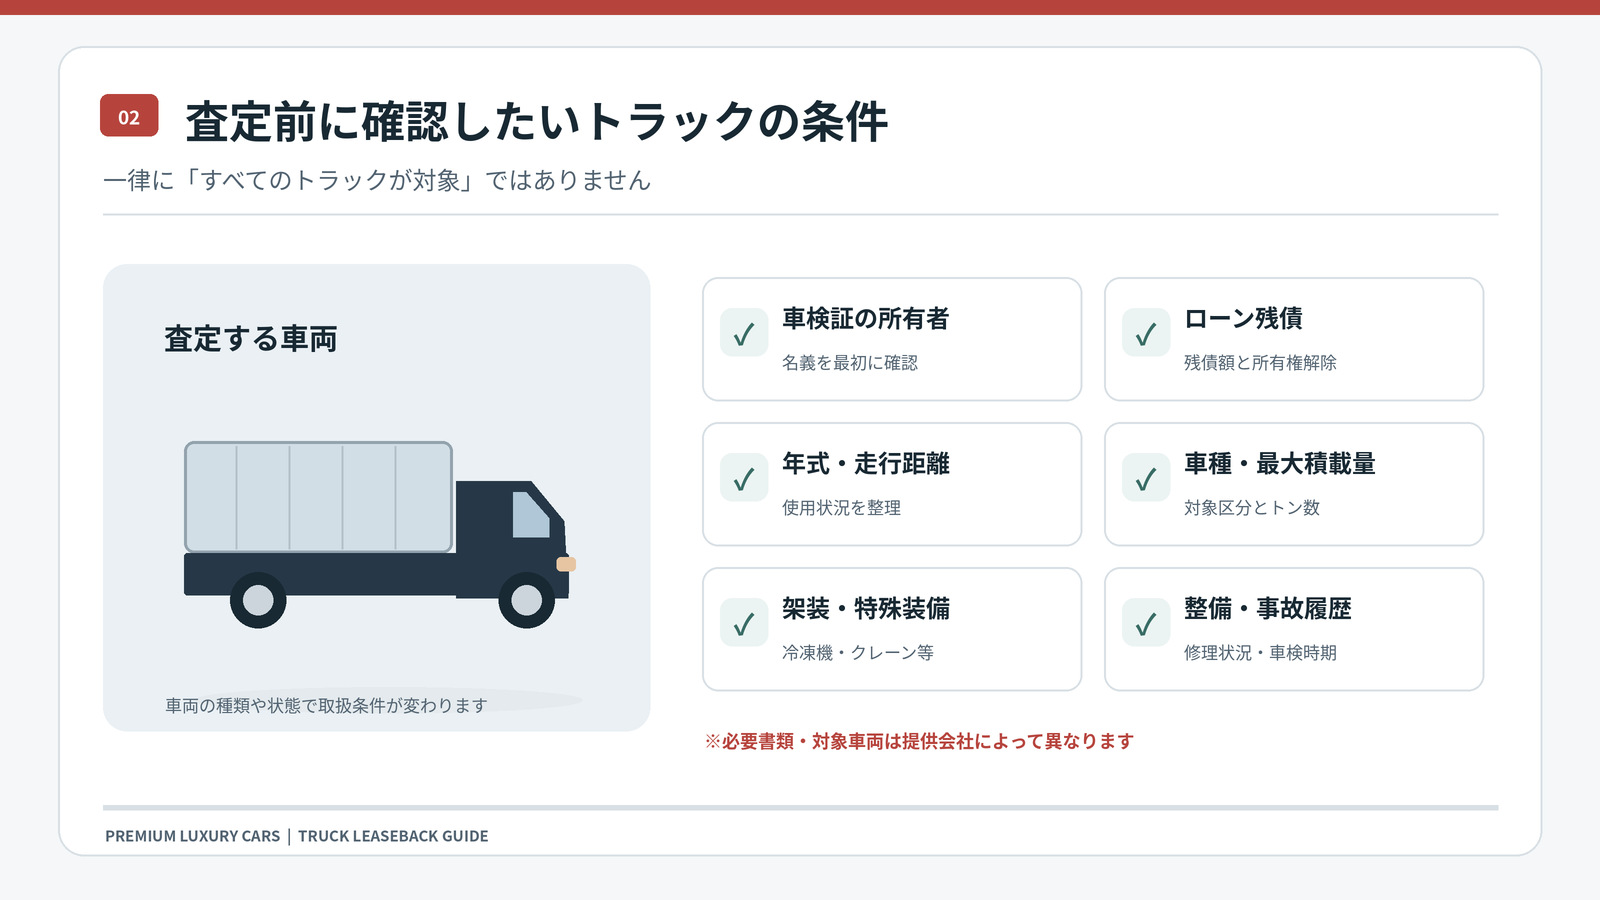
トラックの査定で見逃せないのが、架装と整備状態です。
元整備士の視点では、走行距離だけで車両の価値を判断することはできません。
エンジン、トランスミッション、冷却系統、足回りなどの状態に加え、使用用途に応じた設備の状態も重要です。
- 冷凍冷蔵車:冷凍機の作動状態や温度管理性能
- ダンプ:荷台の腐食、油圧装置、フレームの状態
- クレーン付き車:クレーンの作動、油圧漏れ、点検履歴
- ウイング車:開閉機構、床面、荷台内部の損傷
- 長距離輸送車:走行距離と整備履歴の整合性
また、車検証の所有者と使用者が一致しているかも確認が必要です。
同社の公式案内では、2tトラック以上を中心に対応しています。低年式車も相談対象ですが、ハイエース・軽トラック・重機は対象外です。
他社の取扱条件まで同じとは限りません。軽トラックや特殊車両の場合は、別の提供会社も確認してください。
ローン残債や所有権がある車両でも利用できる?
ローン返済中やリース契約中の車両でも、相談を受け付ける会社はあります。
ただし、相談できることと契約できることは別です。
確認したいのは、車検証の所有者と残債の金額です。
ローン会社などが所有者になっている場合、車両を自由に売却できるとは限りません。残債精算や所有権解除などの手続きが必要になる可能性があります。
また、売却代金の一部が残債の清算に充てられると、手元に入る資金は少なくなります。
査定額が十分でも、残債が大きければ資金調達の目的を達成できない場合があります。
ローン残債の額面だけではなく、繰上返済の条件や所有権解除の方法も確認してください。
申込みから査定・審査・入金までの流れ
一般的には、相談、車両査定、事業者の審査、契約、入金という順序で進みます。
- 事前相談:保有台数や資金の必要額、車両の使用状況を伝える。
- 車両情報の提出:車検証、車両写真、走行距離、整備履歴などを用意する。
- 査定と審査:車両価値と契約先の信用状況を確認する。
- 条件提示:買取価格、月額リース料、契約期間などを確認する。
- 契約・入金:売買契約とリース契約を締結し、定められた条件で入金を受ける。
必要書類や所要日数は、各社や車両の状況によって異なります。
特に急ぎで運転資金を確保したい場合は、査定結果が出る日と、実際の入金予定日を分けて確認してください。
トラック王国ノリースは、対象車両の査定とリースバック相談を受け付けています。
 トラック王国ノリースに相談する
対象車両・査定額・審査結果・契約条件は個別にご確認ください。
トラックリースバックで失敗しない会社選び
メリットは資金確保と車両の継続利用
トラックリースバックの大きな特徴は、保有する車両を資金化しながら、業務で使い続けられることです。
運送会社にとって、トラックは売却できる資産である一方、売上を生み出すために欠かせない設備でもあります。
単純に車両を売却すると、代わりの車両を確保しなければなりません。しかし、リースバックなら、契約条件に従って同じ車両を利用できます。
また、車両管理や月々の支払いを見直すきっかけにもなります。
ただし、リースバックを使えば必ず月額負担が減るわけではありません。資金確保と固定費負担を分けて評価する必要があります。
デメリットは毎月の負担と支払総額の増加
一時的に資金を確保できても、月々のリース料を支払えなければ経営は厳しくなります。
特に注意したいのは、売却代金を目先の支払いに充て、その後の固定費を増やしてしまうケースです。
運賃収入や受注量が変わらないまま固定費だけが増えれば、資金繰りが再び悪化する可能性があります。
契約前には、燃料費、人件費、高速道路料金、車両整備費、既存借入金の返済額を含めた資金繰り表を作成してください。
少なくとも、以下を確認する必要があります。
- 新しいリース料を支払っても毎月の資金が不足しないか
- 売却による入金を何に使うのか
- 売上が落ち込んだ月でも契約を維持できるか
- 契約満了時に車両を返却しても業務を続けられるか
売却代金で直近の支払いを済ませても、翌月以降の収支改善が見込めない場合です。
この状態でリース料が増えれば、資金不足を先送りするだけになるおそれがあります。融資条件の変更や事業収支の見直しも並行して検討する必要があります。
中途解約・返却・買戻し条件の注意点
リースバックは、売却して終わる契約ではありません。
売却後のリース契約が長期間続くため、終了条件の確認が重要です。
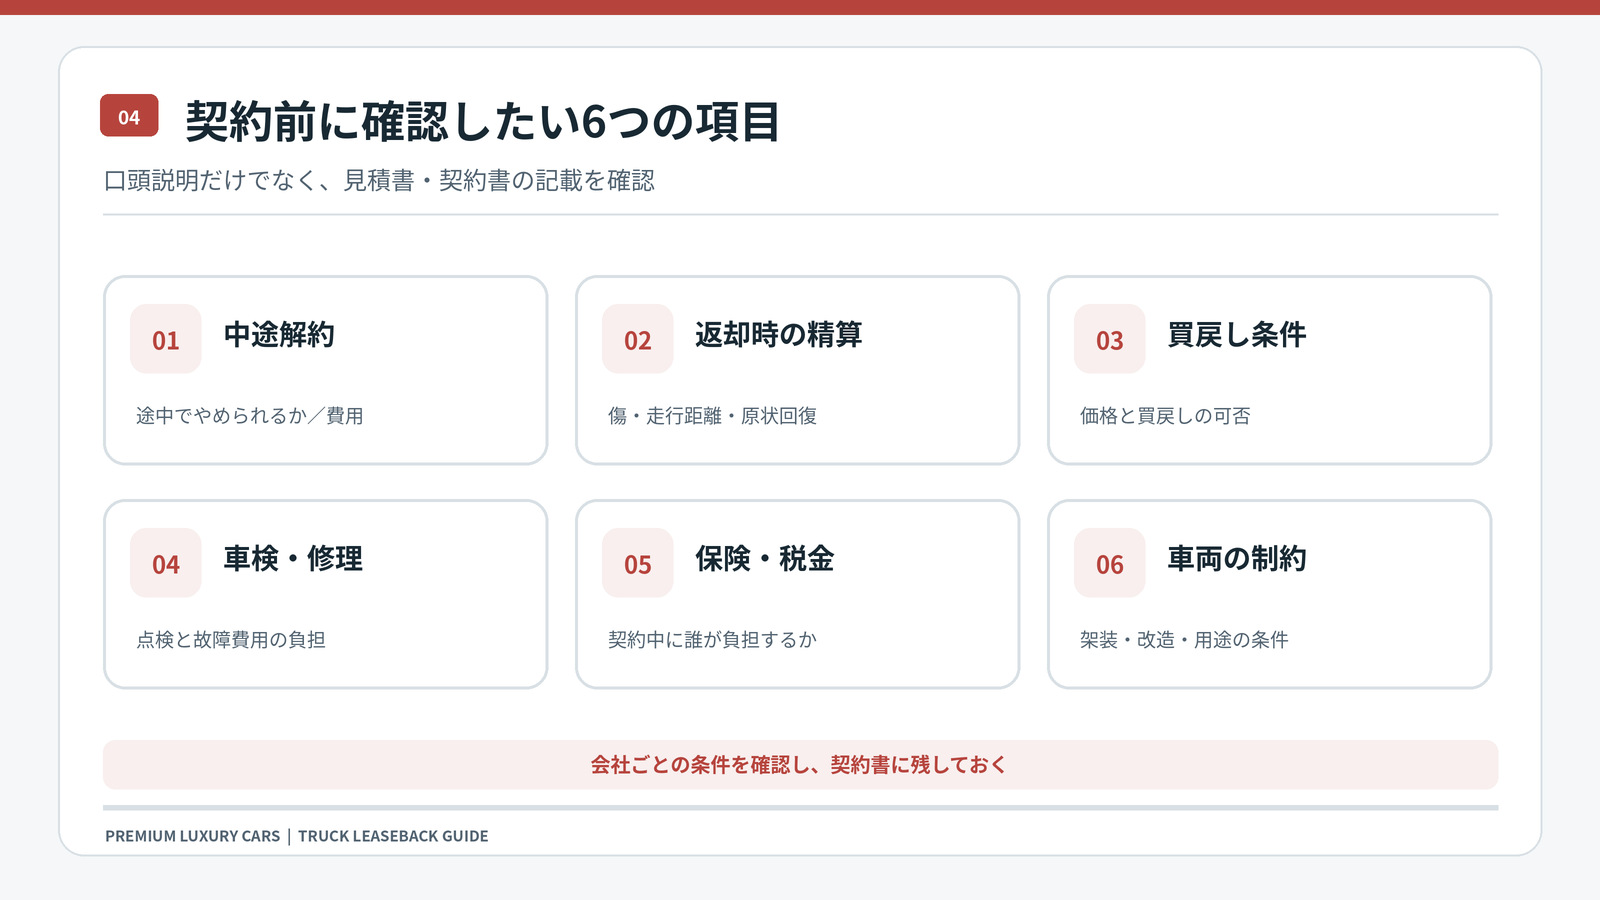
特に確認したいのは、中途解約の可否と違約金です。
リース契約では、原則として契約期間中の解約が制限される場合があります。
受注が減って車両を減らしたくなっても、残りのリース料などを精算しなければならない可能性があります。
また、契約満了時の選択肢も重要です。
- 車両を返却する
- 再リース契約を結ぶ
- 買戻し条件に従って購入する
すべての会社が同じ選択肢を提供するわけではありません。
買戻しの金額も、契約時に確定する方式と、買戻し時点で査定する方式があります。
トラック王国の公式案内では、契約時に買戻し金額の目安を伝え、買戻し時点の相場で案内するとされています。契約前に書面で詳細を確認してください。
車検・故障・修理費用は誰が負担する?
トラックリースバックを利用しても、整備費用がすべてリース会社の負担になるとは限りません。
契約方式によっては、車検、保険、修理費を利用者が負担します。
トラック王国の公式案内でも、毎月のリース料とは別に、保険料、整備費用、車検費用を利用者が負担すると説明されています。
特に高年式ではない車両や走行距離の多い車両では、契約期間中の故障リスクを考える必要があります。
エンジンやミッションの修理、冷凍機の故障などは、金額が大きくなる可能性があります。
修理に伴う運休期間も考慮してください。故障中でもリース料の支払いが続く契約であれば、修理費と売上減少が同時に発生します。
- 過去の重大故障と修理履歴
- 今後交換が必要になる高額部品
- 車検までの残期間
- タイヤ、ブレーキ、駆動系の状態
- 架装装置の故障や修理の可能性
整備費用を過小評価すると、契約後の資金繰りを読み違えます。
トラックリースバック対応会社の比較ポイント
トラックリースバックを提供する会社は複数あります。
ただし、対応車種、審査、契約期間、買戻し条件は統一されていません。
以下は、各社の公式公開情報に基づく取扱サービスの比較です。金額や審査条件を同一基準で比較したランキングではありません。
| 会社・サービス | 公式情報で確認できる特徴 | 相談前の確認点 |
|---|---|---|
| トラック王国ノリース PR |
2t以上のトラックを中心に対応。低年式車も相談対象。 | 査定額、月額リース料、買戻し条件 |
| トラバック ワークステーション |
トラック専門のリースバック。リースの組み直しも案内。 | 車種別の対応、契約条件、審査 |
| PMG車両リース PMG Logistics |
トラックの売却・継続利用。特殊車両も相談対象。 | 残債、月額負担、中途解約 |
| スマトラ リースバック スマートトラック |
トラックの売却と継続利用。契約満了時の選択肢を案内。 | 返却、再リース、買戻し条件 |
取扱会社の数だけで選ぶのではなく、自社の車両に対応しているかを先に確認しましょう。
例えば、軽トラックを所有する会社と、大型冷凍車を複数台保有する会社では、選ぶべき提供会社が異なる可能性があります。
また、PLCが紹介提携している会社は、現時点ではトラック王国ノリースです。その他の掲載会社との紹介提携や成果報酬は保証していません。
個人・法人・トラック別の会社一覧から、公開条件と公式窓口を確認できます。
トラック向けの会社一覧を見るリースバックが向いている会社・向かない会社
リースバックの利用価値は、会社の経営状況によって異なります。
検討する価値があるのは、車両を業務に使い続ける必要があり、売却後のリース料を支払える見通しがある会社です。
例えば、受注に対応するための運転資金が必要でも、現金化のために稼働車両を減らせない場合には選択肢になります。
一方、次のような会社は慎重な判断が必要です。
- 継続的な赤字があり、返済計画が立てられない会社
- 売却代金を受け取っても資金不足が解消しない会社
- 近い将来、対象トラックを処分する予定がある会社
- 車両の故障や修理費が大きくなる可能性が高い会社
- 契約満了時の車両確保を考えていない会社
リースバックが向いていない場合、通常売却、車両入替え、金融機関との返済条件の相談なども比較対象になります。
資金調達額が大きいことより、契約後も事業を維持できることを優先してください。
契約前に確認したい質問と判断基準
契約前には、提供会社へ次の質問をしておくと判断しやすくなります。
- 現在の車両はリースバックの対象か
- 査定額の根拠は何か
- 残債を清算した後の手元資金はいくらか
- 月額リース料と契約期間はどうなるか
- 車検、保険、整備、故障時の費用負担はどうなるか
- 中途解約は可能か。精算金はいくらか
- 満了時に返却・再リース・買戻しを選べるか
- 買戻し価格は契約時に確定するか
- 緑ナンバー車両の登録や保険手続きはどうなるか
- 車両の使用制限や架装変更の条件はあるか
緑ナンバーの事業用トラックについては、トラック王国が公式サイトで取扱可能と案内しています。
ただし、契約に伴う登録手続き、保険契約、事業者として必要な管理は個別に確認してください。
査定額だけを見て契約を決めず、書面で条件を確認することが重要です。
最終的な判断基準は、売却後に得られる資金と、契約期間全体で負担する金額のバランスです。
トラックを継続利用できても、資金繰りが悪化してしまえば意味がありません。
経営上の必要性、車両の状態、契約条件を整理し、無理のない資金計画で判断してください。
トラック王国ノリースでは、保有中のトラックを対象としたリースバック相談を受け付けています。
まず車両条件と査定額を確認し、リース料や契約満了時の条件まで比較することをおすすめします。
トラック王国ノリースの相談窓口へ
契約・査定・審査は提供会社が行います。申込みや成約を保証するものではありません。
法人の社用車や役員車について調べたい場合は、法人カーリースと資金繰りの判断基準も確認してください。
カーリースバック全体の仕組みは、カーリースバック総合ガイドで案内しています。
【情報確認:2026年11月5日】
対象車両などの情報は各社公式サイトを参照しています。実際の買取額、審査、リース料、契約期間、買戻し条件は個別に異なります。会計・税務の判断は適用基準に応じて専門家へ確認してください。