運送会社にとって、トラックは単なる資産ではありません。運転手がいて取引先との運行予定があり、毎日動かすことで売上を生む事業の中心です。資金繰りのために車を売却しても、配送を止めれば新たな損失が発生しかねません。
営業用トラックを買取してもらい、リース契約で同じ車を使い続ける方法が検討できる場合があります。しかし一般貨物自動車運送事業の車両には緑ナンバー、使用者、事業計画、保険などの実務上の論点があり、乗用車向けサービスの条件をそのまま当てはめるべきではありません。
通常のトラック売却や新車のトラックリースとは違い、必要なのは『今使っている特定の車を買い取り、そのまま運行に使わせる契約』への対応です。契約先の確認から、資金計画と運行管理までを順に整理します。
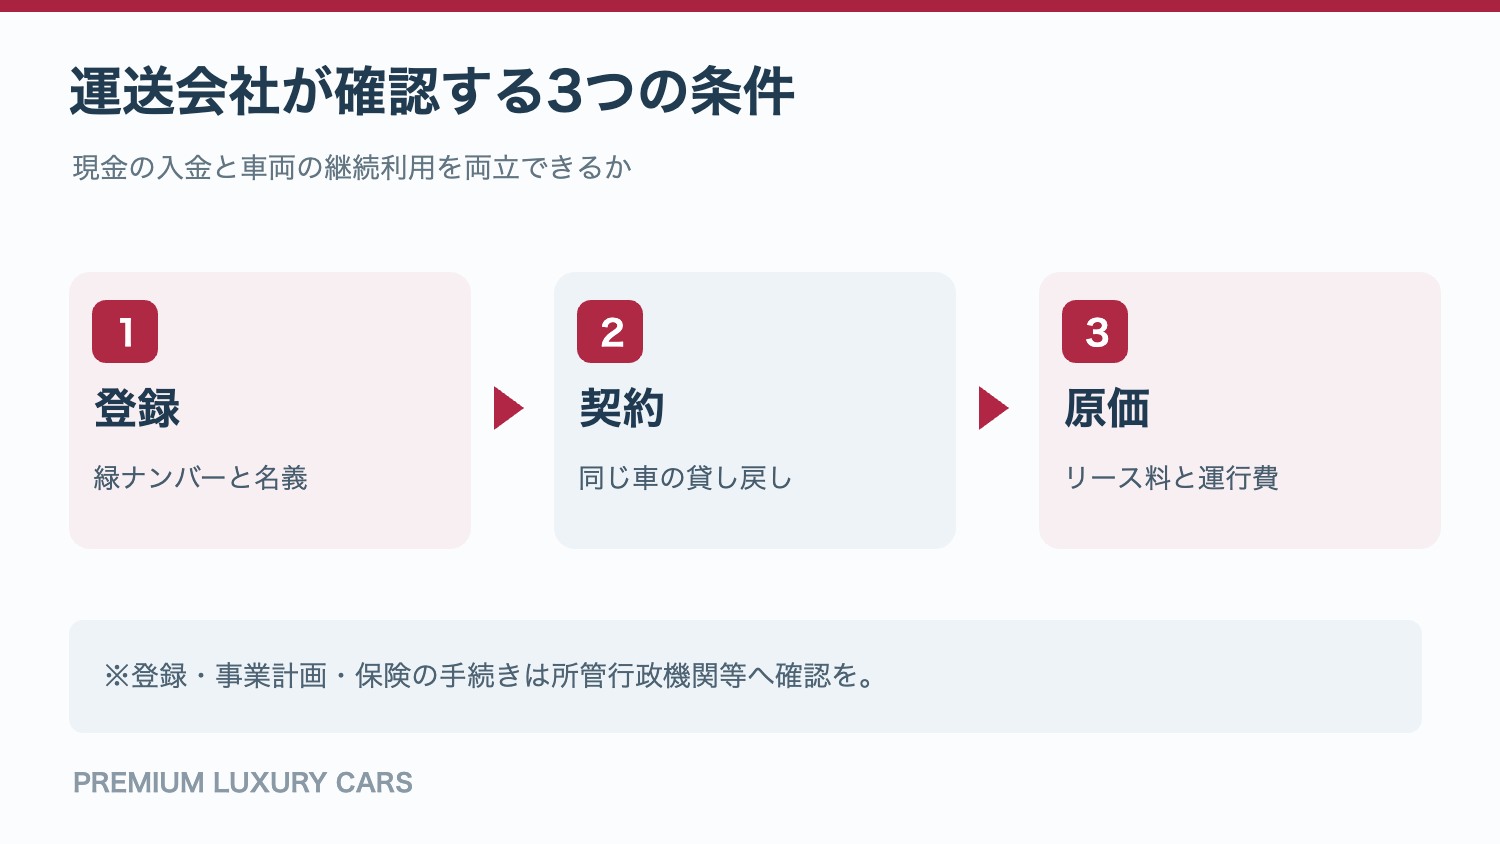
- 緑ナンバーと白ナンバーの違いを把握する
- 買取可能でも営業用に貸し戻せるとは限らない
- 車検証の所有者と使用者がどう変わるか
取扱会社が実際にその車を買い取り、同一車両の継続利用まで契約できるかを確認します。
緑ナンバーのトラックを売却して使い続けるための条件
緑ナンバーと白ナンバーの違いを把握する
運送会社が他人から有償で荷物の運送を引き受ける場合、一般貨物自動車運送事業の許可などが関係します。全日本トラック協会は、事業用トラックを緑ナンバー、自家用トラックを白ナンバーとして区別しています。車両がどの事業形態で使われているかが最初の確認項目です。
会社の車だからすべて白ナンバーでよい、という説明は誤りです。特に2026年4月からは無許可の有償運送、いわゆる白トラ行為に対する規制が強化されています。荷主への自社商品の配送など許可を要しない場合との区別も重要になります。
リースバック後も同じ営業用車両として運行したいなら、提供会社に車検証の登録情報と事業用車両の利用形態を示し、緑ナンバーでの使用が維持できる条件を個別に確認しましょう。
買取可能でも営業用に貸し戻せるとは限らない
一般的な中古トラック買取会社は車を買い取ることができますが、同じ車のリース契約まで組めるとは限りません。一方で、法人トラックリースを扱う事業者でも、既存車の買取とリースを連動して実施しているとは限りません。
確認したいのは『営業用トラックの現車を買い取るか』『売買後も同一車台番号の車を借り直せるか』『事業用ナンバーで運行できる契約か』の三点です。新車リースの提案へすり替わっていないかにも注意します。
会社名だけで対象車種や対応可否を決めつけず、使用地域、走行距離、運行用途、車両総重量などを伝えて正式な回答をもらうのが確実です。
車検証の所有者と使用者がどう変わるか
リースバックでは、売却によって車両の所有者がリース会社などへ移り、運送会社が使用者として車を運行する形が考えられます。ただし、必ずその組み合わせで登録できるかは事業者と登録内容によります。
全日本トラック協会は、リース車の買い取りなどで所有者が変わった場合、運輸局での名義変更手続きが必要と案内しています。電子車検証では券面だけで確認できない項目もあるため、自動車検査証記録事項を含めて提出資料を用意してください。
売買とリースの契約日、所有者の変更日、車両を運行できる期間、任意保険の適用に空白がないかを書面で整理しておきましょう。
事業計画の届出が必要かは個別に確認する
運送事業者には営業所に配置する事業用自動車数など、事業計画に関する制度があります。今回の売買で車両台数や配置営業所、使用者などが変わる場合、どの届出・手続きが必要になるか確認が必要です。
ただし、所有者が変わるだけで車両数や使用状況が変わらない取引を、すべて『増車・減車の届出が必須』と断定することもできません。車両の登録と運送事業上の手続きは別の確認事項だからです。
地域の運輸支局の輸送担当部門に、契約案と車検証情報を示して確認します。リース会社にすべて任せられると決めつけず、運送会社側の責任範囲もはっきりさせましょう。
事業用の任意保険と貨物賠償を確認する
車両の所有者が変わると、自動車保険の契約情報や車両保険の扱いを確認する必要が生じます。運送会社ならさらに、輸送する貨物に関する賠償責任や、取引先との契約条件も考慮しなければなりません。
『保険付きのリース』という説明だけでは、自動車事故、積荷への損害、荷役作業中の事故までどの範囲が補償されるかは分かりません。現在の保険代理店とリース会社の双方に、所有者変更後の補償を確認してください。
事故による休車や全損時に、運行を止めた損失、代替車両、残りのリース料をどう扱うかも事前に確認したい論点です。
長距離走行や特殊架装のトラックは条件が異なる
長距離を走る大型車、冷凍冷蔵車、ウイング車、パワーゲート付き車などでは、車体と架装部分の状態が査定や維持費に影響する場合があります。走行距離や積載用途がリース契約の条件に合うかも重要です。
冷凍機・昇降装置・油圧装置などの故障が発生した際に、修理費を誰が負担するかを明示してください。車検整備だけでなく、装備の修理や代車の確保まで含めると契約後の負担を把握しやすくなります。
架装のある車は査定で現物確認が必要となる場合があります。写真だけの概算を最終的な買取額として扱わないようにしましょう。
| 確認事項 | 運送事業者が確かめること |
|---|---|
| 車両の登録 | 事業用登録・所有者と使用者・事業用ナンバー |
| 査定 | 車台番号・架装・整備履歴・走行距離 |
| 事業計画 | 使用者や配車営業所の変更と届出の要否 |
| 維持費 | リース料・修理・保険・タイヤ・燃料 |
| 入金 | 査定額から残債・費用を差し引いた金額 |
運送会社が車両を資金化する際の費用・運行管理の判断
実車査定は配送を止めない段取りで行う
トラックの価値は年式と走行距離だけでなく、使用状況、修復歴、事故歴、整備記録、装置の作動状態などで変わります。現車確認が必要なら、運行の空き時間や休車日を利用できるか、査定担当者と相談します。
リースバックのために車を長期間預ける必要があるかどうかは、提供会社により異なります。車が一日動かないだけでも売上に影響する場合、査定前に運行計画との調整が不可欠です。
整備の現場では、外装に問題がなくても、ブレーキ・タイヤ・排気後処理装置などに高額な整備課題が見つかる場合があります。点検記録と修理明細を共有し、査定の根拠を確認しましょう。
車両ごとの残債と差引入金額を計算する
買取見積が500万円でも、ローン残債300万円、諸費用20万円が差し引かれるなら、単純な手元入金額は180万円です。これは計算のための仮定で、実際の査定額や費用を示すものではありません。
リースバック後は別途リース料が発生するため、今月の資金繰りが改善しても翌月からの固定費が増える可能性があります。取引先からの入金予定とトラックの稼働計画を突き合わせて試算しましょう。
複数台の場合は車台番号ごとに査定額、残債、最終入金額、月額リース料を分け、合計だけの提示にならないようにしてください。
月額リース料と運行原価を一緒に見る
トラック輸送の原価には車両費のほか、燃料、タイヤ、修理、税金、保険、人件費などが含まれます。全日本トラック協会が説明する標準的な運賃の考え方でも、車両の固定費と運行の変動費を分けて捉えています。
したがって月額リース料だけを見て、今より安く運行できると判断するのは危険です。燃料サーチャージや荷待ち・荷役関連費用を運賃で適切に回収できているかも、資金繰りの重要な要素になります。
現在の車両原価とリースバック後の総原価を同じ期間で比較し、荷主との運賃交渉や運行効率の改善も併せて検討しましょう。
走行距離制限と契約期間は荷主との契約に合わせる
運送会社の走行距離は荷主、路線、繁忙期によって変動します。年間の走行距離が多い車に厳しい上限が設定されると、満了時に超過費用が生じる可能性があります。
荷主との契約が一年で見直されるのに、車のリース期間が五年となる場合、売上が減った後も毎月のリース料が残るリスクがあります。途中解約時の精算、車両を入れ替えられるか、返却条件も確認してください。
売却代金を得るために長期の契約を急いで結ばず、将来の稼働と収益の見通しに合わせた期間を比較します。
故障・事故で休車するときの負担を決める
輸送の現場では、車両が故障した際にどこで修理を受けられるか、何日で戻せるかが重要です。リース契約に整備費が含まれるとしても、代車や事業用登録が必要な代替車両まで保証されるとは限りません。
事故で全損した場合、車両の保険金、所有者への支払い、残リース料、返却できないことによる精算などを確認しましょう。業務用車両だからこそ、ドライバーの代替手段も含めた事業継続計画が必要です。
車を継続利用できることが売却の最大の条件なら、故障時の運行停止を含めて実質的に継続できる仕組みかどうかを見極める必要があります。
向いている運送会社と避けたいケース
車両を今後も稼働させる見込みがあり、査定額から必要な現金を確保でき、月額リース料を継続して支払える会社なら、リースバックを比較する余地があります。ただし契約可否は提供会社の審査・車両条件によります。
一方、慢性的な赤字でリース料を負担できない、残債が査定額を大幅に上回る、車両の更新時期が近い、契約条件が現在の運行用途に合わない場合は無理に進めるべきではありません。
通常売却、車両の入れ替え、金融機関との資金相談、運賃の見直しなど、ほかの選択肢とも比較することが大切です。
査定前に用意する運送会社用チェックリスト
車検証・電子車検証記録事項、事業用登録に関する情報、車台番号、走行距離、使用営業所、運行用途、架装設備、整備記録、事故歴、残債証明、任意保険、希望する契約期間を用意します。
あわせて、売買契約とリース契約が同時に成立する条件、運送事業上の登録への影響、引渡し・入金の時期、運行停止の有無、満了時の精算を取扱会社に尋ねてください。
候補を探す際は法人向けリースバック会社一覧を入口にし、トラック一般の取扱条件はトラックのリースバック解説も参考にできます。掲載会社が営業用トラックに対応するかは個別の確認が必要です。
- 国土交通省「貨物自動車運送事業の概要」
- 国土交通省「トラック適正化二法について」
- 全日本トラック協会「事業用トラックと自家用トラック」
- 全日本トラック協会「トラックの名義変更」
- 全日本トラック協会「標準的な運賃」
対象車両の買取・貸し戻し可否、費用、名義変更、許認可上の手続きは契約内容により異なります。各提供会社と所管行政機関等へご確認ください。
