デイサービスや介護施設では、送迎車が使えない日は利用者の通所や施設運営に直接影響します。資金繰りを立て直すために車を売却するとしても、その翌日から同じ車で安全に送迎できることが重要です。
保有する送迎車を売却し、リース契約で同じ車を使い続ける『カーリースバック』は選択肢の一つ。ただし、普通のワゴン車と車いす用リフト・スロープを備えた福祉車両では、査定や税務上の確認点が違います。
さらに、送迎が道路運送法上どのような運送に当たるか、任意保険と利用者の安全をどう確保するかは、車を買い取る会社だけでは判断できません。契約の前に、施設が確認しておくべきポイントを整理します。
- 介護施設の送迎車でも買い取りと貸し戻しは別契約
- 施設名義とリース会社名義を整理する
- リフト・スロープの状態も査定の対象になる
一般的な制度や取引の説明と、個別の会社が提供している契約条件は分けて判断してください。
介護施設・デイサービスの送迎車を売却する前の確認事項
介護施設の送迎車でも買い取りと貸し戻しは別契約
法人カーリースバックは、施設が所有している車を買い取ってもらい、リース契約で同じ車両を継続して使う取引です。車両を売却する契約と、売った車を借り直す契約の両方を成立させる必要があります。
通常の中古車買取会社が福祉車両を買い取れても、同じ車を施設へ貸し戻すとは限りません。また、新車の福祉車両リースを案内している事業者が、既存車の買取と貸し戻しに対応するとは限らない点にも注意してください。
問い合わせでは車種や名義だけでなく、車いす用リフトや固定装置の有無、送迎用途、介助職員の乗車形態を伝えて、対象車両として取り扱えるか確認します。
施設名義とリース会社名義を整理する
施設の運営法人が車を購入したつもりでも、ローンや割賦契約で車検証の所有者が信販会社などになっていることがあります。すでにリース中の車を新たに売却できるとも限りません。
電子車検証の記録事項も確認し、所有者・使用者・車台番号・用途を整理しておきましょう。所有権解除が必要なら、完済額と手続き方法を確認します。
売却後に施設が使用者として登録される可能性がありますが、契約の内容によって異なります。送迎業務を続けられる権限や、登録手続きの担当者を明確にしてください。
リフト・スロープの状態も査定の対象になる
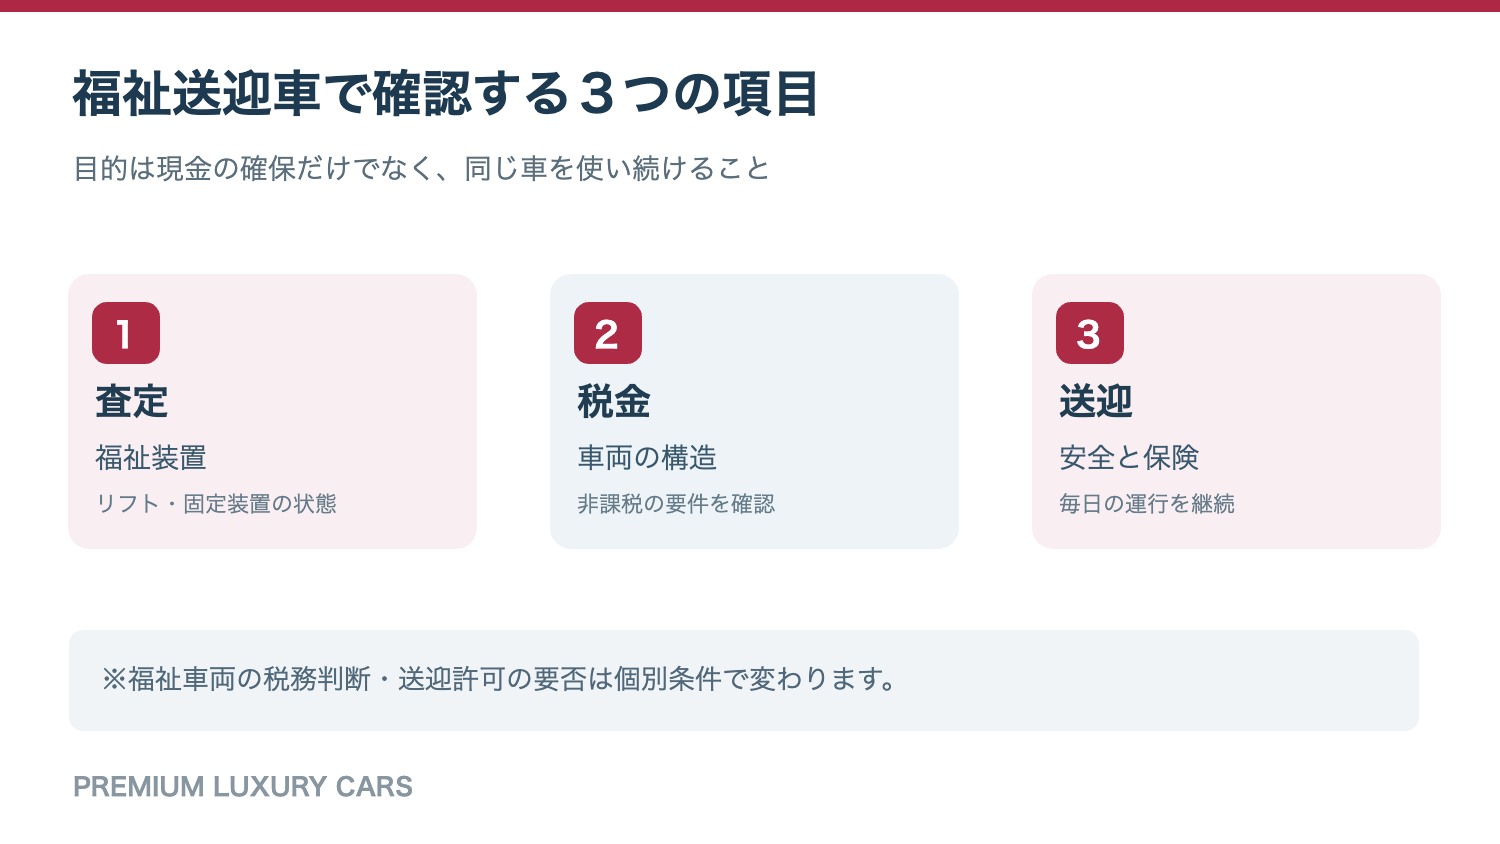
車いす利用者を乗せる車では、車体の年式・走行距離に加えて、昇降リフト、スロープ、車いす固定装置、介助用手すりなどの状態が重要です。車が走れるだけでは、安全な送迎に利用できるとは限りません。
装置の作動確認や定期的な点検の記録、修理歴をまとめましょう。リフト動作中に異音や油漏れがある場合は、契約前に専門の整備業者へ点検を依頼することも検討すべきです。
福祉装置の修理・保守に対応できないリース会社では、契約後の負担が施設側に残る可能性があります。車体部分と福祉装置部分のどこまでを保証するか、書面で確認してください。
一般のミニバンと福祉車両を混同しない
介護施設が利用する送迎車には、一般の乗用ワゴン、車いす移動車、ストレッチャー対応車などがあり、車両によって構造や乗車定員、固定装置が異なります。福祉車両という名前だけでは同じ査定基準になるとは限りません。
一般的なミニバンを送迎に使っているからといって、税法上の『身体障害者用物品に該当する自動車』となるわけでもありません。逆に、一定の装置を備えた車は消費税上の非課税要件に該当する可能性があります。
車検証の区分と装置の仕様、購入時の請求書・車両カタログなどを揃え、税務判断に必要な情報を税理士へ共有しましょう。
福祉車両は消費税が非課税となる場合がある
国税庁のタックスアンサーNo.6214では、身体障害者が運転できるように特定の補助手段を備えた車や、車いすと利用者を一緒に搬送できる昇降装置・固定手段を備えた一定の車などについて、消費税の非課税対象となる要件が示されています。
要件に該当する車両の譲渡や貸付けが非課税となる場合があります。ただし、『介護施設が使う車だから全部非課税』『リフト付きなら確認不要』という判断は誤りです。乗車定員など追加の条件が関係する場合もあります。
通常の車両売却と非課税対象車両の売却を混同しないため、契約する個々の車の構造、装置、取引の実態と税務区分を確認してください。
施設送迎と運送事業の許可・登録を区別する
介護施設の利用者を送迎する行為すべてに、旅客自動車運送事業の許可が必要なわけではありません。2024年3月の国土交通省の整理では、施設サービスに付随する送迎で運送に対する特定の反対給付がない場合、許可・登録が不要となる考え方が示されています。
一方、運送自体に対価がある場合や、第三者から委託を受けて運送を行う場合などは、別の法的整理が必要です。現在の運行がどの区分に該当するかは、料金体系と実際の事業内容を踏まえて確認してください。
リースバックによって車の所有者が変わることと、送迎業務に許可が必要かどうかは別の論点。疑問があれば地方運輸局・運輸支局へ具体的な運行形態を示して相談しましょう。
| 確認項目 | 介護送迎車の判断ポイント |
|---|---|
| 所有者・使用者 | 法人保有か、信販・リース会社名義か |
| 福祉装置 | リフト・スロープ・車いす固定装置の状態 |
| 消費税 | 車両構造が非課税要件に該当するか |
| 送迎の法的区分 | 運送への反対給付の有無などで確認 |
| 契約後の維持費 | 車体と福祉装置の修理範囲を分離 |
| 事故時 | 送迎停止・保険・代車・利用者への対応 |
送迎を止めないための査定・保険・契約条件
現車査定は送迎時間以外で調整する
デイサービスの朝夕の送迎は時間が決まっていることが多く、査定のために車を長時間使用できなくなると利用者への影響が出ます。来店査定か出張査定か、車を預かる時間があるか、装置の試験に必要な時間はどれくらいかを確認しましょう。
車両の状態やリフトの作動を確認しないまま概算額を確定額と受け止めないことが重要です。査定後に故障や装備の状態で金額が変わる可能性があります。
複数台所有する施設なら車台番号ごとに査定額、利用者の乗車条件、代替可能な車両を整理して、現場の送迎計画に支障が出ないようにします。
車いす固定装置と乗降支援の安全管理を優先
福祉車両のリフトやスロープは単なる便利装備ではなく、利用者の乗降時の安全に関わります。厚生労働省の労働安全衛生情報でも、リフトを操作するときに介助者が足を挟まれそうになった事例が紹介されています。
介助職員が装置の操作方法を理解しているか、固定ベルトや補助装置に損傷がないか、日常点検と異常時の対応手順が明確かを確認しましょう。車両を売却したからといって、施設の運行安全への責任がなくなるものではありません。
リース会社の点検・修理対応だけに頼らず、施設内で運転者と介助者の役割分担を決め、利用者の乗降時に必要な確認を続けることが大切です。
事故時の保険と利用者への対応を確認する
介護施設の送迎中の事故では、車両の損害に加えて利用者や職員のけが、送迎の中断などが問題になります。任意保険の契約者、記名被保険者、運転者条件、業務使用の補償範囲を確認してください。
リースバックで所有者が変わる場合、保険会社への連絡や補償内容の見直しが必要になる可能性があります。介護施設向けの賠償責任保険や送迎に関する事故報告の手順も、既存の業務マニュアルと照合しましょう。
千葉県は送迎時の注意事項として運転者の健康状態、無理のない送迎計画、車両点検、シートベルトや車いす固定用ベルトの確認などを挙げています。
契約後の整備費用と福祉装置の修理を分ける
『車検・整備込み』の月額料金でも、車いすリフトの専用部品、スロープ装置、車いす固定装置などの故障修理が含まれるかは分かりません。車体の通常整備と特殊装置の保守範囲を分けて見積りましょう。
専用部品の納期が長い車では、装置が故障すると送迎車として使えない期間が生じる可能性があります。代替車両を用意できるか、福祉装置付き代車の有無も重要な確認事項です。
故障した車を預けている間のリース料がどうなるか、修理に伴う費用の負担はどちらかも事前に確認してください。
買取額より手元資金と月額負担を比べる
たとえば買取額250万円、ローン残債120万円、費用10万円なら、単純な受取額は120万円です。これは架空の試算であり、福祉車両の実際の査定相場を示すものではありません。
送迎車は日常業務に欠かせず、リース契約後は月額料金が継続します。受け取る金額だけでなく、今後何か月支払うか、整備・税金・保険が月額に含まれるか、満了後に車をどうするかを見積書で確認しましょう。
一般乗用車と税務区分が違う場合には、売買対価・貸付けの税額や会計処理も変わり得ます。契約書と請求明細を顧問税理士に見せたうえで、実際の資金繰り表に反映してください。
リースバックが向く施設・向かない施設
車両が一定の価値を持ち、同じ車を安全に継続使用でき、毎月のリース料を無理なく支払える介護施設なら、資金繰り改善の選択肢として検討できます。送迎車が複数台あれば、全車を対象にする必要はありません。
一方で、リフトや車体の修理が近い車、残債が大きい車、利用者の安全確保に問題がある車を、現金を得るためだけに長期リースへ切り替えるのは慎重であるべきです。
通常売却や車両の入れ替え、銀行融資なども含めて、施設の送迎品質を維持できる選択肢を比較することが大切です。
福祉車両の見積もりで確認する七つの質問
①既存の送迎車を買取して同じ車を貸し戻せるか、②車いす装置を含めた査定をするか、③送迎用途での使用を認めるか、④車両の所有者と使用者は誰か、⑤リフト装置の故障・修理費は誰が負担するか、⑥税務上の区分はどう判断するか、⑦保険・事故・契約満了時の条件は何かを確認します。
査定に出す前に車検証・電子車検証記録事項、福祉装置の仕様書、点検・修理記録、現在の保険証券、残債証明、送迎計画を揃えておくと比較しやすくなります。
候補企業は法人向けカーリースバック会社一覧、複数車両の確認項目は社用車の複数台リースバックで整理できます。各社の福祉車両対応は個別に確認してください。
- 国税庁「No.6214 身体障害者用物品に該当する自動車」
- 国税庁「No.6201 非課税となる取引」
- 国土交通省 近畿運輸局「自家用有償旅客運送・レンタカー関係」
- 千葉県「送迎車両等の安全運転等の徹底について」
- 厚生労働省「職場のあんぜんサイト 福祉車両リフトのヒヤリ・ハット」
掲載内容は一般的な比較・確認事項です。特定会社の契約可否、審査、手数料、法令適用、税務上の結論は保証しません。取扱事業者・金融機関・所管官庁や専門家へ契約に即して確認してください。
