「社用車を手放さずに現金を確保したい」。この悩みを調べると、車担保融資とカーリースバックが並んで表示されることがあります。どちらも車を使い続けられるように見えますが、お金を借りる契約と、車を売って借り直す契約は別物です。
特に法人では、車を営業・配送・訪問に使い続けられるかが重要。契約途中で車を引き上げられる条件、会社の所有権、月々の固定支出、帳簿上の扱いまで比べる必要があります。
借入を受ける方式を「売却」と呼んだり、売買契約に買い戻し義務を付けたりする取引には注意してください。契約書の名称だけで安全性を判断せず、資金移動と権利関係を確認することが大切です。
- 車担保融資は返済義務を負う借入が中心
- カーリースバックは売却とリースを連動させる
- 買い戻し条件の付いた売買は貸付と判断される場合も
一般的な制度や取引の説明と、個別の会社が提供している契約条件は分けて判断してください。
車担保融資とカーリースバックの契約・資金の違い
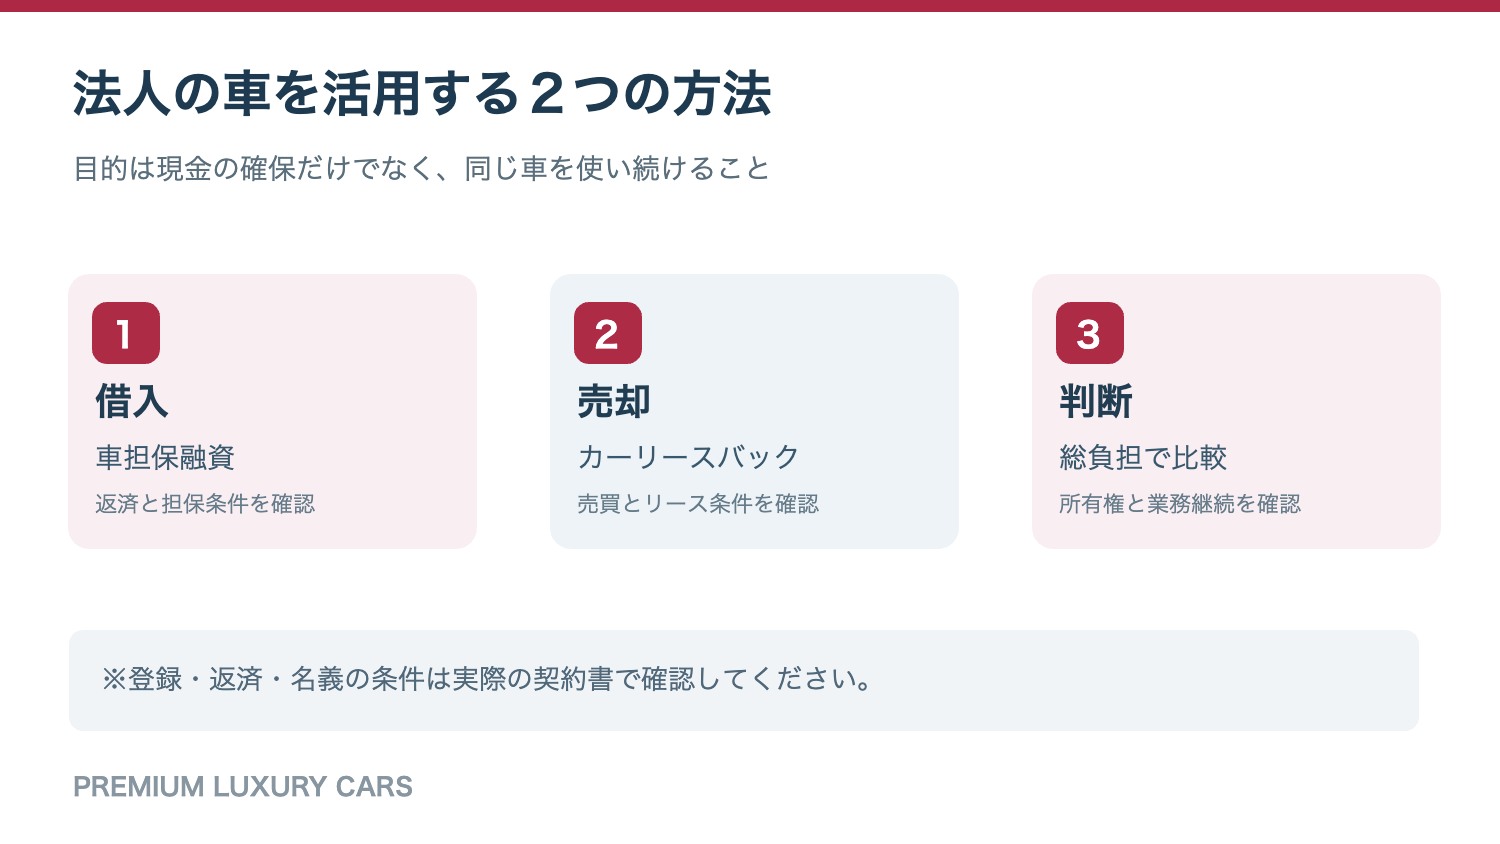
車担保融資は返済義務を負う借入が中心
車担保融資は、自動車を担保としてお金を借りる取引を指す一般的な呼び方です。貸付であれば借主は元本と利息などを返済する義務を負い、契約に基づき車両が担保の対象になります。車を会社で所有し続けられるか、名義をどう扱うかは担保方式によって異なります。
事業者は車両の市場価値だけでなく、借主の返済能力、車検証の名義、既存の担保やローン残債などを確認する場合があります。査定額と実際の借入可能額を同一視しないでください。
一部には車を預ける条件の融資もあり、営業中の社用車を毎日使用できるとは限りません。『乗ったまま』と案内されても、差し押さえや保管の条件を契約書で確認する必要があります。
カーリースバックは売却とリースを連動させる
一般的なカーリースバックは、今使っている車を買い取ってもらい、リース契約で同じ車を継続利用する仕組みです。利用者は売買代金を受け取る一方、所有者がリース会社などに変わり、月額リース料などの支払いが始まります。
ただし『車買取も法人リースも取り扱う会社』なら、現在所有する車の買取と貸し戻しを必ずできるわけではありません。問い合わせでは車台番号、車種、使用用途、名義、残債を伝え、同一車両で売買とリースを組めるか確認しましょう。
売却後に車を返却しなくてよいか、ナンバーや保険が変わるか、契約満了時にどうなるかは会社ごとに異なります。
買い戻し条件の付いた売買は貸付と判断される場合も
埼玉県の消費者向け案内では、車を担保にお金を借りたつもりが売買契約書だった相談に対し、買い戻し条件付きの売買は金銭の貸付行為に当たる場合があると説明しています。契約書の表紙に『売買』と書かれていることだけでは、実際の法的性質を断定できません。
このため、契約が本当に車の売買とリースなのか、資金の貸付けを売買形式で行うものなのか、買い戻し義務・費用・車両の処分権限などを含めて判断します。
自動車のリースバックが必ず貸金業に当たるという意味ではありません。個別の取引実態が重要なので、不明な場合は契約前に弁護士などへ確認してください。
貸付業者なら貸金業登録を確認する
金銭の貸付けを業として行う場合には、銀行などの例外を除き、原則として貸金業の登録が必要です。金融庁は登録貸金業者情報検索サービスを公開しており、事業者名や登録番号から確認できます。
『登録済み』という表示を見ただけで安心せず、実際の検索結果と商号、所在地、電話番号が一致するかを確認しましょう。金融庁は融資実行前の保証料などの振込を求める詐欺にも注意を促しています。
売買・リースを組む事業者に貸金業登録が必ず必要という意味ではありません。その会社が何の契約でお金を渡すのかが確認の出発点です。
所有者・使用者・担保権の違いは事前に書面で見る
登録自動車の売買では所有者の変更が関係し、リースバックなら契約後にリース会社側が所有者となる形が考えられます。担保融資では所有権をそのまま維持するものもあれば、別の権利設定が問題になる場合もあります。
車検証の『所有者』と『使用者』は同じとは限りません。電子車検証の記録事項も確認し、契約前後で誰が所有者・使用者になるか、法人がいつまで車を使用できるかを整理してください。
ローン中で所有権留保がある車では、会社自身が自由に処分できない場合があります。残債と解除条件を確認し、第三者に無断で担保として差し出さないようにしましょう。
入金額は査定額から差引費用を引いて考える
車の査定額が300万円という説明でも、車担保融資で300万円を借りられるとは限りません。融資の場合は担保評価と返済能力を踏まえて貸付額が決まり、契約に応じた費用が生じる可能性があります。
リースバックの場合も、買取額300万円から既存ローン残高100万円と諸費用15万円が控除されれば、単純な入金額は185万円です。この数値は架空の計算例であり、実際の価格水準を示すものではありません。
比較するときは同じ『入金可能額』で条件を揃え、借入で後から返す金額と、リースで毎月支払う金額を別々に計算します。
| 項目 | 車担保融資 | カーリースバック |
|---|---|---|
| 取引の中心 | 車を担保にした借入 | 車の売却+同じ車のリース |
| 受取金額 | 審査による借入額 | 買取額から残債等を控除した額 |
| 毎月の負担 | 元本返済と利息など | リース料と契約上の維持費等 |
| 車両の名義 | 担保方式・契約による | 一般的な売却型では所有者が変更 |
| 終わり方 | 返済完了・担保解除 | 返却・再リース・買い戻し等の条件 |
| 確認先 | 貸金業登録・貸付契約 | 売買契約とリース契約の両方 |
法人が車を使い続けるための費用・リスクの比較
利息とリース料を同じ費用として比較しない
車担保融資では借りた元本と利息を返済します。カーリースバックではリース期間に応じた料金を支払うため、支払いの性質も計算の基礎も違います。月額だけでどちらが安いとは判断できません。
融資は借入利率だけでなく実質年率や手数料、返済総額、期限前返済の条件を確認します。リースバックは売却時の費用、月額料金、車検・税金・保険・整備の負担、満了時精算を計算してください。
会計・税務上の取扱いも同じとは限りません。リースバックの会計処理は法人カーリースバックの仕訳・会計処理も参照できます。
毎月の返済負担と売上が減った場合の影響
事業資金のために現金を確保しても、毎月の負担を継続できなければ資金繰りは改善しません。借入の場合は返済予定、リースバックでは契約期間中の料金を資金繰り表に入れて確認します。
配送用のトラックや訪問営業車のように稼働が売上に直結する車では、故障や取引先の減少によって収入が落ちる月も想定しておくべきです。毎月の返済額・リース料をギリギリで設定すると、短期の入金を得ても車を失うリスクが高まります。
まずは6か月程度の資金繰りを、通常時と売上が落ちた場合の二通りで試算してみてください。
返済遅延やリース料滞納時の車両の扱い
担保融資では返済が遅れると、担保権の実行や車両の処分をめぐる問題が起きる可能性があります。ただし実際の手続きは契約と適用法令によります。『1日遅れたら必ず車を没収される』といった断定も適切ではありません。
リースバックでも滞納時には契約解除や車両返却、残りの料金の精算を求められる場合があります。返済遅延・滞納時の通知、猶予、期限の利益喪失、車両回収の条件を事前に確認しましょう。
社用車を失うと配送・営業が止まる法人は、融資かリースかだけでなく、支払い困難時の扱いが厳しすぎないかを見ることが重要です。
事故・全損・故障時の負担も契約が異なる
車担保融資の担保車両が大きな事故で価値を失っても、借入金の返済義務が消えるとは限りません。貸付条件における保険加入や担保保全条項を確認する必要があります。
カーリースバックでは事故や全損で契約途中の使用継続が難しくなる場合があり、保険金の扱いや中途解約精算などが問題になります。どちらも事故が起きたときの契約条項を読んでおくべきです。
運送・建設など業務用車の場合、保険の運転者範囲・業務用途・代替車両の準備まで確認することが大切です。
銀行融資や通常売却も比較対象から外さない
車担保融資とリースバックの二択に絞る必要はありません。銀行融資、資金使途に合う制度融資、車両の通常売却、更新予定車両の入れ替えなどを比較すると、長期負担を抑えられる場合があります。
車が会社の売上を生む重要な資産であり、所有権を維持したいなら銀行融資の方が合う場面もあります。一方で、車の更新が近いなら、売って同じ車に乗り続けること自体が合理的でない可能性があります。
銀行融資との比較は法人カーリースバックと銀行融資の違いで整理しています。
向いている会社・避けたほうがよい会社
車担保融資は返済計画が明確で、担保設定の条件を理解でき、継続利用が認められる法人なら比較の余地があります。ただし適切な登録を持つ貸付業者であるかと、借入条件の確認は不可欠です。
カーリースバックは車を売却する意思があり、リース料を無理なく払え、会社の業務に必要な車両を継続使用できる条件が整う場合に検討します。
反対に資金の使途が曖昧で慢性的な赤字が続く、車の名義が整理できない、車両価値が低い、費用の総額が確認できないといった場合には、急いでどちらかを契約しない方が安全です。
比較前に確認したい契約書と問い合わせ項目
比較には、車検証または電子車検証の記録事項、残債証明、車両の整備履歴、会社の資金繰り表、必要資金と利用目的を揃えます。貸付なら登録業者か、担保設定と返済総額が明確かを確認してください。
リースバックなら売買金額、差引入金額、月額リース料、契約満了時の返却・買い戻しの条件、途中解約、事故時の処理を確認します。両方の契約書の写しを受け取れるかも大切です。
車の買取と貸し戻しの候補は法人カーリースバック会社一覧、担保融資側の確認点は車担保融資の優良店を選ぶ方法から整理できます。どの会社も利用可否は個別に確認してください。
掲載内容は一般的な比較・確認事項です。特定会社の契約可否、審査、手数料、法令適用、税務上の結論は保証しません。取扱事業者・金融機関・所管官庁や専門家へ契約に即して確認してください。
