会社名義の高級車を手放さずに資金化したい。経営者や役員の移動に使用する車は、単純に売却して終わりにはできない場合があります。取引先への訪問、役員の送迎、長距離移動など、事業に必要な役割があるからです。
法人カーリースバックは、対象車を買い取ってもらった後にリース契約で同じ車を使い続けることを目指す方法。ただし、高級車なら査定額が高い、役員車なら審査に通りやすい、毎月のリース料は全部経費になるという考え方はいずれも危険です。車の所有者、実際の利用実態、契約内容を分けて確認する必要があります。
高級車・役員車に固有の論点は、車が業務に必要な理由と、売却後も適切な費用で使用し続けられるか。車の現場を知る立場からも、外観だけで判断せず、整備履歴と契約期間中の維持費まで見ることを勧めます。
- 車の所有者が法人か役員個人かを先に確認する
- 高級車でも買取価格が高いとは限らない
- ローン残債と所有権留保を整理する
契約条件が確認できない会社を、対応可能と決めつけないことが重要です。
法人名義の役員車・高級車をリースバックするための条件
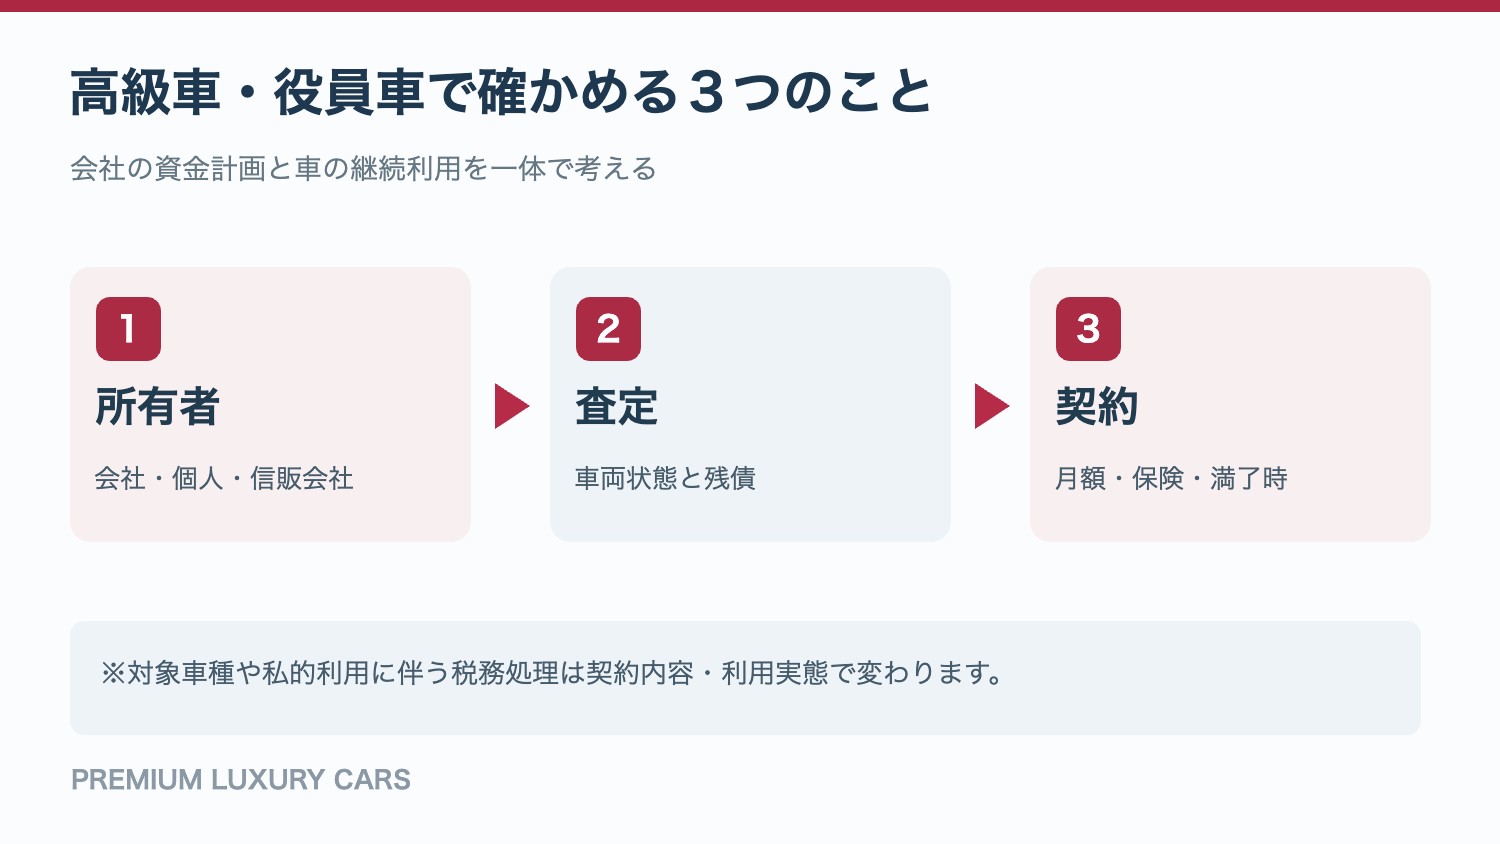
車の所有者が法人か役員個人かを先に確認する
社長が普段乗っている車でも、車検証の所有者が法人とは限りません。会社で維持費を負担していても、役員の個人名義や信販会社名義になっている場合があります。最初に電子車検証の記録事項も含め、所有者・使用者・車台番号を確認してください。
法人名義の売却と個人名義の売却は契約主体が異なります。役員個人の車を法人の保有車として申し込めるとは限らず、法人経費で車を管理していたことだけでは名義上の売却権限を示せません。
「法人名義で買い取ってから、同じ車を法人へ貸し戻せるか」を事業者に明確に質問しましょう。個人向けのみのサービスや、高額車を対象外とする会社もあり得ます。
高級車でも買取価格が高いとは限らない
新車価格が高い車でも、中古車市場での需要が限られるモデルや修理費の負担が大きい個体は、想定より低い査定になることがあります。購入時の価格や会社の帳簿価額を基準に、売却代金を決められるわけではありません。
走行距離、年式、車両状態、修復歴、装備の作動状況、整備記録、流通性などを見ながら査定が行われます。高級車は純正部品や特殊な装備の状態によって、査定後の条件調整が必要になる場合もあります。
営業担当者から概算を聞いた段階で資金計画を確定せず、実車確認の有無と、金額が最終確定する条件を確認しましょう。査定額と法人の口座に残る額は別です。
ローン残債と所有権留保を整理する
会社で車両を購入していても、割賦契約などにより車検証上の所有者が販売会社や信販会社である場合、売却前に残債精算や所有権解除が必要になることがあります。銀行借入で購入した場合も、借入契約に車両売却時の条件が定められていないか確認してください。
買取価格が400万円、完済に必要な額が250万円、別途費用が10万円なら、単純な差引受取額は140万円です。これは計算方法を示す架空例であり、実際の買取額や費用水準を示すものではありません。
残債を精算できない場合や、名義変更の承諾が得られない場合は、希望どおりに契約できない可能性があります。契約先が残債精算まで取り扱うかも確認が必要です。
高級セダン・SUV・輸入車で取扱いが分かれる理由
ひと口に高級車といっても、流通量の多いSUV、限定生産車、特殊な輸入車では再販売や保管・整備の難しさが異なります。リースバック会社がその車種を扱うかは、会社ごとの車両評価体制やリスク管理の問題です。
通常の車買取に対応していても、その車を借り直すリース契約を同時に組めるとは限りません。『買取可能』と『買取後に同じ車を継続利用可能』を別々に確認することが大切です。
契約までに車を店舗へ持ち込む必要があるか、出張査定できるか、保管期間が発生するかを聞いてください。役員車の業務使用を止められない場合、査定の段取りは金額と同じくらい重要です。
売却後の車両所有権と使用権限は別になる
リースバックでは、会社が保有していた車を売却しても、リース契約が成立すれば引き続きその車を使える可能性があります。しかし、売却後も会社が車を所有し続けるわけではありません。誰が所有者となり、誰が使用者となるか、書面で確認してください。
車検証の名義変更と、任意保険の契約内容をどの時点で見直すのかも重要です。所有者の変更が保険の継続や車両保険の条件に影響するかは、保険会社に個別確認してください。
車台番号、登録番号、保険証券、使用部署を紐づけて管理することが、会社の資産・保険管理の混乱を防ぐ基本です。
役員の私的利用と税務上の経済的利益に注意する
役員車を業務と私用で併用している場合、リースバック後もその実態は問題になります。国税庁は役員等への経済的利益について、金銭以外でも実質的に給与を支給した場合に相当するものを扱うと説明しています。
『法人がリース料を支払えば、役員の私的利用分も無条件に経費になる』とは考えないでください。車を使う目的、業務使用割合、私用の範囲、社内規程、会社と役員間の費用負担などを確認する必要があります。
運転記録や走行日報など、業務利用の実態が分かる資料は後から整えるより、日々残した方が確実です。税務上の最終判断は個別事情に左右されるため、顧問税理士へ契約内容を示して確認しましょう。
| 判断項目 | 高級車・役員車の確認点 |
|---|---|
| 所有者 | 法人所有・個人所有・所有権留保のいずれか |
| 車両価値 | 年式・状態・整備履歴・中古車市場の需要 |
| 業務利用 | 私的利用の範囲、運転記録、経理・税務 |
| 維持費 | 車検・タイヤ・保険・整備の負担 |
| 出口 | 満了時の返却・買い戻し・再リース |
高級車リースバックの見積もりと契約で失敗しない方法
月額リース料より契約期間中の総支払額を見る
役員車のリース料が月8万円と提示されても、36か月では単純計算で288万円の支払いです。初回費用、保険、税金、整備費、満了時精算を含まない単純な掛け算なので、正式な総負担額とは異なります。
比較する際は『今入金される額』『今後支払う額』『契約終了時に発生し得る額』を分けます。高額な車両ほど目先の現金が大きく見えやすい反面、長期の固定支出が経営を圧迫しないか注意が必要です。
受取額と支出の考え方は、法人カーリースバックの手元資金試算も参考になります。
走行距離・業務用途の制限を確認する
役員車は出張や取引先訪問で長距離を走る場合があります。契約上の年間走行距離、超過料金、車両を使用できる業務用途、改造や装備追加の制限を、見積段階で確認してください。
契約上の走行距離が現在の使用実績に合わなければ、月額が低くても満了時に追加費用が生じる可能性があります。直近12か月の走行記録を使い、実際に必要な距離を把握しましょう。
また、高級車特有の大径タイヤや高価な消耗品は維持費が大きくなる場合があります。費用を負担する会社を項目ごとに確認することが重要です。
任意保険・車両保険は同じ条件で続くのか
売却後に車の所有者が変わる場合、保険契約の情報修正や補償内容の確認が必要になることがあります。役員・従業員・送迎担当者など運転者の範囲も、従来の契約内容と合っているか確認しましょう。
万が一の事故や全損時に、車両保険金が誰に支払われ、残リース料や車両返却をどう精算するかは契約によって異なります。『保険付き』という一語だけで安心しないでください。
一般的な事故時の論点はカーリースバックで事故・全損した場合にもまとめています。
整備履歴と車両状態を実車査定で正確に伝える
高級車の査定では、外装の小傷よりも高額な整備予定や故障警告、電子装備の不具合が見積条件に影響する場合があります。タイヤ・ブレーキ・足回り・定期点検の記録を整理し、修復歴がある場合は正確に申告してください。
整備士の目線では、見た目が美しい車でも、試運転や診断で不具合が見つかることがあります。専門店の点検記録や実施済み修理の領収書があれば、状態説明の補助資料として提出できます。
査定内容に疑問があれば、減額の理由と正式見積の有効期限を尋ねましょう。無理に高い概算額へ飛びつく必要はありません。
買い戻しと契約満了時の選択肢を確認する
資金が回復したら車を買い戻したい、という法人もあるでしょう。しかし、すべてのリースバック契約に買い戻し権が付くわけではありません。返却・再リース・買い戻しのどれを選べるか、条件がどこに記載されるかを確認してください。
買い戻し価格が未確定なら、将来の所有権回復を前提に資金計画を立てるのは避けましょう。残価精算や原状回復、通常損耗の範囲も重要です。
契約満了後の判断はカーリースバックの満了時の扱いも参考になります。
役員車リースバックが向く会社と向かない会社
業務上その車が必要で、売却代金の使途が明確であり、月額リース料を無理なく支払える会社なら検討余地があります。大切なのは車格よりも、業務の継続性と資金繰りの健全性です。
反対に、慢性的な赤字で毎月の支払いが難しい会社、車の私的利用が大半を占める会社、残債が査定額を上回る会社、通常売却や車の入れ替えの方が合理的な会社には慎重な検討が必要です。
役員車を維持すること自体が会社の目的になってしまうと、現金確保のために将来の負担を増やす結果になりかねません。代替の車を導入した場合の総費用とも比較してください。
査定前に聞くべき7つの質問
①法人所有の対象車種に対応するか、②同一車両を買い取ってそのまま貸し戻せるか、③査定額から差し引く費用は何か、④残債精算は可能か、⑤保険・税金・整備の負担は誰か、⑥契約期間と満了時の条件は何か、⑦役員の業務用途や走行距離に制限はあるか。
営業担当者との打ち合わせでは、査定額だけでなく『売買契約書の雛形』『リース契約書の雛形』『支払総額の明細』も確認しましょう。高額な車ほど、契約前に書面で整理する意味があります。
比較候補は法人カーリースバックの会社一覧から確認できます。掲載されている会社でも役員車・高級車への対応は未確認の場合があるため、契約可否は各社へ個別に確認してください。
