資金繰りを改善したい。しかし、営業や配送に使う社用車はなくせない。そんな法人が検討する方法には、銀行や日本政策金融公庫などの融資と、現在保有する車を売却し、リース契約で同じ車を使い続けるカーリースバックがあります。
どちらにも資金を得られる可能性がありますが、借入金の返済と、車両売却後のリース料は性質が違います。融資は原則として車を売らずに資金を借り、リースバックは車の所有権を移したうえで継続使用する契約を組みます。入金の速さ、経理上の見え方、将来の負担も一律ではありません。
『審査が通りやすい方にする』『今の振込額が多い方を選ぶ』という決め方では、後で苦しくなる可能性があります。調達後の支払いと社用車の運用を一緒に見ていきましょう。
- 銀行融資は資金を借りて返済する取引
- カーリースバックは保有車を売って借り直す取引
- 車の所有権を維持したいなら比較の軸が変わる
契約条件が確認できない会社を、対応可能と決めつけないことが重要です。
法人カーリースバックと銀行融資では何が違うのか
銀行融資は資金を借りて返済する取引
銀行融資では事業に必要な資金を借り、契約した返済期間・金利・条件に従って返済します。融資が実行されても、会社所有の車を必ず売却するわけではありません。借入条件によっては担保や保証、財務資料の提出が必要になる場合があります。
日本政策金融公庫も運転資金や設備資金を対象とした融資制度を案内しており、資金使途や制度、事業内容に応じて審査が行われます。融資枠に該当することと、希望額の借入が承認されることは同じではありません。
銀行から資金を借りる目的が一時的な運転資金なのか、設備投資なのか、既存借入の返済なのかを先に整理すると、融資制度の比較がしやすくなります。
カーリースバックは保有車を売って借り直す取引
法人カーリースバックは、会社が保有する車を取扱会社へ売却し、リース契約を結んで同じ車を使い続ける方法です。売却代金が会社に入る一方、契約後は月額リース料などが発生する可能性があります。
事業者が『車買取』と『法人カーリース』の両方を提供していても、同じ車の買取とリースを連動して契約できるとは限りません。取扱車種、年式、台数、名義、残債などの条件は、最初の相談で確認してください。
実際の資金化額は査定額から残債精算や費用が引かれる可能性があります。帳簿価額や新車購入価格をそのまま受け取れる方法ではありません。
車の所有権を維持したいなら比較の軸が変わる
銀行融資は原則として車を売らずに資金を調達する方法です。ただし車を担保に取る契約や譲渡担保等が関係する場合には、車両の権利関係と処分制限を確認する必要があります。
一方、一般的な売却を伴うリースバックは、売買後の所有権がリース会社等へ移る形を想定します。会社はリース契約に基づいて車を使用するのであり、引き続き会社が所有しているわけではありません。
将来、自由に車を売却したい、改造や車両入れ替えを行う予定がある法人は、所有権の違いを軽視しないようにしましょう。
審査で見る資料とリスクが同じではない
融資では決算書、試算表、資金繰り表、資金使途、返済原資などを確認されることが一般的です。法人の業況や既存借入、保証・担保の条件も審査対象になり得ます。
カーリースバックでは、法人がリース料を払い続けられるかという観点に加え、買取対象の車両価値、名義、残債、走行距離、整備状態なども重要になります。車両価値があれば審査不要という意味ではありません。
審査が甘い、赤字でも必ず通る、決算書不要で確実に資金が入るといった広告表現は、契約条件の裏付けを確認してから判断してください。
実車査定と融資審査では入金までの工程が違う
カーリースバックでは車種・年式などによる概算の後、現車確認や所有権解除、売買契約とリース契約の成立が必要になる場合があります。来店・出張査定の可否、いつ最終金額が確定するか、売却代金がいつ振り込まれるかを確認しましょう。
銀行融資では借入申込、必要資料の提出、審査、契約、実行という流れが中心です。既に取引のある金融機関でも追加審査が必要な場合があり、資金が必要な日に必ず実行されるとは限りません。
どちらも『最短』という表現だけで比較せず、申込の締切から資金が実際に着金するまでの工程を分解することが重要です。
会計・税務の処理は契約の実態で判断する
融資で入金された借入金は、一般に売上や利益ではなく返済義務を伴う負債として扱います。一方、リースバックの入金は、会計・税務上の判定によって売却取引または金融取引と扱われ得ます。車を売ったという説明だけで利益を計上できると決めつけないでください。
またリース料がすべて単純な賃借料になるとも限りません。契約条件や会社の採用基準で、資産・負債や減価償却を検討する場面があります。
詳しい検討ポイントは法人カーリースバックの仕訳・会計処理に整理しています。資金調達前に顧問税理士や会計担当者へ契約書案を渡しましょう。
| 比較ポイント | 銀行融資 | 法人カーリースバック |
|---|---|---|
| 現金の出所 | 借入金の入金 | 所有車両の売却代金 |
| 車の所有権 | 一般に売却不要 | 一般的な売却型では移転 |
| その後の支払い | 元本と利息の返済 | リース料ほか契約上の費用 |
| 審査の材料 | 資金使途・業況・返済力など | 車両価値・名義・リース支払能力など |
| 契約終了時 | 借入金返済で終了 | 返却・再リース・買い戻し等の契約条件 |
資金繰りと車の稼働で判断する比較方法
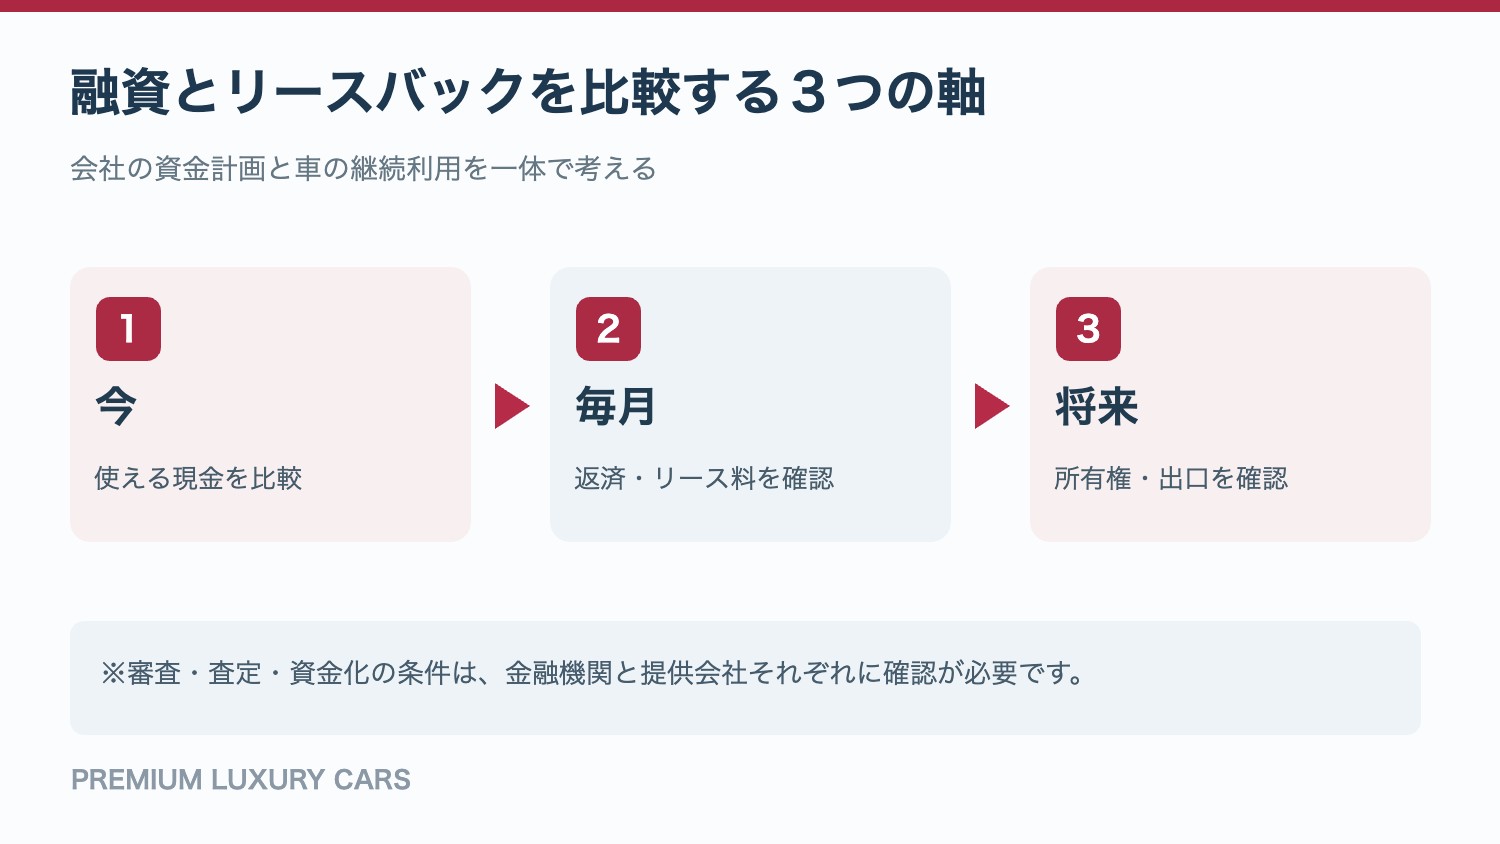
受取額だけでなく総支出を比較する
銀行融資は借入額に対して利息や契約に応じた諸費用が生じ、元本を返済します。カーリースバックは売却により得る資金から残債・費用が控除される場合があり、以後の月額リース料や保険・整備費などがかかります。
元本返済とリース料は同じ性質の費用ではないので、合計金額だけでどちらが得かを断定できません。それでも会社から出ていく現金の時期と総額を並べることは、資金繰りを判断するために不可欠です。
リース料の見積には契約期間、初回費用、契約満了時の精算、買い戻しの可否を含めてもらいましょう。
借入300万円と車両売却の架空例を分けて計算
説明用の仮定として、300万円を年利3%・36か月・毎月元利均等返済で借りる場合、月々の返済は約8万7,200円、総返済額は約314万円になります。これは金融機関の実際の金利・手数料を示すものではなく、返済方式や契約条件で金額は変動します。
一方、車両の買取額300万円でも、ローン残債100万円と差引費用10万円があれば、単純な振込額は190万円です。その後に発生するリース料・維持費・満了時精算は、別途比較が必要になります。
資金化額を同じ300万円と見なして比較するのではなく、実際に使える現金を合わせたうえで、その後の支払いと資産の状態を比べるのが公平です。
車を手放さずに事業を続けられる条件を確かめる
配送車や営業車は、車が使えないと仕事を止めるリスクがあります。融資を受けてそのまま車を保有できるなら、利用方法の自由度を維持しやすい面があります。
リースバックでも同一車両の継続利用が契約上認められれば業務を続ける選択肢になりますが、走行距離、整備、改造、運転者、契約途中の変更などに制限がある場合があります。実際の稼働状況に契約が合うか確認しましょう。
車の利用停止が一日でも重大な損失になる企業は、査定のための預かり期間や契約開始日も忘れずに確認してください。
慢性的な赤字なら資金化だけで解決しない
毎月の資金収支が赤字の会社がリースバックで現金を得ても、後に支払うリース料が新たな負担になります。銀行融資も借入元本と利息を返済しなければなりません。
新しい資金で何を立て直すのか、何か月後から売上や利益が改善するのか、固定費を見直せるのかを数字で説明できない場合は、調達方法の前に事業計画と資金繰り表を整える必要があります。
危機時には、金融機関や認定支援機関、税理士などへ相談し、資金調達の選択肢だけでなく返済条件の見直しなども含めて検討してください。
銀行融資を優先して比較したい法人
事業の返済原資を説明でき、必要資料を揃えられ、車の所有権を維持したい会社なら、まず融資を比較する意味があります。車両に残債が多い、査定額が低い、リース料が高い場合も同様です。
ただし融資の承認は保証されず、借入条件により担保・保証人が求められる可能性があります。金利、返済期間、保証・担保の条件を、金融機関へ個別に確認する必要があります。
日本政策金融公庫の一般貸付も、資金使途や事業内容に応じて利用を検討できる制度の一つです。制度ページに掲載された限度額は、利用者全員に借りられる額を意味しません。
カーリースバックを比較する意味がある法人
銀行融資の条件が合わず、会社保有車両に一定の市場価値があり、その車を業務で使い続ける必要がある場合には、カーリースバックを比較する意味があります。
ただし『融資が通らなかったから必ずリースバックできる』ということではありません。会社の決算状況と車両評価の両方を見られる可能性があり、リース料を継続して支払えるかも重要です。
比較には法人向けカーリースバック会社一覧を利用できます。対応可否・エリア・買取とリースの一体契約は各社に確認してください。
契約前の最終チェックは五つの数字を揃える
第一に本当に必要な資金額、第二に実際の着金額、第三に毎月の支払額、第四に契約期間中の支払総額、第五に満了時点の負担です。銀行融資なら借入元金・利息・担保条件を、リースバックなら買取額・残債精算・リース料・車両返却条件を入れます。
特に『入金時点では良く見えるが、半年後に資金繰りが悪化する』計画は避けるべきです。資金繰り表を少なくとも数か月先まで延ばし、売上の減少や車両故障が起きた場合も試算しましょう。
社用車の査定額から手元に残る資金は法人リースバックの手元資金試算、申込の手順は法人リースバックの契約手続きで確認できます。
