社用車を売って資金を受け取り、その車を引き続き使いたい。法人カーリースバックを調べ始めた段階では、書類の準備と入金までの流れが見えにくいものです。通常の車売却と異なり、売買契約とリース契約の両方が成立することを確認する必要があります。
「車を買い取れる会社」と「車をリースできる会社」が同じでも、既存車を買い取った直後に同一車両を貸し戻せるとは限りません。申込前の確認、書類整理、実車査定、契約、名義変更、入金を順番に整理しましょう。
- 最初に同じ車を継続利用できるか問い合わせる
- 車検証と電子車検証の記録事項を確認する
- ローン残債証明と所有権解除の条件を揃える
- 売買とリースの両契約・月額負担・入金額を確認する
契約条件が未確認の会社を一律に「利用できる」とは判断しないでください。
法人カーリースバックを申し込む前に揃える資料
最初に同じ車を継続利用できるか問い合わせる
法人リースに対応する会社でも、既存車両を買い取って貸し戻すサービスを実施していない場合があります。最初の問い合わせでは「法人所有の○○を売りたい」「同じ車に乗り続けたい」と具体的に伝えます。
対応エリア、車種・年式、希望台数、所有者名義、ローン残債の有無を答えられるようにしておくと、確認が進みやすくなります。
問い合わせの際は、「現在使っている車両を御社に買い取ってもらい、同じ車を当社がリース契約で継続使用したい」と明示するのが確実です。新車の法人リース、一般的な中古車買取、既存車両のリースバックは、それぞれ別の取引です。受付担当者がサービス名だけで判断していないか、対応可能な契約形態まで確認しましょう。
最初の連絡で伝えたいのは、法人の所在地、使用予定地域、車種・台数、年式、走行距離、車両の所有者、残債の有無、希望する資金化の時期です。「できる」と言われた場合も、査定前の暫定回答なのか、車両の状態や審査後に確定する回答なのかを分けて記録しておくと行き違いを防げます。
車検証と電子車検証の記録事項を確認する
車検証は車台番号、所有者、使用者、型式、初度登録年月などを確認する基礎資料です。電子車検証では一部の情報が券面に載らないため、記録事項や閲覧アプリで必要な項目を確かめてください。
車検証の所有者が会社名でない場合、売却できる前提が変わります。現車と車検証の情報が一致するかも確認が必要です。
電子車検証は券面だけでは所有者の詳細などを確認できない場合があります。国土交通省の車検証閲覧アプリや、自動車検査証記録事項などを使い、法人名、車台番号、使用者、使用の本拠の位置を照合します。紙のコピーを提出するだけで済むか、ICタグの読取り結果も必要かは契約先へ確認してください。
会社が日常的に使用していても、所有者が信販会社やリース会社なら、法人が自分の判断だけで売却できるとは限りません。運行拠点と登記上の本店所在地が異なる場合や、法人名の変更履歴がある場合も、先に整理しておくのが安全です。車検証に記載された情報と見積書の車両情報が一致しているか、提出前に担当者同士で確認しましょう。
ローン残債証明と所有権解除の条件を揃える
割賦販売や信販契約などで購入した社用車は、残債と名義の関係を確認します。残債がある場合、買取額から精算する方式を認めるか、不足分が必要かは取引先によって異なります。
返済予定表だけでなく、実際に完済に必要な額と所有権解除の手順を確認できる資料があると判断しやすくなります。
残債がある車では、毎月の支払予定表に記載された元金残高と、実際の一括完済に必要な精算額が一致しないことがあります。返済先へ精算基準日を伝え、一括返済額、必要な手続き、所有権解除書類を受け取れる時期を確認しましょう。査定額が残債を上回る場合でも、事務手数料や精算条件によって手元資金は変わります。
反対に、買取額だけで完済できない場合は不足額を別途用意する必要があるかもしれません。残債のある車の買取自体に対応しない事業者もあります。「車両を売却して借入を整理できる」と見込んでから条件不一致が発覚すると、資金繰り計画が崩れます。契約を進める前に、金融機関と買取・リース会社の双方から具体的な精算手順を確認してください。
法人の登記事項・印鑑証明・担当者権限を確認
会社名義の車の売買では、法人として契約を締結できる代表者・担当者が誰か、委任状が必要かが重要です。登記事項証明書、法人の印鑑証明書、本人確認関係の書類が求められる場合があります。
必要書類は手続きの種類・契約先・車両によって変わるため、画一的な書類一覧を鵜呑みにせず、会社から提示されたチェックリストに従いましょう。
見積もりを依頼した従業員と、法人として契約書に署名・押印できる人が異なる場合は、社内の決裁ルートを先に決めます。代表者の承認、取締役会などの社内決裁、委任状の要否は法人の規程や契約内容で異なります。書類を出してから承認が下りず、査定額の有効期限を過ぎてしまう事態は避けたいところです。
登記事項証明書や印鑑証明書には発行時期の指定が設けられることもあります。提出先が指定する有効期間、原本の要否、電子提出の可否を確認し、必要になった段階で取得しましょう。決算書や代表者の本人確認書類は個人情報・経営情報を含むため、メールで無造作に送らず、提出先の真正性と安全な送付方法を確かめてください。
決算書は何期分必要か事前に確認する
法人の支払能力を見るため、決算書、試算表、資金繰り表、納税状況などの資料を求められる場合があります。すべての会社が一律に同じ書類を求めるわけではありません。
赤字決算でも相談できるかどうかを含め、審査条件は提供会社ごとに異なります。法人カーリースバックの審査と必要書類も事前に確認しましょう。
審査の目的は、車両の価値だけでなく、売却後に毎月のリース料を継続して支払えるかを確認することにもあります。前期が赤字だった、設立間もない、季節によって売上が大きく変わるなどの事情があれば、隠さず説明し、どの資料で補足できるか尋ねてください。決算書の期数や必要な試算表はサービスごとに異なり、一律の必須条件ではありません。
社内では、調達した資金を何に使うのか、毎月のリース料をどの売上・入金から支払うのかを整理しておくと判断しやすくなります。例えば売掛金の入金待ちに対応するためなのか、継続的な運転資金不足を補うためなのかで、適した資金調達方法は変わります。リースバックが利用できても、資金繰りの問題を根本的に解決するとは限りません。
車の整備履歴と使用状況を把握する
実車査定では走行距離、事故・修復歴、修理歴、タイヤ・外装・機能状態などが確認される可能性があります。トラックや架装車なら上物・稼働設備の状態も重要になる場合があります。
社内で保管している点検記録簿や整備記録を揃え、車が日常業務に不可欠な理由も説明できるようにしておくと、契約条件の検討につながります。
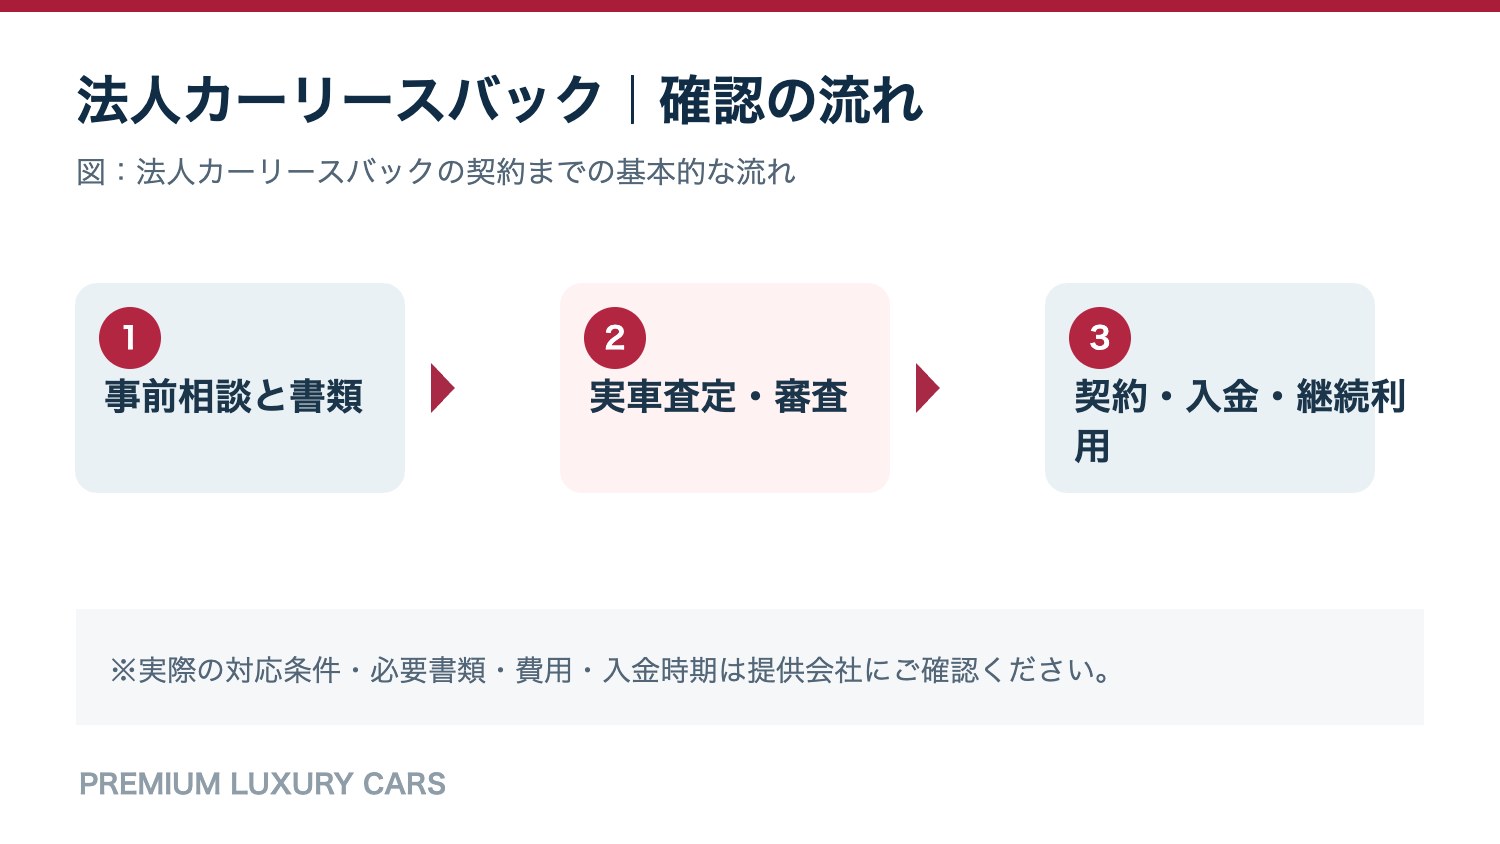
| 段階 | 確認するもの |
|---|---|
| 事前相談 | 同一車両の買取+リース対応可否 |
| 審査・査定 | 法人資料・車検証・残債・実車確認 |
| 契約 | 売買条件+リース条件 |
| 入金・登録 | 差引振込額・日付・名義変更 |
| 継続利用 | 月額・整備・保険・満了時の扱い |
車両の状態を伝える際は、年式と走行距離だけでなく、定期点検記録、タイヤ交換、修理履歴、事故や修復の有無、警告灯の点灯状況などを時系列で整理します。査定時に確認しづらい不具合があるなら、先に申告した方が後日の減額や契約トラブルを避けやすくなります。整備記録が残っていない場合は、分かる範囲と不明な範囲を分けて伝えましょう。
工事車両や架装車は、車台部分だけでなく、架装物の仕様や稼働状態、検査・点検記録が判断材料になる可能性があります。また、社名表示、業務機器、積載物、後付け装備の扱いも契約前に確認が必要です。買取額を上げることだけを目的に補修費を使い過ぎないよう、査定への影響と修理費の見積もりを比べて判断してください。
法人カーリースバックの査定・契約・入金
問い合わせ後は仮条件と最終条件を分ける
車種や年式を入力した段階の概算と、実車確認後の最終査定は別の数字です。実車査定の有無、訪問・持込の方法、最終金額が決まるタイミングを確認しましょう。
電話やオンラインの案内だけで買取代金が確定すると思い込まず、正式な見積書の交付条件を尋ねてください。
比較表を作るなら「仮買取額」「最終買取額」「月額リース料」「初期費用」「契約期間」「入金予定日」を別々の欄にします。特に電話で案内された金額には、税込・税抜の区別、手数料の控除、実車査定後の見直し条件が含まれていない場合があります。査定金額だけを並べると、最終的な手元資金や継続負担を正しく比較できません。
一度示された金額がいつまで有効なのか、正式契約前に撤回できるのか、契約後に金額が変わる条件は何かも重要です。担当者とのやりとりはメールなど記録に残る形にし、口頭で聞いた条件は見積書・契約書で再確認しましょう。新車リースや通常売却の案内をカーリースバックの成立条件と取り違えないようにすることも大切です。
車両の実査定と使用継続の段取りを決める
営業車や配送車は、査定で長時間使えなくなるだけでも業務に影響します。来店が必要なら業務時間の調整を、出張査定なら駐車場所や車両確認担当者の手配を進めます。
複数台なら1台ずつの査定明細を作り、仮査定との差が出た理由も確認できるようにします。
査定日を決めるときは、車両の担当者だけでなく、運行管理や配車を行う部署とも相談しましょう。配送車が稼働中で車内に荷物が多い、工事現場から戻る時間が読めないなど、現物確認の制約は実務上よくあります。車検証類、鍵、点検記録をまとめ、査定担当者が確認する箇所を事前に聞いておくと当日の手戻りを減らせます。
「売却」と「使用継続」が連続して成立しても、登録・保険・契約上の手続きの途中で運転できない期間が生じないかは別問題です。車を引き渡す必要があるのか、引き渡しがある場合はいつ戻るのか、営業ナンバーや事業許可に関わる条件はないかを確認します。複数台を一括で進める場合は、車台番号ごとに査定額と手続き日程を管理してください。
売買契約とリース契約を同時に確認する
買取価格が高くても、リース料が払えなければ継続利用は難しくなります。売却価格だけで契約を決めず、同じ車のリース契約が成立する条件まで確認することが大切です。
契約書では売買対象の車台番号、所有権の移転時期、リース期間、月額料金、初回費用、維持費、中途解約、事故時、満了時の精算を照合しましょう。
確認すべき契約書は少なくとも二つの視点があります。一つは、法人が所有する車をいくらで誰へ売るのかを定める売買条件。もう一つは、売却した車をいつから、いくらで、何年間使用できるのかを定めるリース条件です。片方だけ先に確定して、もう片方の審査や条件が成立しなかった場合にどうなるか、契約締結前に確認しておきましょう。
例えば月額5万円で36か月使う契約なら、単純なリース料の合計は180万円です。ただしこれは計算例であり、実際の費用ではありません。頭金、事務手数料、税金、車検、消耗品、任意保険、走行距離超過費用、満了時の返却・買い戻し費用などが別途発生するかもしれません。買取額から入る現金だけでなく、契約期間全体の支出を合わせて比較してください。
買取代金の入金時期と差引額を確認する
資金繰りを改善したい法人にとって、査定額より大切なのは入金日と実際の入金額です。ローン残債や諸費用が差し引かれる場合、手元に入る額は提示された査定額と異なります。
架空の見積例では買取額300万円、残債100万円、差引費用10万円なら単純な入金額は190万円です。実際は税込・税抜の表示や別払い費用も確認してください。
「査定額300万円」という言葉だけでは資金繰り表に記入できません。ローン完済分、売却に伴う費用、契約時に支払う保証金や初期費用など、控除・別払いになる項目を一覧にし、「買取会社から実際にいつ、いくら振り込まれるのか」を書面で確かめます。税務上の取扱いによって会計上の数字は異なるため、税込価格だけで損益を判断しないでください。
資金が必要な期限が決まっている場合は、入金予定日が金融機関の営業日と重なるか、必要書類に不備があった場合の取扱いも聞いておくと安心です。売却代金の入金前に他の支払義務が発生しないか、振込先は法人名義口座でよいかも確認しましょう。入金された金額を短期の運転資金に充てても、その後のリース料支払いが続く点を忘れてはいけません。
名義変更・保険変更の担当を決める
売却後は車の所有者が変わる可能性があります。名義変更を誰が担当するか、電子車検証の情報の確認方法、任意保険の通知・変更、車をその間も使えるかを決めましょう。
所有者・使用者の違いは法人カーリースバックと車検証の名義で詳しく整理しています。
車の所有者が変わる場合、登録の手続きには移転登録が関係します。国土交通省は、名義変更などの際に登録内容を適切に変更するよう案内しています。軽自動車など車種によって手続き先や必要書類が異なるため、売買契約書に「誰が、いつまでに、どの登録を行い、完了をどう通知するか」を明記しておくことが重要です。
任意保険も車検証の名義と必ず同じルールで自動継続されるとは限りません。法人契約の保険会社や代理店に、所有者変更後の記名被保険者、業務使用の範囲、運転者条件、車両保険、事故時の連絡順を確認します。名義変更が完了したことと、契約上・保険上問題なく車を業務使用できることは、分けて確認しましょう。
契約後の月額支払いと車両維持を管理する
入金後も資金繰りは続きます。月額リース料の引落日、車検や税金の負担、整備・故障時の手続き、保険・代車の条件を社内担当者が把握できる状態にしてください。
営業や配送の車なら、車両利用のルールとリース契約の制限が矛盾していないかも確認しましょう。
入金が完了したら、契約書と車両管理台帳をひも付けて保存しましょう。管理表には車台番号、使用部署、リース開始日・満了日、月額料金、引落口座、走行距離の条件、点検や車検の担当、事故時の連絡先を整理します。経理担当と現場の車両管理者が同じ情報を確認できると、契約違反や支払い忘れの防止につながります。
故障や事故が起きたときの修理先を自由に選べるか、修理費は誰の負担か、全損や長期間の使用不能時にリース料がどうなるかは契約ごとに異なります。営業車両であれば代車の有無や保険の補償範囲も実務に直結します。契約満了の直前に初めて返却条件を確認するのではなく、半年前など社内で確認時期を決め、更新・返却・買い戻しの選択肢を早めに整理しておきましょう。
法人カーリースバックのよくある質問
Q. 法人カーリースバックは車を預けずに進められますか?
査定や登録の方法は事業者・車種によって異なります。出張査定だけで済むか、車両の一時的な引き渡しが必要か、引き渡しがある場合も業務を継続できるかを先に確認してください。「同じ車に乗り続けられる」ことと「手続き中に一度も預けない」ことは同義ではありません。
Q. ローン残債がある社用車も対象になりますか?
対応の可否は契約先の判断によります。残債の精算額と所有者名義を確認し、買取代金から精算できるのか、不足額を別途負担する必要があるのかを具体的に問い合わせましょう。残債があることだけで一律に可否を断定できません。
Q. 申込みから何日で入金されますか?
必要書類の準備、実車査定、審査、契約、残債精算などの状況で異なるため、一律の日数は示せません。資金が必要な期限を伝え、入金日が確定する条件と、不備が見つかった場合の対応を確認することが重要です。
Q. 法人カーリースバックの審査に必要な決算書は何期分ですか?
必要な期数や試算表の要否は提供会社によって異なります。最新の決算書や法人情報を準備しつつ、提出対象と審査基準を確認してください。法人の業歴や財務状況だけで、利用できると保証されるものではありません。
法人カーリースバックの契約手順まとめ
リース料の総支払額が大きい、残債が査定額を上回る、所有権を移せない、契約できても業務用途に合わない場合は、無理にカーリースバックを進める必要はありません。
まずは法人向け会社一覧で取扱条件を確認し、ファクタリング・融資との比較なども含め、自社に合う方法を選びましょう。
判断基準は「今いくら入るか」だけではありません。手元資金、月額支払い、業務の継続性、車両の使用制限、契約満了時の扱いを並べると、自社に合う選択が見えやすくなります。資金化を急ぐほど、査定額だけで契約しないことが大切です。リースバックが成立しない場合も、通常売却、借入条件の見直し、資金繰り計画の修正など、別の選択肢を検討してください。
掲載内容は一般的な制度・契約上の確認事項です。個別の提供会社の対応可否を保証するものではありません。税務・会計・保険・登録の最終判断は契約書と担当専門家に確認してください。
