カーリースバックを契約した後に、車が不要になることもあります。毎月の支払いが厳しくなり、車を返して契約を終えたい人もいるでしょう。
ただし、車を返せば、その日からリース料がなくなるとは限りません。カーリースバックは車の売却とリース契約を組み合わせたサービスです。売却した車の所有者は原則としてリース会社側になり、利用者は契約に沿って同じ車を借り続けます。
国民生活センターは、一般のカーリースについて、中途解約は原則できず、認められても解約料などが生じると注意喚起しています。一方、カーリースバックには条件付きの中途解約を公式に案内する事業者もあります。
自分の契約で「解約できるか」「いくら払うか」「車をどうするか」を分けて確認することが重要です。
- 途中解約できるかは契約会社・プランによる。
- 解約できても残リース料や精算金が必要な場合がある。
- 金額が確定する前に車を返却・処分しない。
先に確認すること:解約希望日・残契約期間・中途解約金の計算方法・車両の返却条件・買い戻しの可否。この5点を契約先へ書面で確認してください。
カーリースバックの途中解約条件と費用
途中解約は原則できない?例外はある?
カーリースは一定期間の利用を前提とする契約です。一般のカーリースと同様に、カーリースバックでも自由な途中解約を前提にしない方が安全です。
ただし、すべての事業者で一律に解約禁止というわけではありません。クルマネー公式サイトでは、最終リース期間までの残りのリース代金をすべて支払えば中途解約できると案内しています。
フジカーリースバックのFAQも、途中解約は可能と案内していますが、違約金などは契約時に説明する方針です。
この違いからも、サービス名だけで結論を出さず、手元の契約書を優先する必要があります。申し込んだ時期やプランが違えば、条件も異なる可能性があります。
とくに「いつでも返せる」「毎月払いだから好きなときにやめられる」という理解は危険です。事業者の査定額が高くても、中途解約の条件が厳しければ、生活環境が変わった際に支出が重くなります。
契約期間を短くすると月額が増えることもあるため、月額と解約条件はセットで判断しましょう。
契約前のキャンセルと契約後の解約の違い
「査定依頼を取り消したい」「申込後にやめたい」「車の売却・リース契約を締結した後にやめたい」は、それぞれ確認すべき内容が異なります。
- 査定・相談段階:費用負担や取消し手順を確認する。
- 申込・審査段階:いつ契約が成立するのか、取消し費用があるのかを確認する。
- 売買・リース契約成立後:各契約の解除条項、返金・精算、名義変更の状況を確認する。
とくに、車の売買契約とリース契約が別々に締結される場合、一方の取消しだけで全て解決するとは限りません。
「書類をまだ受け取っていないから解約料は不要」と決めつけず、成立時点を契約先へ確認しましょう。
申込みの撤回を希望する場合は、申込番号・連絡日時・担当者名・取消しを依頼した内容を記録します。
車検証上の所有者がすでに変わっていると、名義を戻す手続きも問題になります。支払いがまだ始まっていなくても、買取代金の振込みや名義変更が進んでいるかを確認してください。
一般にすべてのカーリースバック契約へ無条件のクーリング・オフが適用されるわけではありません。
違約金・中途解約金に含まれる費用
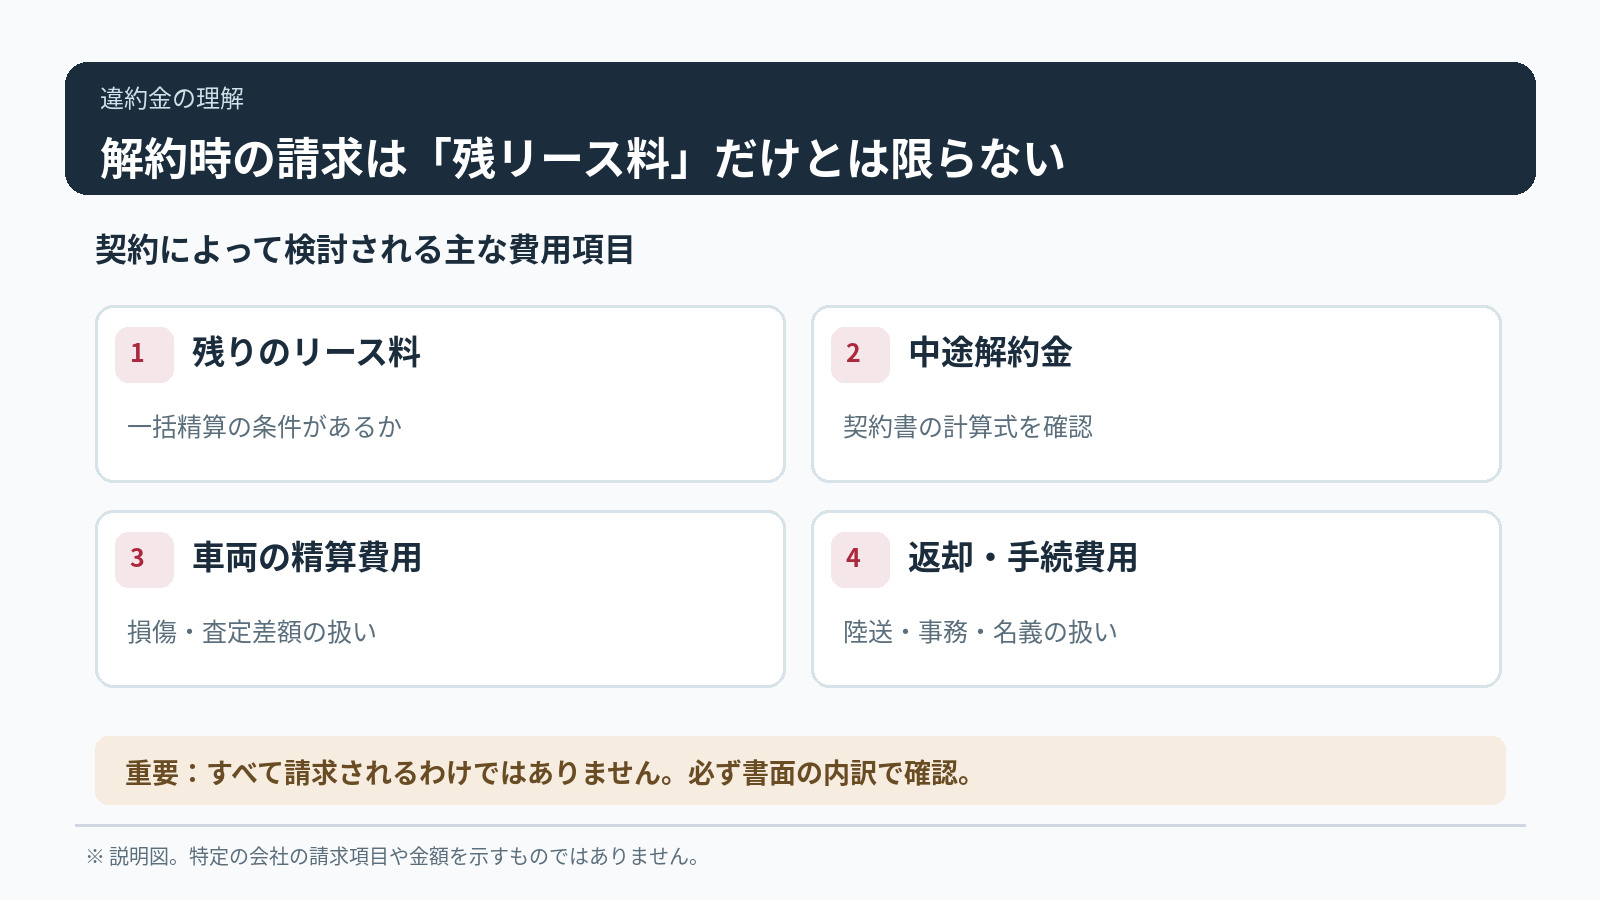
中途解約時の支払いは「違約金」という一語でまとめられがちですが、請求内容は契約によって異なります。
たとえば、次のような項目が関係する可能性があります。
- 残りの契約期間に対応するリース料や規定損害金
- 車両の損傷や状態による精算金
- 車両の返却、輸送、名義変更などの費用
- 契約書で定められた事務費用や未払金
すべてが必ず請求されるわけではありません。金額だけでなく、どの条項に基づく請求かを確認してください。
請求書に「精算金」「規定損害金」「買戻代金」と記載されていても、同じ意味とは限りません。
担当者にはそれぞれが何の費用かを聞き、残リース料と二重計上されていないか照合します。
車両返却時に室内の汚れ、傷、装備品の欠品が問題になる場合は、引渡し前の写真が役立ちます。
契約に定めのない費用は、その根拠を確認する姿勢が必要です。
残りのリース料は全額請求される?
結論は契約先によって異なります。
クルマネー公式のFAQでは、残りのリース代金をすべて支払うことが中途解約の条件とされています。
ほかの会社では、所定の計算式による精算金が設定されていることもあります。
残月数だけで解約金を推測するのは危険です。リース料に含まれる税金、保険、車検、維持費の取扱いがどうなるかも確認してください。
精算方法が契約書に書かれていなければ、計算の根拠を問い合わせましょう。
車の返却と買い戻しはどちらが得?
「車はもう不要だから返却する」という選択と、「現金を用意して買い戻す」という選択は、発生する費用も、その後の車の所有者も違います。
| 選択肢 | 確認する費用・条件 | 向く状況 |
|---|---|---|
| 契約を継続 | 今後の月額負担、契約満了条件 | 車が必要で、支払いを続けられる場合 |
| 解約して返却 | 解約金、返却費用、車両状態による精算 | 車が不要で、解約費用を負担できる場合 |
| 買い戻し | 買い戻し価格、登録費用、支払い方法 | 車を所有し直したい場合 |
買い戻しを認める会社でも、途中解約とは別の価格計算が必要な場合があります。
金額を並べ、今後必要な車の維持費まで含めて比べることが重要です。
ここで確認したいのは「車を返した後も支払いが残るか」という点です。車が不要でも、残期間のリース料を支払う条件なら経済的な負担はすぐには消えません。
逆に買い戻しにはまとまった資金が必要です。所有し直した車を売却する予定なら、買い戻し総額と第三者の査定額を別々に確認し、売却できると決めつけないことが大切です。
事故・故障・支払い困難での解約
事故で車が全損したとき、故障で使えなくなったとき、失業や収入減で月額料金を払えなくなったときも、契約が自動で消えるとは限りません。
事故時は車両保険の対象、保険金の支払先、残リース料や解約金の精算方法を確認します。
故障時は修理負担と代車の扱いを確認しましょう。支払いが難しい場合は、滞納を放置せず、契約先に状況と希望を早めに伝えることが重要です。
車が動かなくなった場合は、整備工場の修理見積書や故障診断の結果を残します。
全損事故では保険金の受領者や所有者の手続きも重要です。「走れないから解約できる」と自己判断せず、車を保管したまま契約会社と保険会社へ連絡し、修理・返却・解約の順序を確認しましょう。
車検・税金などの負担範囲については、カーリースバックの車検費用の解説も参考にしてください。
途中解約で損しないための確認と対処法
契約書で最初に見るべき項目
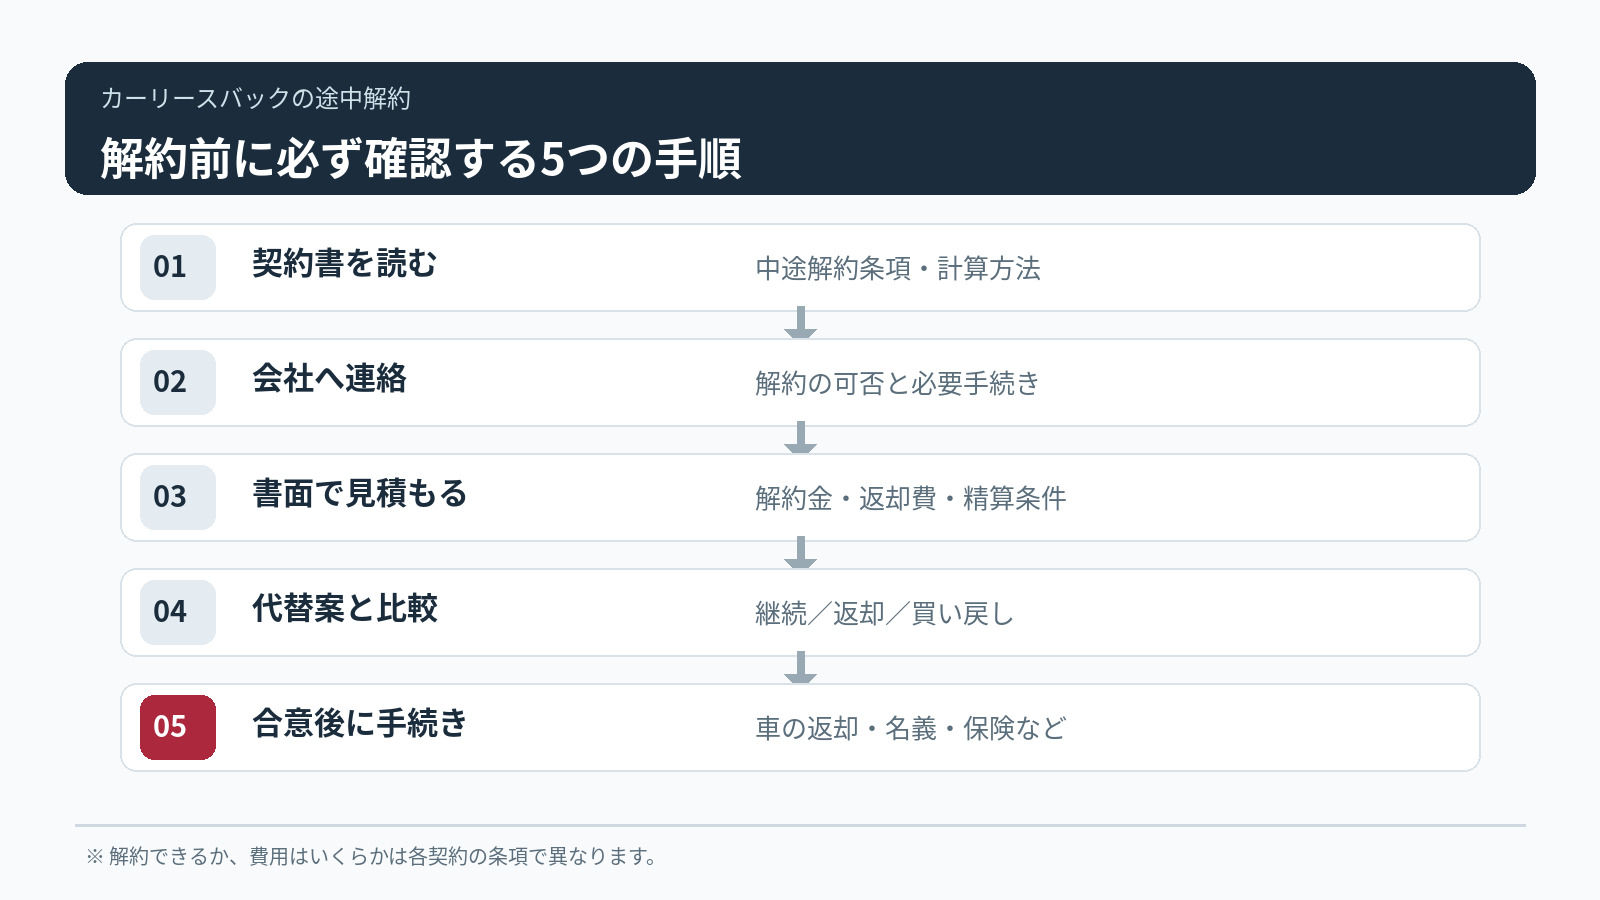
手元の契約書と重要事項の説明資料を用意し、次の箇所を順番に確認します。
- リース契約の開始日・満了日・残期間
- 中途解約の可否、事前通知期限、申請方法
- 規定損害金や解約金の計算式
- 返却時の車両状態、走行距離、費用負担
- 買い戻し・再リースの可否と金額
契約書に「残価」という言葉があれば、契約満了時に想定する車の価値のことです。
残価の精算が必要か、途中解約時にどのように扱うかも確認しましょう。
リース会社に確認する5つの質問
口頭の説明だけでは、後から「聞いていた金額と違う」という争いが起きやすくなります。
問い合わせ時は次の5つを尋ね、回答をメールなどで残すのがおすすめです。
- 契約日と希望解約日を踏まえて、中途解約は可能ですか。
- 解約金はいくらですか。計算式と内訳をください。
- 車の返却場所と返却費用、傷や走行距離の精算条件は何ですか。
- 買い戻しを選べる場合、総額はいくらですか。
- 契約を続けた場合と解約する場合の総負担を比較できますか。
複数の担当者から異なる説明があった場合も、契約書の該当条項と正式な見積書で整理しましょう。
解約金だけを聞いて終わりにせず、解約日までのリース料や返却日以降の口座引落しについても尋ねます。
「まだ解約するか決めていない」と伝えたうえで、現時点の試算を依頼しても構いません。
見積書の有効期限があるなら記録し、手続き確定前の条件変更に備えます。
電話だけで正式解約扱いになることを避けるためにも、問い合わせと解約申込みを区別して伝えてください。
途中解約金の計算例と注意点
月額リース料が2万5,000円で、契約満了まで18か月あるとします。この場合、残りの月額料金の単純合計は45万円です。
例示:25,000円 × 18か月 = 450,000円。これは「残りの月額料金の合計」であって、全会社共通の中途解約金ではありません。
実際の請求は、契約書に記載された残債・損害金・費用の精算方法に従って決まります。
返却時に追加の精算が生じることもあれば、解約と買い戻しで条件が違うこともあります。仮の数字をそのまま支払予定額と考えないでください。
投稿者syuu11さん(23歳・評価3/5)は、急な出費に備えるためカーリースバックを利用し、車の買取査定額が約80万円、月額リース料が約2万5,000円だったと申告しています。
利用会社名と契約期間は確認できていません。
この月額で仮に36か月利用すると、単純な月額合計は90万円です。ただし、これは投稿者の実際の契約総額ではありません。
残りの契約月数が分からないため、途中解約金も計算できません。
売却時に受け取る額と、その後に支払う額を分ける必要性が分かる事例です。
会社別の途中解約条件を比較
2026年11月7日に確認した、各社の公開FAQの内容をまとめます。
これらは一般向けの公開案内であり、個別の契約書の条件を保証するものではありません。
| 事業者・サービス | 公式の説明 | 契約前の確認点 |
|---|---|---|
| クルマネー X STAR株式会社 |
残りのリース代金をすべて支払う場合は途中解約可能 | 未払い月額、支払時期、車両返却手順 |
| フジカーリースバック | 途中解約可能。違約金などの条件は契約時に説明 | 具体的な違約金の計算式、買い戻しの場合との違い |
| カーマネー 株式会社HSP |
原則不可。ただし、やむを得ない事情では相談可能。残期間に応じた中途解約金 | 例外の対象となる事情、精算方法、証明書類 |
参照:クルマネー公式FAQ、フジカーリースバック公式FAQ、カーマネー公式FAQ。
PLCに寄せられたtakaponさん(評価5/5)の口コミには、急な出費で資金が必要だったことや、車を手放さずに済んだことが書かれています。
一方で「総合的に、支払う金額は多くなってしまう」と負担面にも触れています。
これは途中解約の体験談ではありません。高評価であっても、支払総額には注意が必要だと分かる投稿です。
PLCのクルマネー口コミページでは、ほかの投稿と評価状況も確認できます。
契約・支払いの事実は投稿者の申告で、PLCが書類で裏付けたものではありません。
解約でもめたときの相談先
契約書と請求の内容が合わない、説明を受けた条件と異なる、請求額の根拠が示されない、といった場合は、経緯と証拠を整理しましょう。
契約書、見積書、メール、請求書、車両の写真などを保管しておきます。
事業者との話し合いで解決できない場合は、最寄りの消費生活センターへ相談する方法があります。
消費者ホットラインは188です。国民生活センターもカーリース契約の中途解約をめぐるトラブルに注意を促しています。
同センターは2026年6月、一般のカーリースで月2万円の4年契約を結び、約半年後に解約を希望した人が、約120万円の解約料金を請求された相談事例を公表しています。
これはカーリースバックの事例ではありませんが、「乗れなくなれば返して終了」とは限らないことを示します。
違約金が高いという印象だけで判断せず、契約期間と料金の算定根拠を示して相談してください。
注意:返却や支払い停止を独断で進めないでください。契約違反や追加請求につながる可能性があります。請求の妥当性に争いがある場合は、消費生活センターや法律の専門家に相談してください。
契約前に総支払額を比較する方法
カーリースバックは車を売却して現金を受け取れる反面、その後もリース料が続きます。
途中解約の可能性が少しでもあるなら、売却代金だけでは判断できません。
たとえば、「受け取る売却金額」「月額×契約期間」「満了時の返却・買い戻し条件」「途中解約費用」を並べると、契約後の負担が見えてきます。
車が生活や仕事に必要かどうかも重要です。
家計の見直しであれば、入金された売却代金を使い切った後も月額を払い続けられるかを考えます。
車が仕事に欠かせないなら、契約終了後の移動手段も費用に入れます。
資金調達の緊急性だけで即決するのではなく、通常の車売却や支出の削減と比べてから判断してください。
基本的な仕組みを整理したい場合は、カーリースバックの仕組みとデメリットの解説も確認してください。
会社選びは個人・法人・トラック向けの比較ページから探せます。
PLCではカーリースバックに関する相談を受け付けています。
相談は契約や解約を保証するものではありません。条件を比較し、必要な確認事項を整理してください。
PLCに相談するクルマネーはPLCの提携先です。これからカーリースバックを検討する場合は、査定額だけでなく月々の支払い、途中解約の可否・精算額、返却条件を申込前に確認してください。すでに契約中の解約相談は、現在の契約先に直接確認しましょう。
PRクルマネーの無料査定・契約条件を見る掲載時点の一般公開情報です。実際の解約可否・料金は、個別の売買契約書とリース契約書に従って確認してください。
