「社用車は1台しかない。それでもリースバックを利用できるだろうか」
営業や顧客訪問に欠かせない車を残したまま運転資金を確保したい。そんな小規模法人が検討する選択肢の一つが、現在所有する車を売却し、リース契約で使い続ける法人カーリースバックです。
結論から言えば、車が1台だからという理由だけで、すべての事業者がリースバックを利用できないと決まるわけではありません。ただし、1台から申し込めるか、いくら以上の車両が対象か、どの法人規模を受け付けるかは提供会社ごとに異なります。「法人向けリースに対応」と書かれているだけでは、所有車1台の買取・リースバックに対応する証拠にはなりません。
重要なのは、車を使い続けられることだけでなく、売却後に手元に残る資金と毎月のリース料を一緒に比較することです。
- 「新車を1台借りる」のではなく「現在所有する車を1台買い取ってリースバックする」契約ができるか
- 対象車の所有者・年式・走行距離・査定額に条件があるか
- 受取金と月額・総支払額、満了時の扱いをセットで説明してもらえるか
- 修理・事故で使えない間の代車と費用を確認する
法人カーリースバックは社用車1台から利用できる?判断のポイント
1台でも相談できるかは会社の最低台数・車両価値による
法人向けのオートリースは、多数の社用車をまとめて管理する企業だけのものではありません。しかし、新しく車をリースする契約と、所有済みの車を買い取って同じ車をリースする契約は仕組みが違います。
リースバックの場合は、車両査定、所有権の確認、売買契約、リース条件の設定など、個別の手続きが必要です。会社によっては少額の車両や単独1台の案件を扱わない可能性があります。逆に、単独の車について相談窓口があっても、査定・審査の結果によっては契約に至らないこともあります。
問い合わせでは「法人名義で保有している○○年式の乗用車を、1台だけ売却してそのまま利用したい」と伝え、最低台数・最低買取額・対象車種を確認しましょう。契約可能と判断されるまで、車の売却手続きを先行させないことが大切です。
1台だけの相談では、最初に「受付可能な台数」と「査定した車をそのまま貸し戻せるか」の二つを確かめます。車両の最低評価額、法人の事業年数、利用目的など、受付条件があるかもしれません。条件が未公開なら、対応する可能性があることと、実際に契約できることを混同しないでください。
「法人カーリース1台から」と「カーリースバック対応」は別の話
「法人カーリースは1台から申し込めます」という案内があっても、それは新車や中古車を新しく導入するリースかもしれません。現在利用している車を買い取ってもらえるとは限りません。
実際、法人向けカーリースの公式案内の中には、保有中の車をリースに切り替えるリースバックを明示したものがあります。一方で、カーリース全般の紹介ページにはリースバックの記述がないこともあります。
同じ会社が「中古車買取」と「カーリース」の両方を扱う場合も、同一車両の買取と、その車を借り直す契約を連動して実施できるかを必ず確認してください。この点が確認できて初めて、今回の目的に合う候補になります。
新車リースであれば車両を新規調達する契約ですが、リースバックには法人から既存車を買い取る売買と、その車を使用し続けるリースの両方が必要です。受付担当者へ問い合わせるときは、現在の登録番号や車台番号を伝えられるようにしておき、「同じ車で業務を続ける」ことを必須条件として確認しましょう。
車検証の所有者が法人か、ローン会社かを確認する
まず車検証の「所有者」と「使用者」を確認します。法人名義で使用していても、ローン契約によって販売会社や信販会社が所有者となっている場合があります。
所有権留保がある車は、残債の精算や所有権解除が必要になることがあります。売却額だけでなく、売却に使える権利があるかを確認しなければなりません。
また、社長個人の名義の車を会社が業務に使っている場合、それを「法人所有の社用車」として売却できるとは限りません。個人から法人への名義変更、売買価格の妥当性、会計上の扱いなど、別の論点が生じます。
電子車検証では券面に所有者情報がすべて表示されないことがあるため、必要に応じて車検証閲覧アプリや車検証記録事項で確認してください。
電子車検証は券面だけでは所有者の情報や有効期間などを確認できない場合があります。国土交通省の車検証閲覧アプリで記録を確認し、社内の固定資産台帳と一致するか確かめてください。登録上の所有者が信販会社などなら、売却前に必要となる精算・所有権解除の段取りを契約先と共有します。
「法人名義の車」と思っていたら、実際は役員個人が購入した車だったというケースでは、売主を法人とする前提から見直す必要があります。売主、代金の振込先、法人が継続使用するための契約関係を整理し、必要なら税理士や契約先に相談してください。名義が違っても問題ないと安易に決めつけないことが大切です。
年式・走行距離・事故歴は1台案件ほど重視したい
1台しかない車では、契約後にその車が故障すると会社の業務そのものが止まる可能性があります。査定額の高さだけでなく、リース期間中に安心して稼働できる状態かを見極めましょう。
年式や走行距離、修復歴、車検残期間、タイヤ・ブレーキ・バッテリーなどの状態は、査定の参考になります。車種によってはエンジンや変速機の不具合、ハイブリッド車の駆動用バッテリーなども将来の修理費に影響します。
元整備士の視点では、査定前に整備記録簿と過去の修理履歴をまとめることを勧めます。外観がきれいでも、定期交換部品の整備を長く先送りしていれば、契約後の支出が膨らむ恐れがあります。実車査定の有無と、仮査定から金額が変わる条件も確認したいところです。
とくに1台しかない営業車では、修理期間中に代わりの車を用意できるかが実務上の大きな違いになります。査定が通っても、リース期間中に高額修理が必要となれば月額支払いに加えて負担が発生するかもしれません。査定額を少し上げるための外装補修より、故障リスクの把握と整備記録の整理を優先する判断も必要です。
役員車・営業車・配送車で確認すべき条件は変わる
社用車1台といっても、使用目的はさまざまです。役員の移動に使う車、得意先を回る営業車、日々荷物を運ぶ配送車では、走行距離と故障リスクが異なります。
例えば長距離営業が中心で年間3万km走る車は、3年間で約9万km走る計算になります。契約に走行距離制限があるなら、現状の利用ペースで超過しないかを確認する必要があります。
営業用ナンバーや特殊な架装のある車は、一般的な乗用車と取扱条件が異なる場合があります。特に配送車や業務専用車は、故障時の代車、保険、整備工場の指定まで確認しておきたいところです。
役員車なら複数の運転者による使用や保険条件、営業車なら長距離移動と走行距離の制限、配送車なら積載や架装の扱いを確認します。契約後も同じ業務用途で使えるか、車体への社名表示や追加装備を維持できるかは、見積もり段階で明確にしておきましょう。用途によっては対象外となることもあります。
小規模法人・設立間もない会社の審査はどうなる?
「従業員が少ないから」「設立したばかりだから」といって審査結果を一律に断定することはできません。ただし、法人向けカーリースバックでは、車両の買取査定とは別にリース契約の審査が行われるのが一般的です。
売上や決算内容、事業の継続性、既存借入、毎月の支払余力などが判断材料となる可能性があります。決算書が揃わない場合に代替書類が認められるかも事業者次第です。
審査の具体的な準備や赤字決算については法人カーリースバックの審査・必要書類の解説に整理しました。小規模法人ほど、資金受取額だけでなく月々の支払いを続けられる見通しを立てることが重要です。
設立から日が浅い法人の場合、決算書が十分にそろっていないことがあります。提出資料の代替として試算表、売上の実績、事業計画などを確認されるかどうかは取扱会社ごとに異なります。車両の買取査定額が出ても、リース料を継続して払えるかという契約上の審査は別なので、査定額だけで利用可否を判断しないでください。
査定額が低い車を1台だけ売る意味はある?
車を売却してまとまった資金を得たい場合、車両の市場価値が低ければ、手数料や残債を差し引いた受取額も小さくなります。契約手続きの費用や毎月のリース料を考えると、金銭的なメリットが出にくいケースがあります。
例えば車の査定額が30万円でも、残債と諸費用でほぼ相殺されるなら、運転資金として手元に残る額は限られます。無理にリースバックにするより、今の所有状態で車を使い続ける方が合理的かもしれません。
売却しても業務が止まらないか、他に資金調達の選択肢がないかまで含めて検討してください。
例えば査定額30万円に対してローン残債20万円、諸費用5万円という仮定なら、手元に残るのは単純計算で5万円です。これに月々のリース料が生じるなら、資金調達の効果が小さい可能性があります。経営上必要な車であるほど、契約に伴う固定費を増やしてまで資金化する意味があるかを検討しましょう。
社用車1台のリースバックで損を防ぐ見積もり・契約の進め方
まず買取とリースを同じ車で契約できるか確認する
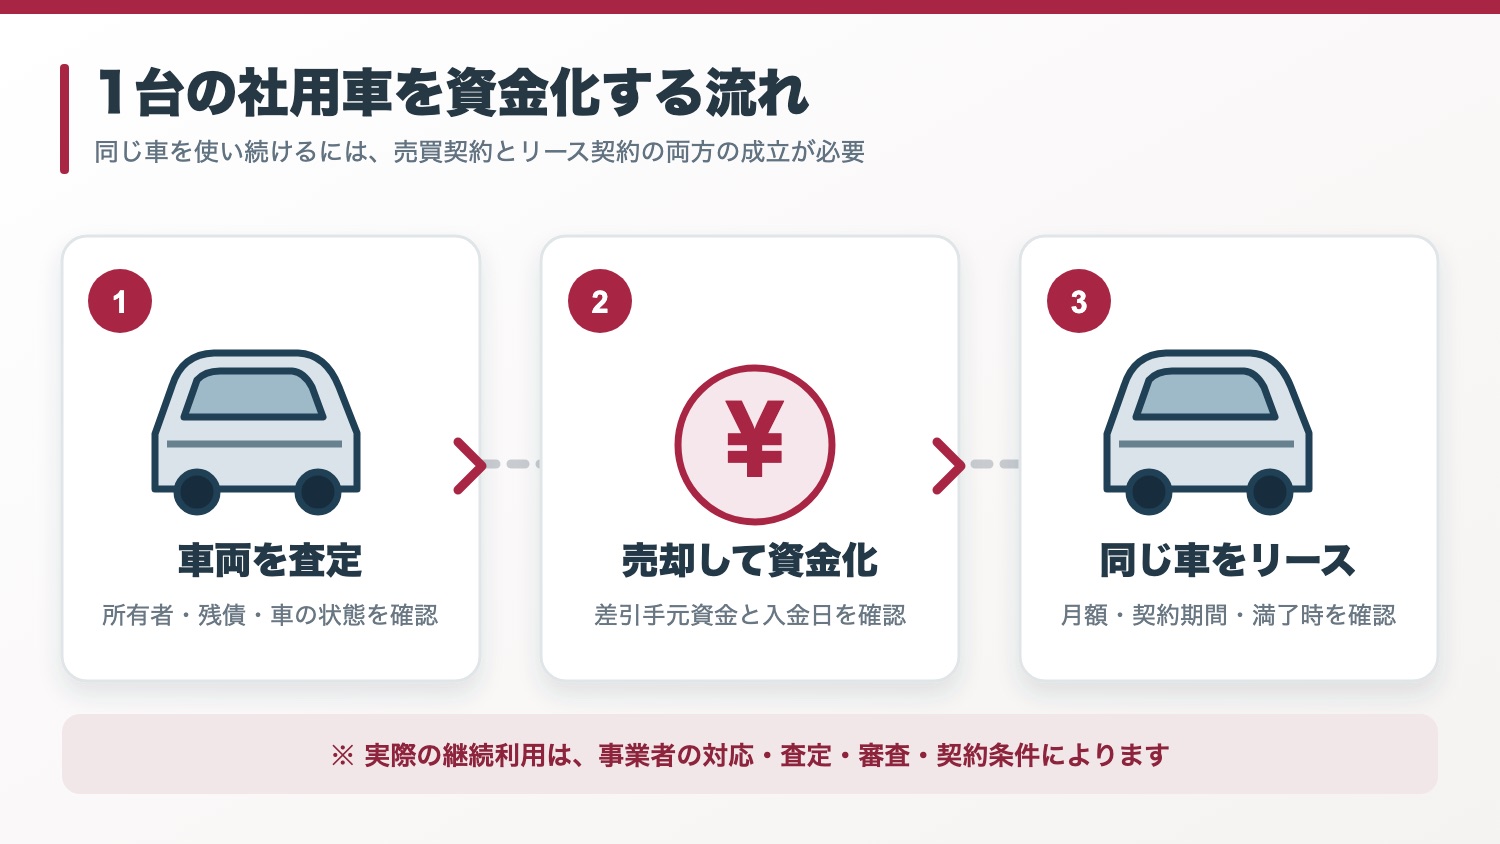
相談の順番は、①法人名義と車両情報の確認、②同一車両の買取・リースバックに対応するかの照会、③車両査定と必要書類の提出、④リース条件の見積もり、⑤売買契約とリース契約、⑥引渡し・名義変更・入金の確認、が基本です。
実際の流れは会社によって異なり、査定と審査を並行して行う場合もあります。特に大切なのは、売却してからリース契約が成立しない事態を避けるため、両契約の成立条件と手続き順序を事前に書面で確かめることです。
日々使う車であれば、名義変更や保険切り替えによって業務に使えない期間が生じないかも確認しましょう。「そのまま乗れる」と説明されても、事務手続きが不要という意味ではありません。
連絡先へは、「法人所有の車1台を売却し、引き続き同じ車を当社が使用したい」と明示して伝えます。そのうえで、売買契約とリース契約の成立条件が連動しているか、審査が否決された場合の取扱い、名義変更や保険手続き中の使用可否を質問してください。口頭の案内だけでなく、正式な見積書・契約書で確認するのが確実です。
売却額ではなく、実際の手元資金を試算する
提示された買取価格が、そのまま銀行口座へ振り込まれるとは限りません。残債精算、事務手数料、諸費用、税務上の扱いなどを考える必要があります。
| 項目 | 金額(仮の例) |
|---|---|
| 社用車の買取額 | 180万円 |
| ローン残債の精算 | ▲40万円 |
| 契約関連費用 | ▲10万円 |
| 差引の手元資金 | 130万円 |
これは仕組みを理解するための架空の計算例であり、特定の会社の料金や実際の買取査定を示したものではありません。消費税の扱い、預託金、車両売却に伴う会計処理などは個々の契約によって異なります。実際の入金予定額を内訳つきで確認してください。
たとえ130万円を受け取れても、将来のリース料が継続的に発生します。受取金を売上利益と混同しないことも重要です。
査定額180万円、残債精算40万円、諸費用10万円という架空の例では、単純な差引額は130万円です。この130万円は、利益や税引後に自由に使える金額を保証するものではありません。売却に伴う税務・会計処理や初回のリース料、保証金などを別に支払う必要がないかも確認し、振込予定日と振込額を明細にしておきましょう。
月額の安さより契約期間全体の支払額を見る
1台だけのリースバックでは、月額料金の違いがそのまま小規模法人の固定費に影響します。
仮に月額5万円、契約期間36か月なら、リース料の単純合計は180万円です。これに任意保険、メンテナンス費、返却時の精算などが別途発生する可能性があります。先ほどの仮の受取額130万円と見比べても、売却時の入金と将来の支払総額は別々に評価する必要があります。
ただし、リース料は車を利用する対価でもあるため、受取額と支払総額だけを差し引いて「損失額」と断定するのも適切ではありません。車を売却して代替車を調達した場合や、所有を続けた場合の維持費と比較しましょう。
経費処理や税務については契約形態・会計基準・法人の状況により異なるため、決算を担当する税理士へ確認してください。
比較するなら、月額5万円という単独の数字だけでなく、36か月なら180万円、48か月なら240万円という単純な総額をまず計算します。長い契約ほど月額が下がる場合もありますが、車の老朽化や走行距離制限、満了時の返却条件による負担も確認が必要です。査定額が高くても、契約期間を通じた支払いが事業の資金繰りに合わなければ適した選択ではありません。
任意保険・メンテナンス・走行距離の条件
「毎月定額」の説明があっても、何が月額に含まれるかは契約により異なります。自動車税、自賠責保険、車検、整備、消耗品、任意保険は、それぞれ含まれるか確認しましょう。
1台しかない業務用車両で、故障時の代車が付かない契約は大きなリスクです。代車の有無、修理工場の指定、事故時の連絡先、修理中のリース料支払いなども確認したいところです。
現在の任意保険がそのまま継続できるか、記名被保険者・契約者・所有者の変更が必要かも保険会社に相談してください。月額が安くても、保険や整備費を足すと負担が大きくなることがあります。
社用車が1台しかない場合、故障してもすぐ代車が出ると思い込まない方が安全です。代車が有料か、対象となる故障は何か、修理中もリース料が発生するかを事前に確認しましょう。電子車検証の所有者・使用者の変更により現在の保険契約へ影響があるかについても、保険会社・代理店に直接確認してください。
中途解約・契約満了・買い戻しの条件を先に決める
資金繰りが変わったとき、リース契約を途中でやめられるとは限りません。一般的なファイナンスリースでは中途解約が難しい場合があり、契約によって違約金や残リース料相当の精算が定められています。
また、契約期間が終わるときに車を返却するのか、再リースするのか、買い戻せるのかも重要です。「元の車だから最後は自動的に戻ってくる」と考えないでください。
買い戻し可能な場合でも、価格の計算方法や手続き時期が契約で決められていることがあります。営業車を長く使いたい法人は、満了時の選択肢まで確認して比較しましょう。
リース期間の途中で業績が変わったり、車の入れ替えが必要になったりした場合の取扱いも重要です。中途解約時の費用がどのように計算されるか、事故で全損した場合にどう精算するか、満了後の車を買い戻す場合の価格決定方法を確認しましょう。「いずれ買い戻せる」という案内があっても、買い戻しが保証されるとは限りません。
1台から相談する会社の比べ方と、利用を避けたいケース
比較時には、会社の知名度や広告の安さだけでなく、1台案件の受付可否・対象車種・査定方法・契約期間・手元資金・月額・満了時条件を同じ項目で並べてください。
一方、今後の月額を支払う見込みが立たない、故障リスクが高く業務用として使い続けることに不安がある、残債が査定額を上回る、まとまった資金の必要性が短期で解消する見込みがない、といった場合は慎重な判断が必要です。
現金化できること自体を目的にせず、営業活動を続けながら財務負担を管理できるかを基準にしましょう。保有車両の売却とリース契約の仕組みは法人カーリースバックの基本解説でも確認できます。
会社を比較するときは、受付台数、対象車種、査定の有無、残債の扱い、契約期間、継続利用の条件、月額、返却や買い戻しの条項を同じ表で整理しましょう。特に最初の問い合わせで「中古車買取も法人リースも行っています」と回答された場合は、それらを連動させて同一車両のリースバックが成立するかまで確認が必要です。
見積もりを取った結果、手元に残る金額が少ない、月額負担が大きい、故障時の業務停止を避けられないなら、利用しない判断にも価値があります。車の継続利用が不要なら通常売却、継続利用を優先するなら資金繰りの改善や他の資金調達方法を検討するなど、目的に合う手段を選んでください。
社用車1台のリースバックに関するFAQ
Q. 法人所有の車が1台でもリースバックできますか?
取扱会社が1台からの既存車買取と、同一車両の貸し戻しに対応し、車両査定・審査・契約条件が合えば利用できる場合があります。ただし、法人カーリースの「1台から」とリースバックの「1台から」は同じ意味ではありません。
Q. ローンが残っている社用車でも対象になりますか?
残債額、車検証上の所有者、所有権解除の可否などによります。残債を買取額から精算できるか、追加費用が必要かを事業者へ確認してください。残債があるという理由だけで一律に可否を判断できません。
Q. 1台だけだから審査は不要になりますか?
いいえ。車の査定と、売却後のリース料を継続して支払えるかの審査は別です。法人の財務状況、事業年数、車両の条件など、確認される内容は提供会社によって異なります。
Q. 契約満了時に自分の会社の車に戻りますか?
自動的に法人の所有に戻るとは限りません。返却、再リース、買い戻しの可否や価格の決まり方は契約ごとに異なります。売却・リース契約を締結する前に、満了時の選択肢まで書面で確認しましょう。
このページの金額は説明用の仮定であり、実際の取扱会社の料金や審査基準ではありません。契約可否、税務・会計、保険の扱いについては契約先や担当専門家にご確認ください。
法人向けカーリースバックの候補を整理する
社用車が1台だけでも、最初から諦める必要はありません。ただし掲載会社がすべて1台に対応するわけではなく、提供条件が未確認の場合もあります。自社の車の条件を整理して、個別に対応可否を確認しましょう。
※本ページは一般的な情報です。具体的な対象車両、契約可否、買取価格、審査基準、税務・会計処理は提供事業者や専門家にご確認ください。金額例は試算用の仮定です。
