営業車が3台、社長車が1台、配送用のトラックが2台。こうした法人が車両を使い続けたまま資金化したいと考えたとき、複数台をまとめてリースバックできるかが問題になります。
結論は、車両の一括査定・一括契約に対応するかどうかは提供会社と車種・台数によって異なるということ。法人向けリースを扱う会社だからといって、既に所有する複数台を買い取り、そのまま同じ車を使わせる契約に必ず対応するわけではありません。
- 1台ずつの売買と一括契約は別の話
- 車種が違えば査定の仕組みも違う
- 買取額は必ず車両別に出してもらう
- 全台ではなく必要額に届く台数を選ぶ
契約条件が未確認の会社を一律に「利用できる」とは判断しないでください。
複数台の社用車をリースバックする前に分けること
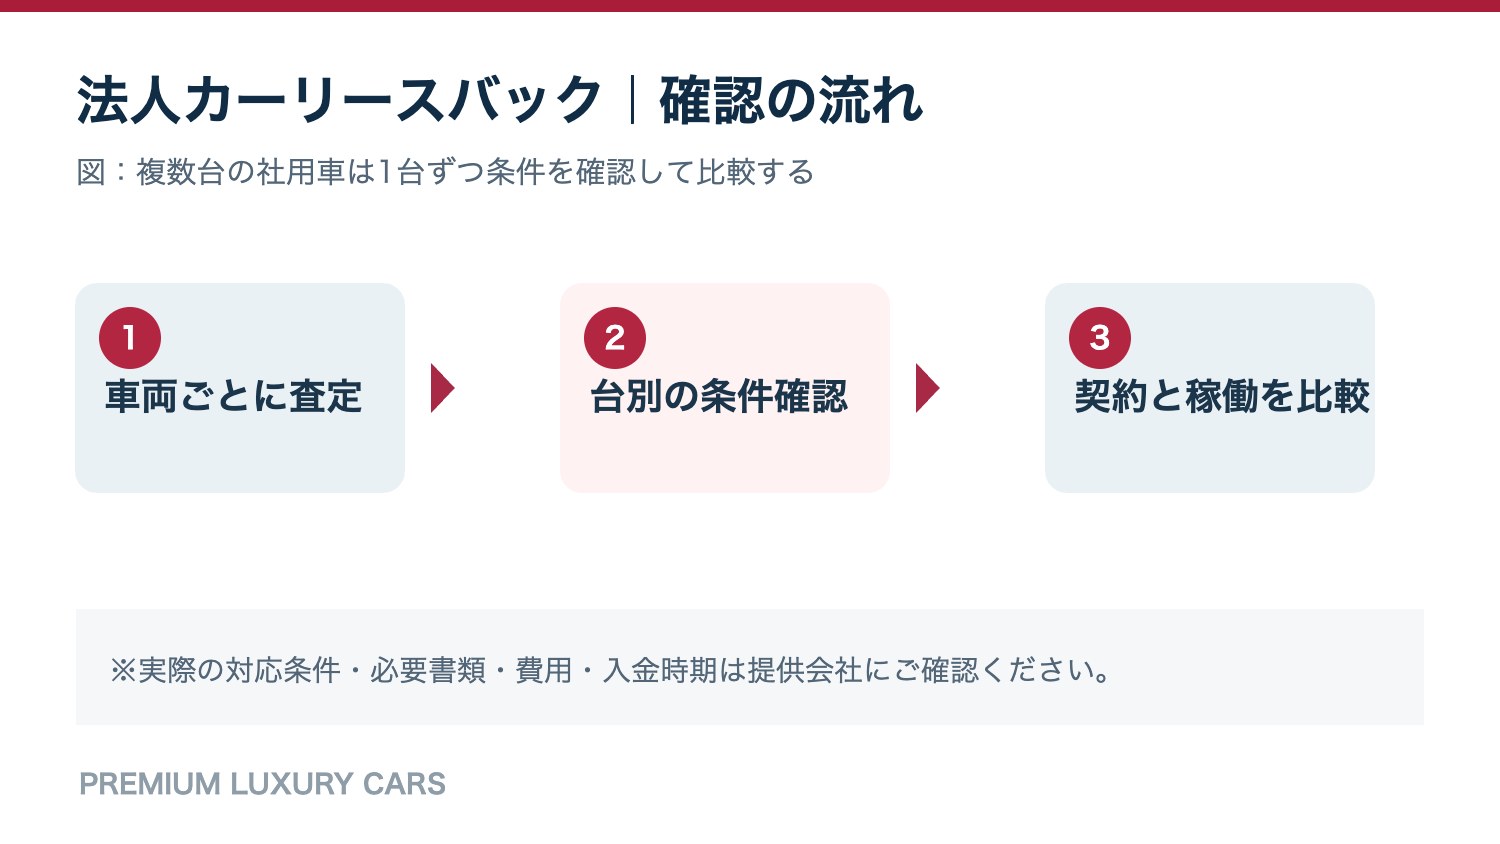
1台ずつの売買と一括契約は別の話
「複数台に対応」という表現には、複数台の新車をリースする意味と、既存車を売却して借り直す意味が混在しがちです。自社が知りたいのは、現に保有する車両を買取し、その車両を継続利用する契約を同時に組めるかです。
問い合わせの冒頭で「既存車を○台売却したい」「入れ替えではなく同じ車を使いたい」と伝えると、取扱いの誤解を減らせます。
複数台の契約には、書類を一つにまとめる場合、車両ごとに売買・リース契約を結ぶ場合、複数車両をひとつの契約に束ねる場合など、異なる形が考えられます。見積書が一枚でも契約は車両別ということもあるため、「全車一括の査定」「一括契約」「一括入金」がそれぞれ可能かを別々に質問してください。支店別や車種別で対応する会社が分かれるケースも想定しておくと、検討を進めやすくなります。
問い合わせ時は、法人名、事業の所在地、総台数、各車の用途、所有者、年式、走行距離、ローンの有無、資金が必要な日を提示します。あわせて「この6台を売って、売却後も同じ6台を使い続けたい」という希望を明確に伝えましょう。契約の対象外になる車がある場合には、その車だけ外して残りの車両を進められるかどうかまで確認してください。
車種が違えば査定の仕組みも違う
セダン、SUV、ワンボックス、トラックなどが混在すると、査定に必要な専門知識や販路が変わります。車両価格が高い高級車と、稼働時間の長い商用車を同じ評価基準だけで比較できません。
トラックや特殊架装車は、車台の状態だけでなく上物・架装・稼働状況の確認が重要になることがあります。取扱いが未確認の会社を比較表だけで契約可能と決めつけないようにしましょう。
例えば高級SUVは内外装の状態やグレード、装備品が評価に関係しやすく、配送用バンは走行距離や荷室の損傷、整備記録が重要になることがあります。トラックや特殊な架装のある車両では、車体の状態に加えて上物の稼働状況や点検履歴が確認項目になる場合もあります。複数車種を同じ基準で一律評価するのではなく、車両ごとの査定根拠を確かめる方が納得できる比較になります。
修復歴や故障箇所がある場合は、申込時に分かる範囲で伝え、正式査定時に申告漏れがないようにします。車両ごとに写真と整備履歴を用意すると、見積条件が食い違いにくくなります。なお、通常の中古車買取に対応していても、買取後の同一車両リースバックに対応できるとは限りません。会社の取扱範囲を確認してから査定日程を調整しましょう。
買取額は必ず車両別に出してもらう
「6台で合計800万円」という提示だけでは、どの車両がいくらで評価されたのか判断できません。整備履歴が良好な車と事故歴のある車が混じっていれば、契約解除や一部売却時の精算も違う可能性があります。
車台番号、年式、走行距離、査定価格、残債、差引入金額を1台ずつ確認してください。まとめて提示された価格でも、内訳の開示を求める価値があります。
複数台で合計金額しか提示されない場合、資金化に適した車を選ぶことが難しくなります。見積書には、車台番号、車両の状態、車両ごとの買取価格、ローンや所有権解除に必要な金額、手数料、差引受取額を記載してもらうと判断しやすくなります。例えば総額が高くても、1台だけ残債が大きければ、その車を含めたことで実際の入金額が増えるとは限りません。
一部の車を対象から外したときに残りの査定額や月額条件が変わるのかも確認してください。「6台の場合だけ適用される条件」なら、故障車などを除外すると契約全体の見積もりが変わる可能性があります。契約前に車両別明細を取り、後から1台ずつ管理できる形で保存しておくことが重要です。
ローン残債のある車とない車を区別する
会社所有の車と思っていても、車検証の所有者に信販会社などが記載されている場合があります。売却前の所有権解除や借入金の返済が必要な車を、残債のない車と一括処理すると、手元資金の見通しが狂います。
銀行借入で取得した車でも、契約上の担保設定や返済条件が絡む場合があります。名義情報と残債証明を車両別に集め、差引受取額を計算しましょう。
各車の車検証に記載される所有者と、会社が日常的に使用している事実は一致しない場合があります。信販会社などが所有者となっている車は、所有権解除の可否と精算方法を確認しなければ売却の見通しを立てられません。残債の額だけでなく、一括完済額を確定できる日、必要書類の発行時期まで確認しましょう。
3台のうち1台に残債が大きく、残り2台は完済済みなら、まず完済済み車だけで必要資金を確保できないかを比較する考え方もあります。複数台だから必ず一括で処理しなければならないわけではありません。所有権留保、担保設定、返済契約の制限がある場合は、借入先や取扱会社の判断を先に確かめることが大切です。
車検・保険・事業用途が異なる点も確認
車検切れが近い営業車、年間走行距離が長い配送車、複数の従業員が運転する社用車では、契約後の維持管理条件も変わります。月額だけでなく、保険の補償範囲、車検・点検の負担者、走行距離制限を確かめてください。
車を手放さずに業務を続けるには、売却後も現在と同じ用途で使えるかを明記してもらう必要があります。
同じ法人の車でも、保管場所、運転者、業務での使い方、保険契約の内容はさまざまです。年間の走行距離が長い車に厳しい距離制限が付くと、リース料が安く見えても追加費用が生じるかもしれません。車検や点検、タイヤ交換などの負担範囲もプランにより異なるため、月額料金に含まれる項目と法人側が別途払う項目を車両別に整理してください。
所有者の変更や使用者の登録に関する手続きは国土交通省の案内を確認し、実際の契約先が登録を行うのか、社内で書類を用意するのかを決めます。任意保険についても、車両の所有者が変わった後の補償が継続するか、車両ごとの保険会社へ確認しておきましょう。契約後の業務で使えなくなる事態を避けるため、書類・保険・運行条件の確認は同じ時期に進めるのが実務的です。
1台からと複数台では選ぶ会社が違う場合も
小規模法人は1台だけを対象にしたい場合もあれば、拠点ごとに数十台をまとめたい場合もあります。両者では契約の目的が違い、リース会社が得意とする領域も異なる可能性があります。
社用車1台の相談は法人リースバックの1台対応で整理しています。複数台なら、車両ごとの事情と一括管理の希望を分けて話しましょう。
| 車両 | 査定前に整理する情報 |
|---|---|
| 営業用乗用車 | 年式・走行距離・保証・残債 |
| 配送車 | 稼働時間・架装・営業上の利用条件 |
| 役員車 | 実際の所有名義・使用実態 |
| 全車共通 | 差引入金額・契約満了時の精算 |
社長車1台を対象にしたい小規模事業者と、営業車20台を管理したい法人では、希望する契約条件も社内の作業負担も異なります。前者は資金化後の月額負担や車両の使用継続が中心となり、後者では査定日程、拠点ごとの登録書類、請求書の一元化、故障時の運用なども重要になります。
「1台から相談可能」と「数十台を一括管理できる」は同じ意味ではありません。逆に、大口の法人リースに強い会社でも既存の車を買い取って貸し戻す仕組みを提供していない場合があります。台数に合う会社を探すことと、リースバック契約に対応する会社を探すことの二つを分けて確認しましょう。
法人の車両一括査定で比較すべき契約条件
出張査定と車両の稼働停止を確認する
事業で使用している車を一斉に査定へ出すと、営業・配送・訪問の予定に影響が出ます。来店査定なのか出張査定なのか、何台ずつ検査するのか、何日間車を預けるのかを早めに確認しましょう。
査定日は車両の休車日と合わせるなど、業務に支障が出ない段取りが必要です。オンライン見積もりのみで最終買取額が確定するとは限りません。
複数の営業所に車が分かれている場合は、各拠点で出張査定できるか、特定の日にまとめて持ち込む必要があるかで現場の負担が変わります。営業や配送で走る車をすべて同じ時間帯に査定へ回すと、受注や配車に影響することがあります。利用の少ない曜日や車両を優先し、担当者と車両を確認する時間帯を決めておきましょう。
査定のために車を預ける場合は、どの程度の期間を想定するのか、リース契約成立までの間も業務使用できるのかを確かめてください。査定だけで済む車と、追加整備や上物確認が必要な車では日程が異なり得ます。買取額だけでなく、業務を止めることで失う売上や代車の費用も含めて、一括契約のメリットを判断することが大切です。
査定額の合計より差引入金額を見る
架空の例として、3台の合計買取額が600万円でも、残債精算350万円、費用20万円なら差引入金額は230万円です。売却後の月額リース料が3台分発生する点も忘れられません。
これは料金水準の事例ではなく計算方法の説明です。実際の契約では税込・税抜、初回支払い、保険料、満了時費用も分けて確認する必要があります。
例として高級SUV、営業用バン、小型トラックの3台を考えます。査定額をそれぞれ320万円、150万円、180万円と仮定すると合計650万円です。しかし残債が120万円、30万円、60万円あり、諸費用がそれぞれ10万円、5万円、5万円かかれば、差引手元資金の合計は420万円です。車両ごとに内訳を示すことで、資金がどの車から生まれているかを確認できます。
さらに月額リース料を仮に8万円、5万円、7万円とすると、3台合計で毎月20万円、36か月の単純合計は720万円です。この数字には保険・整備など別払いの費用を含めていません。車の価値や利用期間、税務上の取扱いによって判断は変わるため、売却代金とリース料の総額を単純に差し引いて損益を確定させるものではありません。
| 仮の車両 | 査定額 | 残債 | 諸費用 | 差引手元資金 | 仮の月額 |
|---|---|---|---|---|---|
| 高級SUV | 320万円 | 120万円 | 10万円 | 190万円 | 8万円 |
| 営業用バン | 150万円 | 30万円 | 5万円 | 115万円 | 5万円 |
| 小型トラック | 180万円 | 60万円 | 5万円 | 115万円 | 7万円 |
| 合計 | 650万円 | 210万円 | 20万円 | 420万円 | 20万円/月 |
※すべて説明用の架空の金額。実際の車両査定相場、買取条件、リース料金を示すものではありません。税金・保険・整備費などは単純化しており、実際の受取額と契約期間の支払額は見積書で確認してください。
リース期間が車両ごとに違う場合
新しい車と古い車を一律5年のリースにすると、車両の耐用見込みや交換計画に合わない場合があります。一括契約の割引が魅力的でも、稼働年数を考えずに期間を決めるのは危険です。
車両別の契約期間、途中入れ替えの可否、契約更新や再リースの条件を一覧で比較してください。
すべての車に同じ3年・5年のリース期間を設定すると、古い車は故障リスクに耐えられず、新しい車はまだ十分使えるのに返却時期を迎える可能性があります。契約満了時の買い戻し、返却、再リースの方法だけでなく、使用継続中の整備費負担も車両ごとに確認しておきましょう。
また、すべての契約を同じ月に満了させると、車両の更新や入れ替え費用が一度に集中しやすくなります。契約期間を車両別に選べるか、満了日を分散できるか、一部車両だけ途中で返却することが可能かを比較してください。値引きがある場合も、総支払額と車両更新計画を優先して判断することが大切です。
1台だけ事故・故障したときの扱い
複数台一括契約で注意したいのが、一部車両の全損や故障です。1台だけ使えなくなっても、その車の契約だけを終了できるのか、残りの車両の契約にも影響するのかは契約によります。
整備費・代車・保険金・契約解除の精算条件を、車両別と一括契約全体の両面から確認しましょう。
一括契約のなかの1台が事故で全損した場合、その車だけを精算して残りは使い続けられるのか、それとも全体の契約変更が必要になるのかを確認してください。保険金の支払先、中途解約時の精算額、残価保証の有無、代車の手配は事業継続に直結します。個々の車の契約条項と、複数台契約に共通する条項の両方を読んでおきましょう。
事故ではなく故障の場合も、どの整備工場を利用できるか、修理費の承認を誰が行うか、長期間使用できない間のリース料がどうなるかは条件によって異なります。特に収益に直結する営業車や配送車では、最悪のケースを想定して予備車を確保できるか、業務の代替手段を検討しておくと安心です。
車両管理型と資金化型を区別する
法人車両の「リース化」には、維持管理の一元化を重視するサービスもあります。一方、手元に現金を確保する目的なら、既存車の買取代金がいつ振り込まれるかが重要です。
両者を同じ取引だと思うと、期待した資金が入らないことがあります。「買取による現金の受け取りがあるか」を明確に質問してください。
法人向け自動車リースの提案のなかには、車の調達・保険・整備などの管理をまとめるサービスがあります。それ自体は便利でも、既存車の売却代金を受け取れる仕組みとは限りません。問い合わせでは「いま保有している車を売却し、車両ごとに代金が振り込まれ、その同じ車で業務を継続する契約か」を明確に確認しましょう。
一方、資金化だけが目的であれば、手元資金が必要額に達する最小台数だけを対象にする考え方もあります。保有している車の管理を一元化したいのか、運転資金を確保したいのか、事業継続に不可欠な車を残したいのかで候補は変わります。会社一覧を比較する際は、サービス名より契約の実態を優先することが大切です。
業務が止まる車まで無理に対象にしない
状態が悪い車、稼働負荷が大きい車、リース料が割高になる車までまとめて売る必要はありません。全車一括しか選べない契約なら、通常売却・入れ替え・銀行融資と比較した方がよい場面もあります。
会社にとって重要なのは査定額の合計を大きく見せることではなく、車両を安全に運用しながら資金繰りを継続できるかです。
例えば、高い稼働率で売上に直結する車が1台あり、同時に利用頻度の低い車が数台ある会社では、全台をリースバック対象にする前に業務上の必要性を見直しましょう。査定額が高い車でも、売却後の使用制限が厳しくなるなら事業への影響が大きくなります。逆に稼働率が低い車なら、リースバックより通常売却して台数そのものを減らした方が費用を抑えられる場合があります。
選定では、車両の必要度、査定額、残債、月額リース料、事故・故障時の代替可能性を並べます。資金不足を埋めるために多くの車を一度に対象にすると、翌月以降の固定費が増えて再び資金繰りを圧迫するかもしれません。必要な手元資金を確保できる最小限の台数から検討し、契約後の負担を資金繰り表で確認してください。
複数台の法人カーリースバックFAQ
Q. 社用車3台をまとめてリースバックできますか?
取扱会社が既存車の買取と同じ車の貸し戻しに対応し、各車の査定や契約条件が合えば、複数台を扱える場合があります。ただし、3台まとめて査定できることと、3台の売買・リース契約が一括で成立することは別なので、個別に確認してください。
Q. トラックと乗用車を同じ契約にできますか?
車種ごとに査定体制や取扱基準が異なるため、対応の可否は事業者によります。トラックの架装・用途・登録内容と乗用車の条件をそれぞれ伝え、同じ契約にできるか、車両別の契約になるかを確認してください。
Q. ローン中の車が混ざっていても申し込めますか?
残債や所有者名義、所有権解除の条件によって異なります。車両ごとに一括精算額と精算方法を確認し、対象から外した車があっても残りの車で契約を進められるか、あわせて確認してください。
Q. 全台まとめる方が必ず有利ですか?
必ずしもそうではありません。査定額の合計が大きくても、残債精算・月額リース料・車検・保険などの負担が増える場合があります。手元資金が必要額に届く最小台数を選び、業務の継続と契約期間全体の支払額を確認しましょう。
複数台リースバックの契約前チェック
各車の車台番号、使用部門、用途、年式、走行距離、所有者、残債、査定予定、希望リース期間、次回車検日を一覧にします。社内管理番号があれば契約書とも紐づけておきます。
会社比較は法人向けカーリースバック会社一覧から。対応車両・地域・一括査定・入金条件は事業者へ個別確認が必要です。
車両台帳を用意するなら、まず車台番号と登録番号を正確に記載し、所有者・使用者、使用の本拠、車種・グレード、年式、走行距離、修復・故障の有無、ローン残債、整備履歴、次回車検日をまとめましょう。さらに査定額、差引手元資金、希望するリース期間、月額料金、運行停止の可能性を追記すると、社内で契約判断をしやすくなります。
複数の取扱会社を比較する場合は、見積書を受け取るごとに同じ表へ条件を転記し、実査定済みか仮査定なのかを分けて記録してください。所有者変更の手続きでは車種や名義の状況に応じて必要書類が異なります。社内の車両管理者、経理担当者、現場責任者が同じ情報を確認できる状態を作っておくと、契約後の管理や保険変更の漏れも防ぎやすくなります。
複数台の契約可否や入金条件は取扱会社ごとに異なります。掲載した計算例は架空であり、実際の査定相場・契約料金を示すものではありません。個別の登録・保険・会計税務の最終判断は契約内容を確認のうえ担当専門家へご相談ください。
