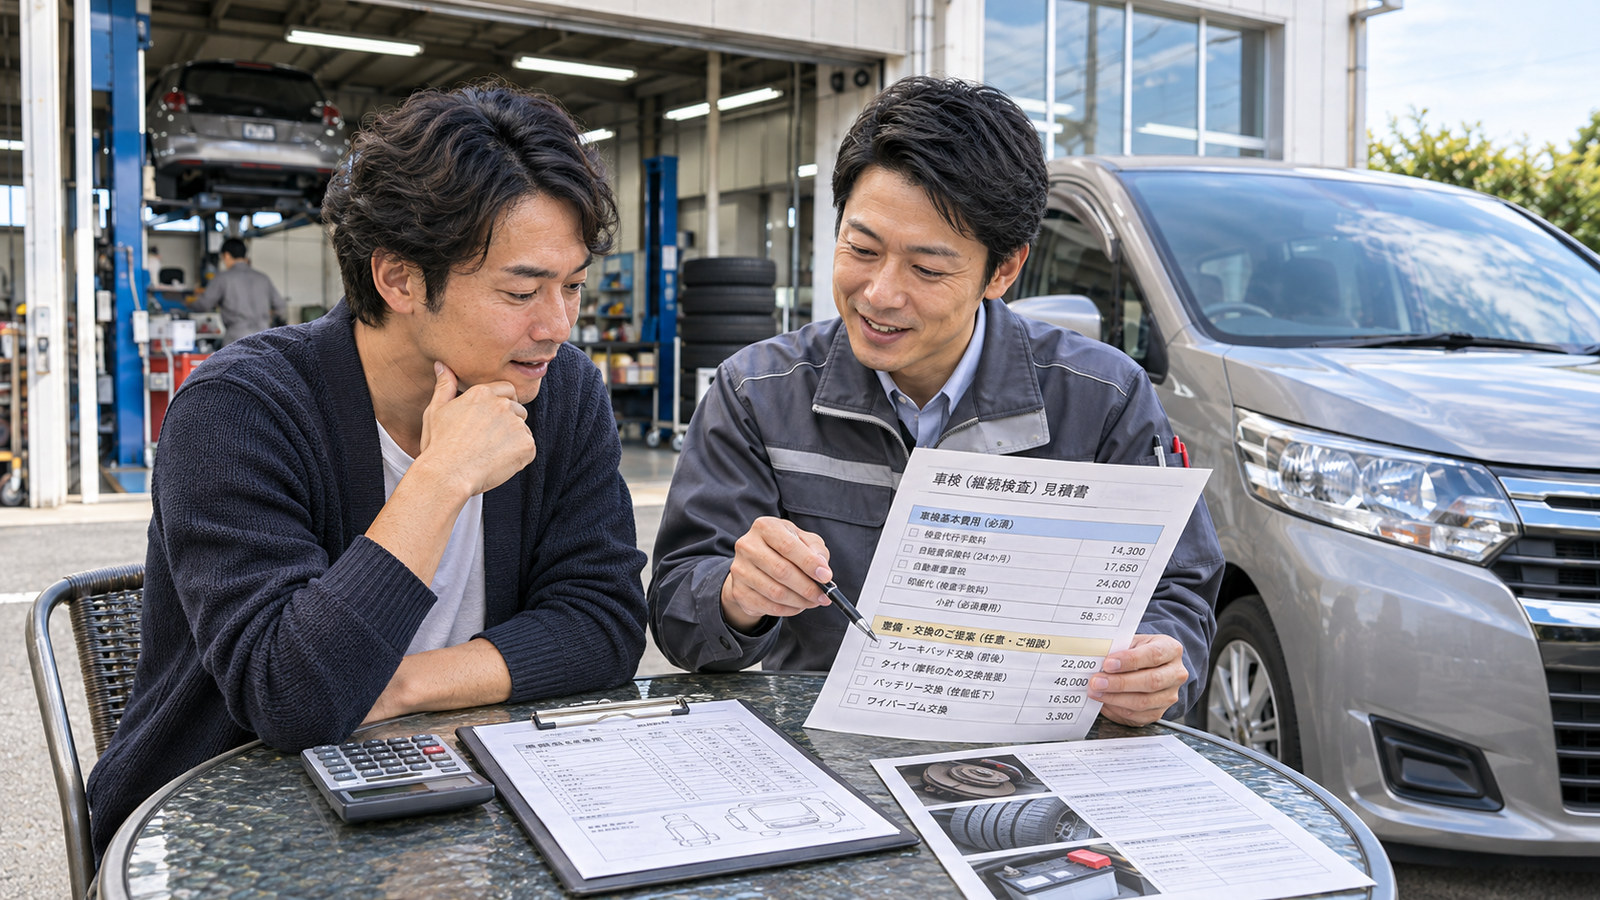
「仕事に行くには車が必要。でもお金がない」「車検や修理代を払うと生活費が足りなくなる」。車が移動手段として欠かせない人にとって、単純に「売ってしまえばいい」とは言えません。通勤ができなくなれば収入が減る可能性があり、家族の送迎や買い物にも影響します。
最初に考えたいのは、いま車を持っているか、これから車を買う必要があるかという違いです。今の車を維持する費用が不足している人と、車を持っていない人では使える方法が異なります。特に、すでに車を所有している人には「車を売却し、同じ車をリースで借りて使い続ける」という選択肢もありますが、毎月の支払いが増えることがあるため、誰にでも向くわけではありません。
車が必要なのにお金がないとき、まず確認したいこと
車を持っている人と、これから購入する人で対策を分ける
車をすでに持っているなら、まず現在の車をいくらで維持できるかを確認します。直近の車検や修理が必要なのか、ガソリン代や保険料の負担が大きいのか、まだ使える車を売却しなければならないほど資金が足りないのかで優先順位が変わります。車が手元にあるからこそ、買い替えの初期費用を発生させずに済む場合もあるでしょう。
一方、まだ車がない人は「車を買うお金がない」という別の問題です。中古車を購入する費用、維持費、駐車場代、保険料を用意できるかを考える必要があります。公共交通機関、地域の移動支援、家族との車の共有なども検討しましょう。今の車を売却してから借り直すカーリースバックは、売却できる車を持っていない人向けの仕組みではありません。
一度の大きな出費なのか、毎月赤字なのかを見分ける
今月の車検代が不足しているだけなら、必要な整備内容を確認し、支払時期や方法を相談することが現実的な対処になります。しかし、毎月の給料より生活費と車の維持費が高く、毎月赤字が出ている場合は話が違います。一時的に現金を用意しても、翌月からの支払いがさらに増えれば同じ問題を繰り返してしまう可能性があります。
まず直近3か月の手取り収入、住居費、食費、光熱費、通信費、保険料、借入返済、車の維持費を並べてください。毎月の赤字額を数字にすると、どれほどの資金があれば改善するかを判断しやすくなります。買取代金だけを見て安心せず、今後の固定費まで計算することが大切です。
車の維持費を分解して、減らせる支出を確認する
車の維持費はガソリン代だけではありません。自動車税、任意保険、車検、タイヤやバッテリーなどの消耗品、駐車場代、オイル交換、故障修理費などが発生します。今月の支払いが少なくても、毎年や数年ごとに必要な大きな出費を忘れると、家計は急に苦しくなりがちです。
例えば任意保険は、運転者の範囲、車両保険の内容、走行距離の条件などを確認し、必要な補償を保ちながら適正なプランになっているか見直せる場合があります。ただし保険料を節約するために、必要な賠償責任への備えを安易に外すのはおすすめできません。燃料費は不要な移動をまとめることで減らせる場合もあります。現場の整備でも、予防点検を怠った結果、故障が大きくなることがあります。
車検や修理代が払えないときは整備の必要性を確認する
車検の見積もりが高くなった場合、まずは法令に適合させるために必要な作業と、今後の安心のために勧められた作業を分けて説明してもらいましょう。ただし、保安基準に適合しない部品や安全上重大な不具合を放置して公道を走ることは避けなければなりません。タイヤ、ブレーキ、灯火類などは安全に直結します。
故障して走行不能になった場合も、修理費だけでなく車の年式、走行距離、今後の使用予定と代替車の費用を比較する必要があります。古い輸入車などでは部品代が高くなる場合がありますが、いきなり買い替えが最善とは限りません。修理内容と見積額を整備工場で確認し、安全面に問題がない範囲で複数の方法を検討しましょう。修理代が払えないときの判断と車検代が払えない場合の対処も参考になります。
支払先への相談と公的な家計支援を先に確認する
支払いが難しくなったときは、返済先や請求元に連絡し、利用できる相談窓口がないか確認しましょう。支払い期日を過ぎても自動的に猶予されるわけではありませんが、支払方法や手続きの案内を受けられる場合があります。無理な約束をして別の借入で穴埋めする前に、何がいつまでに必要なのか整理することが重要です。
生活費そのものが足りない場合、厚生労働省の「生活困窮者自立支援制度」には、自立相談支援や家計改善支援があります。住まい・仕事・家計・債務などの問題を一緒に整理し、利用できる制度へつなぐ仕組みです。厚生労働省の制度案内を確認してください。自動車の購入費や車検代が必ず支給される制度という意味ではなく、世帯の状況や支援内容によって対応が異なります。
車を使わない時間帯や代替交通の費用も比べる
車が必要な場面が通勤だけなら、仕事のシフトや勤務地、公共交通機関の時刻、家族と共有できる時間帯を確認することで、短期間の移動費を抑えられる場合があります。ただし地方では電車やバスがなく、勤務時間と交通機関が合わないこともあります。机上で「車がなくても移動できる」と決めつけないことが大切です。
月額駐車場代、ガソリン代、任意保険、車検などを合わせた費用と、バス・電車・タクシー・レンタカーなどの利用額を比べましょう。家族の送迎や通院を含む人は、単純な交通費だけでなく移動の時間や実際の対応可能性も重要です。車をいったん売却して生活に支障が出ると、買い直しでさらに費用がかかる場合があります。
今の車を残してお金を用意する方法と判断基準
売った車にそのまま乗れるカーリースバックという選択肢
すでに車を所有していて、売却すれば一定の資産価値がある場合は、車を専門事業者へ売却し、その車をリース契約で借り直す方法があります。これが「カーリースバック」です。車を売却した代金を受け取り、契約が成立すれば通勤や送迎などで同じ車を引き続き使えます。通常の買取と異なり、売却後に車を引き渡して終わるとは限らないことが特徴です。
ただし、車を売っていないわけではありません。所有権がリース会社などへ移り、利用者は毎月のリース料を払って車を使います。受け取った買取代金を使い切っても月額の支払いは続くため、将来の支払いが継続できる人かどうかが大切な条件です。車を売っても同じ車に乗れる仕組みで契約の流れを詳しく確認できます。
通常売却や買い替えと比べて損得を判断する
車を手放せるなら、通常の買取も比較対象になります。車を売るだけなら売却代金を受け取って毎月のリース料は発生しません。一方、移動手段がなくなるので別の車を買う費用や交通費が必要となる場合があります。車を所有し続ける場合は、修理や車検の費用を負担しながら使うことになるため、現状の維持費も比較対象です。
一時的に現金が入るという理由だけでリースバックが得とはいえません。リースバックを選ぶなら、買取価格だけでなく毎月のリース料、契約期間、車検・保険・修理費、途中解約と満了時の返却・買戻しを確認しましょう。ローンが残る車では所有者名義と残債の精算も重要です。ローン中の車の扱いも参考にしてください。
| 選択肢 | 車を使い続ける条件 | 注意したい費用・リスク |
|---|---|---|
| 今の車を維持 | 現在の車を所有し続ける | 車検・税金・修理・保険などが必要 |
| 通常の車買取 | 基本的に今の車を手放す | 代替車の購入費や今後の交通費 |
| カーリースバック | 売却して同じ車をリースで借り直す | 毎月のリース料・契約終了・返却の条件 |
| 車を担保とする借入 | 契約内容や担保の取扱いによる | 元利金の返済と担保処分のリスク |
| 公的な家計相談 | 車の売却を前提としない | 相談により対応策は異なり、現金給付を保証しない |
車を担保に借りる方法は売却してリースする方法と異なる
車を担保にお金を借りる取引と、リースバックは名前が似ていても別の仕組みです。担保を使う借入では借入金を返す義務があり、利息や契約上の権利関係が関わります。リースバックは売買とリースの組み合わせなので、契約前に所有者と使用者、支払総額、滞納時の扱いを正確に確認する必要があります。
「車を預けずにすぐ現金」「審査不要で誰でも利用可能」といった宣伝だけで判断しないでください。取引実態、手数料、名義変更、延滞や車両返還の条件を確認し、疑問があれば消費生活センターへ相談しましょう。借金の返済がすでに苦しい人は、さらに負担を増やす前に金融庁の多重債務相談窓口も確認できます。
受取額より月額と生活費の残りを計算する
たとえばカーリースバックの比較で「車を80万円で売却して、月3万円のリースを36か月契約する」という条件を仮に考えます。リース料は合計108万円。さらに車検や任意保険などの維持費が必要な契約なら、その分も家計から支出します。80万円と3万円は説明用の架空の数字であり、特定企業の見積もりではありません。
生活費が毎月3万円不足している人が、この新たな月額3万円を支払いながら暮らせるかを考えると、資金の確保と家計改善は別問題だと分かります。受け取ったお金で一時的に不足を埋めても、半年後・1年後の収支が悪化する可能性があります。月ごとの手取り収入から住宅費、食費、返済、車の支出を引いた金額が十分に残るか確認しましょう。リースバックの月額と支払総額でも具体的な計算方法を整理しています。
利用できない人・無理に契約すべきでない人の特徴
車を持っていない人、現在の車が買取対象にならない人、車検証の所有者名義やローン残債などの理由で譲渡できない人は、カーリースバックを利用できない場合があります。また、会社の審査や契約条件を満たす必要があります。査定に申し込めば必ず買取代金が入金されるわけではありません。
さらに、毎月の家計赤字が続き、支払える見込みのない人には新たなリース契約をおすすめできません。病気や失業で収入が急減した場合も、まず生活の立て直しや相談窓口を優先するべき場面があります。国民生活センターは、カーリースでは中途解約料や満了時の精算がトラブルになることがあると注意を促しています。契約するなら不明な条件を残さず、書面で確認してください。
参考:国民生活センター「カーリース選びは慎重に」(2026年6月25日)。一般のカーリースの注意点をそのまま個別のリースバック契約へ当てはめず、最終的には会社の契約書を確認してください。
まとめ:車を手放す前に必要性と将来の支出を比べる
車が必要なのにお金がないときは、車を手放す前に、必要な支出が一時的なのか毎月続くものなのかを確認することから始めましょう。車検や修理費の内容、保険や維持費の見直し、支払先への相談、地域の家計支援など、売却を急ぐ前にできる対処があります。車が仕事や生活に不可欠なら、失った後の交通手段と費用も数字で比較したいところです。
今の車に資産価値があり、将来の月額を無理なく支払える場合は、車を売却して同じ車をリースで使う「カーリースバック」も選択肢になります。ただしこれは売却しても自分が所有し続ける方法ではないため、手元に残る現金、リース料の総額、返却・買戻し、途中解約の条件まで確認しましょう。
今の車を使い続けたい人へ
車を売却してリースで借り直す方法を選ぶ場合は、買取額だけでなく月額と契約終了時の条件を比較してください。口コミの利用段階も分けて確認できます。
参考情報:厚生労働省・各種相談窓口、融資・給付制度等/生活困窮者自立支援制度/金融庁・多重債務相談/国民生活センター・カーリース契約の注意点。地域の窓口・支援制度の対象や条件は異なるため、詳細は各窓口に確認してください。
