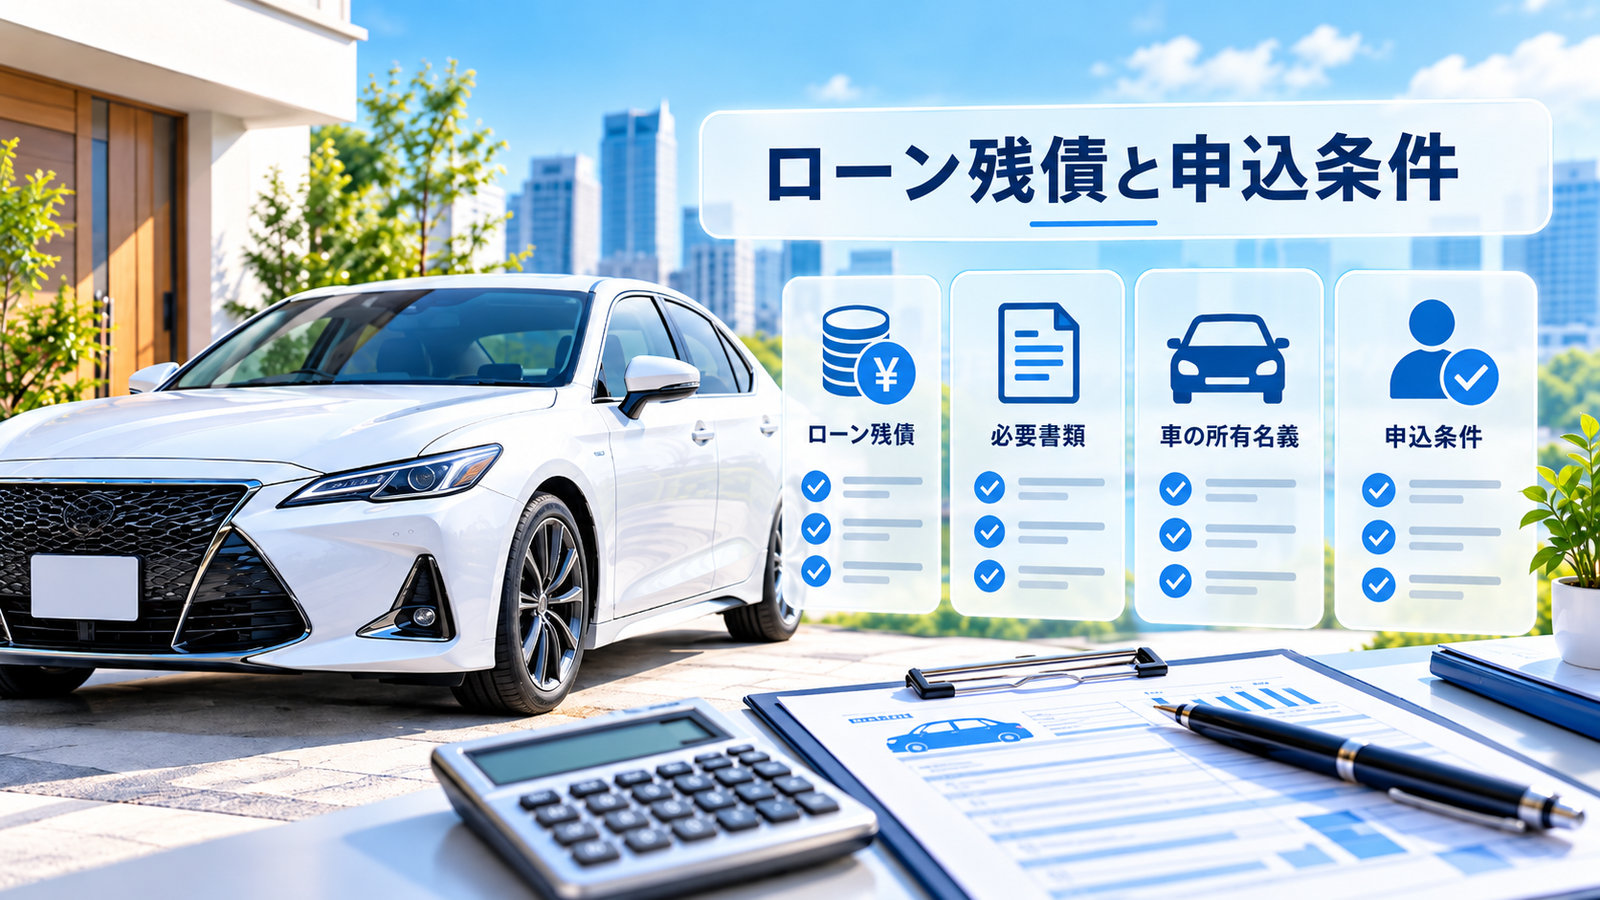
「車のローンがまだ残っているけれど、車を担保に融資を受けられる?」「車検証の使用者は自分。所有者が信販会社でも相談できるの?」。車を手放すと通勤や仕事に困る人にとって、ローン返済中の車で資金を調達できるかは切実な問題です。購入したときのローンと、新たに車を担保にする借入れは別の契約であり、混同しないことが重要です。
結論からいえば、ローン中の車でも融資を相談できると案内する業者はあります。しかし、すべてのローン中の車が対象になるわけではありません。車検証の所有者、元のローン契約、残債、車両価値、新たな融資の審査によって可否が異なります。所有者の承諾が必要な場合があるため、勝手に担保設定を進めないことが大切です。
ローン中の車で担保融資を申し込む前の確認
ローン中でも融資を相談できる業者は存在する
フューチャーの公式FAQには「ローン中でもご融資できる場合があります」と記載されています。同社は車両を預かる方式で、乗ったまま融資は扱わない旨も公表しています。この例から分かるのは、ローン中でも相談できる場合があることと、融資が必ず実行されることは別という点です。
申込可能と書かれていても、貸付けの可否は申込者の審査や車の状態などで変わります。担保権をどう設定するか、車の所有者に必要な手続きがあるか、現在のローン残高を完済する必要があるかは業者と元のローン契約先に確認してください。貸付けの広告と契約書の内容を照合することが重要です。
車検証の「所有者」と「使用者」を分けて読む
ローン購入した車では、使用者に本人の名前が書かれていても、所有者は販売会社や信販会社という場合があります。日本自動車購入協会(JPUC)は、この状態を「所有権留保」と説明しています。車検証の見た目だけで自分の車を自由に売却・担保設定できると判断しないようにしましょう。
購入時に銀行などのマイカーローンを利用した場合は、所有者が購入者本人となるケースもあります。ただし名義が本人だからといって、ローン契約上の制限が存在しないとは限りません。電子車検証では車検証記録事項や閲覧アプリ等も利用し、所有者の情報を確認する必要があります。
所有権留保のある車は勝手に担保にできるとは限らない
所有権留保が付いている場合、完済前の車の処分や名義変更には元の契約先との調整が必要になります。JPUCの解説では、所有権留保のある車を売却するときは、ローンの完済と所有権解除の手続きが原則として必要です。これは売却についての説明ですが、担保融資でも元の所有者の権利を無視できない点は共通します。
「融資会社がローン中でも可能と言っているから、元のローン会社には連絡しなくて大丈夫」と決めつけないでください。担保としての権利をどう取得するのか、元のローン契約に違反しないか、誰が車の名義を管理するのかを、双方に確認することが安全な順番です。
残価設定ローン(残クレ)でも特有の条件がある
残価設定型クレジットでは、毎月の返済だけでなく契約満了時の残価が関係します。手放す場合には、残りの通常返済額だけでなく残価分や追加精算の有無を確かめる必要があります。担保融資を申し込む際も、車の所有者が誰か、元の契約で使用や処分に制限があるかを確認しましょう。
たとえば毎月の返済額が小さくても、最終回の残価が大きい契約があります。ローン残債を一括で清算する場合の金額は、単純に毎月の返済額×残月数では求められません。必ずローン会社の正式な一括返済見積額を取得し、追加費用の扱いも確かめてください。
車の査定額が高くても借りられる金額とは違う
担保にする車の年式・走行距離・修復歴・整備状態・流通相場によって評価額は変わります。しかし、仮に車の査定額が200万円でも、200万円の融資が認められるとは限りません。元のローン残債や担保設定の条件、返済能力を含む審査によって希望額に届かないことがあります。
例えば査定額150万円、一括返済額120万円なら、売却した場合の差額は単純計算で30万円です。反対に査定額100万円、残債130万円なら売却しても30万円不足します。これは売却を説明する架空例であり、「差額分なら必ず融資できる」という意味ではありません。
銀行ローンと信販会社ローンでは名義が違う場合がある
銀行のマイカーローンは、一般に車購入のための資金を借り、所有者本人が車を所有する形の商品が見られます。一方、販売会社や信販会社のクレジットでは所有権留保が設定されるケースがあります。JPUCの公式解説はこの二つの違いを説明しています。
一口に「ローン中」と言っても、契約の種類が違えば担保融資の可否も変わります。今のローンが銀行の借入れなのか信販会社のクレジットなのか、車検証の所有者と契約書の条項を確かめてください。銀行の車関連ローンとの違いも参考になります。
審査・返済条件と車を残す別の選択肢
本人の返済能力と総量規制も審査対象になる
車を担保にできるからといって、収入や既存の借入れが審査されないわけではありません。日本貸金業協会は、貸金業者から個人に貸し付ける場合、担保の有無にかかわらず原則として年収の3分の1を超える貸付けが制限されると案内しています。法律上の除外や例外はありますが、担保が車であることだけで無条件に対象外となるわけではありません。
自動車購入時の自動車担保貸付けは総量規制の除外として掲げられる一方、すでに持っている車を担保に生活費を借りる行為は同じ取引とは限りません。希望額の広告だけを見るのではなく、借入目的、収入、ほかの貸付け残高、実際の契約形態を確認してください。
車を預ける方式と乗ったまま方式を確認する
ローン中の車を担保にできるとしても、車を預ける必要があるかどうかは別の問題です。フューチャーは公式FAQでローン中の融資相談に対応する場合があるとしつつ、現在の自社サービスは預かり方式で、乗ったまま融資は提供していないと案内しています。
「ローン中でも相談可」という表示を、「車を預けず普段どおり乗れる」という意味に読み替えないでください。通勤や営業で車を使うなら、査定時だけでなく契約中も車を使えるか、鍵・車検証・名義を誰が管理するか確認しましょう。乗ったまま融資の条件で比較できます。
元のローンが苦しい場合は追加借入れで解決しないことがある
いまの自動車ローン自体が払えない状況では、車担保融資によって新たに元金と利息の返済が加わると家計がさらに苦しくなる可能性があります。まず現在のローン会社に相談し、支払方法や一括返済額、車を使い続ける必要性を整理しましょう。
月々の収入から生活費・既存ローン・保険・車検・燃料代を差し引いた残りで新しい返済を続けられるか計算してください。収入減少が長期に及ぶなら、新しい担保借入より家計・債務相談を優先したいところです。車のローンが払えないときの対処も参考になります。
融資の業者登録と契約書の確認を省略しない
金融庁は、貸金業の登録が確認できない業者から借り入れないように注意しています。正規の業者名や登録番号を詐称する例もあるため、広告に番号が書かれているだけで安心せず、公式検索で商号・所在地・電話番号を照合してください。登録の更新時期によって情報に差がある場合は登録先の所管窓口へ確認しましょう。
とくにローン中の車は元の貸し手と新たな担保融資会社という複数の契約が重なるため、返済できない場合の車両処分・名義・費用の説明を必ず書面で確認する必要があります。優良店の見分け方にも確認項目をまとめています。
ローン残債を清算してカーリースバックへ移る方法
すでに所有している車を一度売却し、同じ車を月額リース契約で利用するカーリースバックという方法もあります。車担保融資は借入れであるのに対し、カーリースバックは車の売買とリースです。ローンが残る車では、買取代金と一括返済額による清算、所有権解除、業者の審査が問題になります。
車を売却して得る資金がローン残債の精算に使われ、手元に残る金額が少ない場合もあります。さらに新たなリース料が発生するため、毎月のローン返済が苦しい人に自動的に向くわけではありません。ローン中のカーリースバック条件と比較することが大切です。
まとめ:車検証の名義・残債・返済能力の3点から判断
ローン中の車でも担保融資を相談できる事業者はありますが、契約可能とは限りません。車検証の所有者が本人か、所有権留保があるか、ローン残債はいくらかを確認し、新たな担保設定が元の契約に反しないか調べましょう。車の査定額だけで借入可能額は決まりません。
借入れを増やす前に、返済能力と今後の車の維持費も含めた家計を確認してください。車を使い続けることが目的なら、預かり型の融資は合わない可能性があります。借入とカーリースバックの契約形態は別なので、所有権・月額・最終的な総支払額を比べて判断しましょう。
よくある質問
Q. ローン中の車でも車担保融資を利用できますか?
相談できる場合があると案内する業者はあります。ただし所有者名義、元のローン契約、残債、審査条件などによって利用できない場合があります。
Q. 車検証の所有者が信販会社でも担保にできますか?
所有権留保のある車は元の契約先の権利や条件の確認が必要です。無断で担保設定を進めず、所有者と融資業者の双方に確認してください。
Q. ローン中の車を売って同じ車に乗り続けられますか?
カーリースバックは車を売却してリースで使い続ける別の取引です。ローン残債の精算と所有権解除、リース契約の審査条件が関係します。
公式資料・確認先:JPUC・ローン中の車の所有権/フューチャー公式FAQ/日本貸金業協会・総量規制/金融庁・登録貸金業者検索。各社のサービスと取扱条件は変更されるため、契約前に最新の案内と書面を確認してください。
