売掛金の入金を待てない。銀行への追加融資は間に合うか分からない。それでも営業車や配送車は動かし続けたい。資金繰りに悩む法人には、売掛債権を資金化するファクタリングと、社用車を売却して継続利用するカーリースバックという異なる選択肢があります。
どちらが優れているかは、企業が保有する資産と、資金を確保した後の負担で決まります。売掛金の有無、車の残債、資金が必要な時期、継続して支払える金額を分けて比較しましょう。
- ファクタリングは売掛債権を売却する
- カーリースバックは会社所有の車を対象にする
- 資金が入る時期と確定条件が違う
- 手数料・月額負担・将来の入金を比べる
契約条件が未確認の会社を一律に「利用できる」とは判断しないでください。
カーリースバックとファクタリングは何を資金化するのか
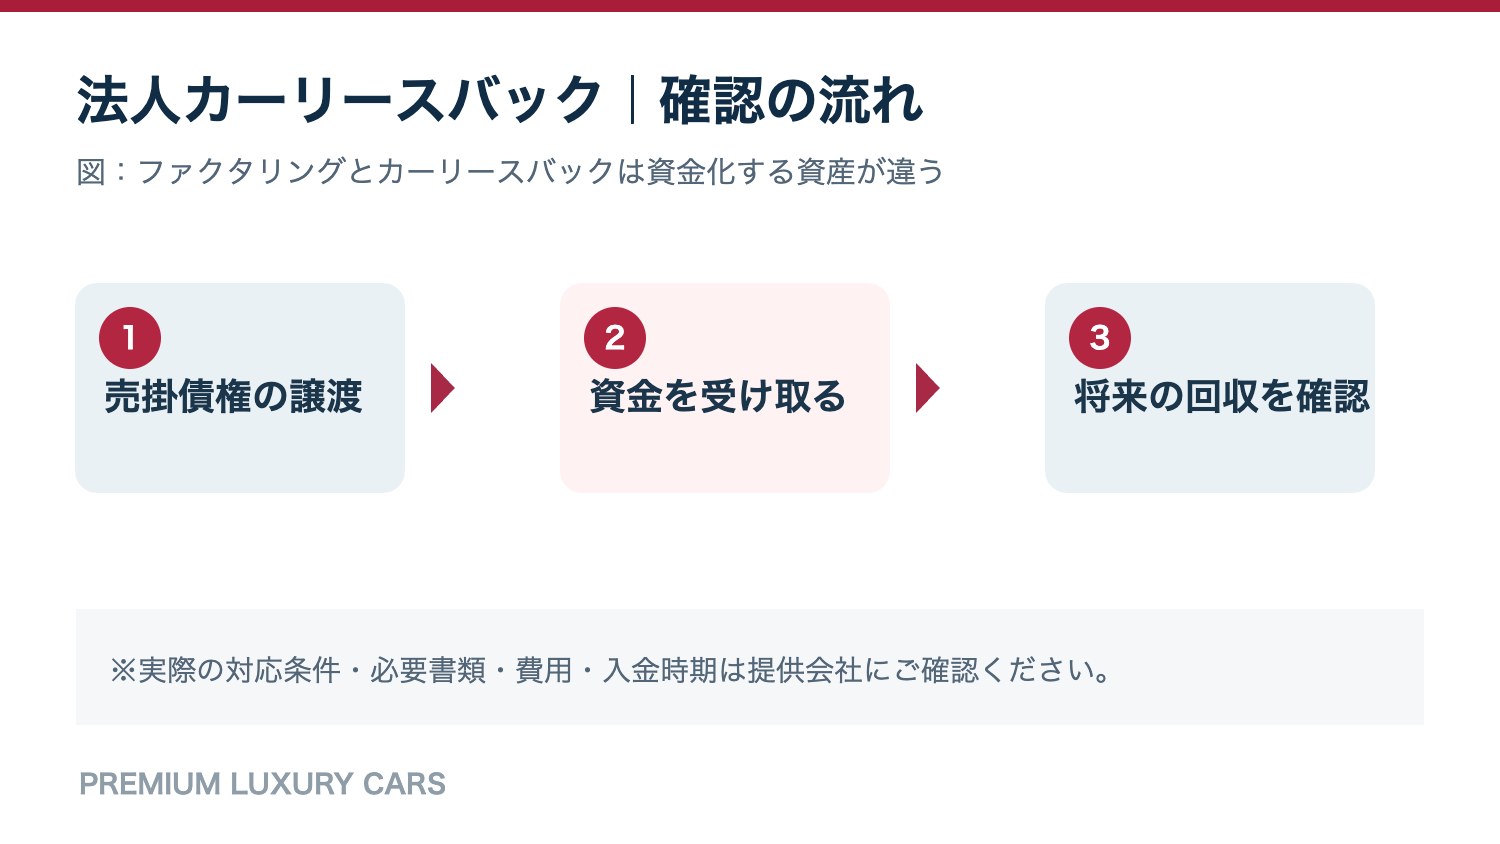
ファクタリングは売掛債権を売却する
一般的なファクタリングは、企業が持つ売掛債権を支払期日前に譲渡し、手数料などを差し引いた資金を受け取る方法です。対象は将来入金される予定の売掛金などであり、社用車を売る取引ではありません。
売掛先の信用力や請求内容、入金期日などが審査上の重要材料になります。売掛債権がない会社は、通常の売掛債権ファクタリングを利用できません。
例えば法人が請求書を発行していても、請求書の金額がそのまま即日現金化されるわけではありません。サービス提供会社は、債権が実在すること、売掛先の支払能力、入金期日、過去の取引状況などを確認することがあります。請求内容や検収が未確定の段階では、対象にならないこともあるため、売掛金の金額だけで資金調達可能額を見積もるのは危険です。
取引先への通知・承諾の有無、売掛金が支払われなかった場合の負担、債権譲渡登記などの必要性は契約内容によって異なります。いわゆる二者間・三者間という呼び方だけで手数料や安全性が決まるものでもありません。実際の売掛先がいくら支払う予定なのか、譲渡する権利の範囲と契約後の回収方法まで確認しましょう。
カーリースバックは会社所有の車を対象にする
法人カーリースバックでは、現在使用している社用車を買い取ってもらい、リース契約で同じ車を継続利用することを目指します。査定額は車の状態や取扱い会社の基準に左右されます。
売掛金の入金予定がなくても、対象車両があり契約条件に合えば検討余地があります。ただし「法人向けカーリース」を扱う会社が既存車の買取リースバックにも対応するとは限りません。
所有している車が事業に欠かせない場合、売却だけで車を手放すと営業・配送・訪問などの業務が止まることがあります。リースバックはその点に対応する発想ですが、「車を売っても使い続けられる」という案内だけで契約内容を確定させないでください。買取会社とリース会社が連携し、同一車両を対象とする売買・リースが成立する必要があります。
査定対象になるかは、車種、年式、走行距離、事故・修復歴、残債、使用地域、業務用途などの条件によって変わります。通常のカーリースを提供している会社でも、既存の社用車を買い取って貸し戻すサービスは扱っていない可能性があります。問い合わせでは、車台番号と所有者名義を基に対応可否を尋ね、契約後の使用者や保険の扱いまで確認しましょう。
資金が入る時期と確定条件が違う
ファクタリングは売掛先や債権内容の確認、契約手続きが中心です。カーリースバックは車検証・残債情報の確認に加え、実車査定や所有権移転などの手続きが必要になる場合があります。
どちらも申込から入金までの日数を一律には断定できません。資金が必要な日から逆算し、振込が確定する条件と、遅れる可能性がある工程を確認してください。
ファクタリングでは、売掛債権の確認や契約に必要な資料が整っているかが重要です。請求書だけでなく、入金を確認できる通帳、発注書や契約書などを求められる場合があります。リースバックでは車検証、所有権の状況、実車査定、売買契約とリース契約の整合など、車両に関する確認項目が加わります。したがって、宣伝上の「最短」という言葉を確定した入金日と同一視しない方が安全です。
資金が必要な日を基準に、①申込日、②必要書類の提出期限、③審査・査定の完了日、④契約締結日、⑤振込予定日を別々に記録しましょう。休日を挟む場合や、車両に所有権留保が付いている場合は追加の手続きが必要となることもあります。見積書が届いた段階で資金化が保証されたと考えず、振込が確定する条件を書面で確認することが大切です。
手数料と月額リース料を同じ数字で比べない
ファクタリングは売掛金額と買取価格の差、諸費用などが資金化のコストになります。一方、リースバックは売却時の費用だけでなく、契約期間中の月額リース料やメンテナンス負担が続くことがあります。
「今いくら受け取れるか」だけで比べると、後のキャッシュフローが見えません。リースバックでは少なくとも契約期間全体の支払額を計算しましょう。
比較のために、額面300万円の売掛債権を8%の費用相当額で譲渡する例を考えます。単純計算では費用24万円、差引受取額276万円です。一方、社用車の買取額が300万円でも、ローン残債80万円と諸費用10万円を差し引けば手元資金は210万円になります。これらは仕組みを説明する架空の数字であり、実際の査定額やファクタリング手数料の相場を示すものではありません。
さらに車をリースバックし、仮に月額7万円を36か月支払う契約なら、単純なリース料の合計は252万円です。実際には税金、保険、メンテナンス、解約・返却条件などが別途関係します。ファクタリングで先取りした売掛金は本来期日に受け取るはずだった金額である一方、リースバックでは保有車を売却し継続利用の対価を支払います。金額が近くても、経済的な意味と今後の資金繰りへの影響は異なります。
銀行融資は第三の選択肢として比較する
銀行融資は資産を売却せずに必要資金を借り入れる選択肢です。ただし審査、担保、保証、返済条件などがあり、必要な時期に必ず実行されるとは限りません。
リースバックは融資ではないと説明されることがありますが、取引の実態に応じて会計・税務上の金融取引と扱われる場合もあります。言葉だけで判断せず、契約条件を確認しましょう。
銀行融資では、車両や売掛債権を手放さずに資金を調達できるケースがある一方、元本返済と利息支払いが必要です。審査では業況や返済能力、資金使途、保証条件などを見られるため、手続きが完了する前に資金を受け取れると決めつけることはできません。金融機関との取引実績がある場合は、既存借入の返済計画と合わせて比較することが重要です。
リースバックとファクタリングは一般に資産の売却という形を取りますが、それだけで「負債が増えない」「必ず資産が減る」「税金がかからない」と断定するのは適切ではありません。会計処理は契約の実態や採用基準で判断されます。自社の決算への影響が重要な場合は、資金調達手段の選定と同時に税理士・公認会計士へ確認しましょう。
ファクタリングを装う高金利融資に注意
金融庁は、ファクタリングを装い実質的に高金利の貸付けを行う事例について注意喚起しています。売掛先が払えないと売主が買い戻す義務を負うなど、契約の実態が重要です。
手数料率が高すぎる取引や、説明のない買い戻し義務がある契約は慎重に確認してください。金融庁の注意喚起も契約前の判断材料になります。
| 比較項目 | ファクタリング | 法人カーリースバック |
|---|---|---|
| 資金化するもの | 売掛債権 | 既存の社用車 |
| 主な確認事項 | 債権内容・回収責任・費用 | 車両査定・残債・継続利用 |
| 資金化後 | 将来の売掛金の回収条件 | 月額リース料等の継続支払い |
| 注意点 | 偽装貸付・高額な手数料 | 車両使用制限・支払総額 |
金融庁の注意喚起で重要なのは、契約書の表題が「債権譲渡」であれば必ず適法なファクタリングになるわけではないという点です。譲渡した売掛債権が回収できなかった際に、利用企業が買い戻しや自己資金からの支払いを義務付けられるなど、実質的に貸付けと同様の機能を持つ取引は貸金業に該当するおそれがあります。契約条項の実態まで確認してください。
「審査なしで確実に入金」「借金ではないので返済は不要」といった宣伝だけで判断せず、売掛先が支払わなかった場合の責任、契約解除の条件、費用の内訳、代金の振込方法を読んでおきましょう。高額な費用が差し引かれる契約は、利用後の資金繰りをさらに悪化させかねません。不明な条項がある場合は契約前に専門家へ確認し、必要なら金融庁の相談案内も利用できます。
カーリースバックとファクタリングの選び方
売掛金が十分ある会社は回収時期を確認
売掛金があり、取引先からの入金が数か月先で、一時的な支払いに備えたい会社なら、まず売掛債権を早期資金化する選択肢を比較できます。ただし、手数料を差し引いた実際の受取額を確認してください。
将来の売上回収を前倒しする方法であって、売掛金が増えるわけではありません。翌月以降の資金不足が深刻化しないかも見極めが必要です。
例えば毎月末に売上が確定し、入金が翌々月となる取引先がある会社では、仕入代金や給与の支払日と入金日がずれることがあります。ファクタリングを比較する際は、対象となる請求書が本当に回収予定の債権なのか、売掛先への通知や請求管理がどう変わるのかを確かめる必要があります。単に売掛金の残高が多いだけでは、現金化に適した債権が十分にあるとは限りません。
資金繰り表には、前倒しで受け取る金額だけでなく、本来の売掛金入金日に現金が入らなくなる影響も記載します。毎月同じ売掛金を前倒しする運用が常態化すると、手数料負担が積み重なり、将来の余力が減る場合があります。一時的な入金のずれへの対応なのか、慢性的な収支赤字を埋めるためなのかを区別することが大切です。
車両が収益を生む会社は継続利用の条件を見る
配送業や訪問サービスのように、車が止まると売上を作れない業種では、車両を手放したままにできません。カーリースバックなら、売却後に同じ車を使える契約を探す意味があります。
しかし車の査定額より残債が大きい、リース料が高すぎる、走行距離制限に合わないなどの場合は不向きです。車の現場稼働と資金繰りの両方で判断しましょう。
配送や訪問の車を資金化する場合、車両が利用できない日数を極力減らすことが、買取額と同じくらい重要になります。実車査定は出張で可能か、名義変更の間に車を預ける必要があるか、業務用設備や社名表示を残せるか、走行距離制限が実態に合っているかを確認しましょう。リースバックが成立しても、日常業務の制約が大きければ適した選択とは言えません。
車両が故障した場合の修理費、事故や全損の際の精算方法、保険の契約者、車検・点検の負担者、契約満了時の返却・買い戻し条件も重要です。売却金額と毎月の料金だけでは見落としやすい部分です。事業継続に必要な車であれば、資金調達の比較表と車両の運行管理表を照らし合わせて判断する方法が役立ちます。
架空の資金計画で比較の視点を整理する
たとえば資金不足が200万円の会社を考えます。売掛債権300万円を早期に譲渡する場合の入金額と、社用車300万円の買取見積から残債などを差し引く場合の入金額は、契約条件が違えばまったく異なります。
この数値は説明用の仮定で、特定サービスの手数料・査定額を示すものではありません。後者には将来のリース料が加わり、前者では売掛金の期日入金を受け取れなくなる点も比較対象です。
不足する現金が200万円と仮定した場合、ファクタリングで276万円受け取れるなら目前の支払いに充てる資金は確保できるかもしれません。ただし、売掛金300万円は本来の期日に回収できなくなるため、翌月以降の給与・仕入代金の支払資金が不足しないかを計算する必要があります。実際には譲渡対象債権や契約費用を確認し、手元に残る金額を見積もってください。
同じ会社が社用車を売却し、買取額300万円から残債80万円・諸費用10万円を差し引いて210万円を受け取るなら、目先の不足200万円は補えても、毎月のリース料という新たな支払いが残ります。ここで大切なのは「資金が調達できた」という事実ではなく、調達後の3か月・6か月の残高を予測することです。二つの方法を同じ月の入金額だけで比較しないようにしましょう。
併用する前に固定支出の増加を確認する
ファクタリングで売掛金を前倒しし、さらに社用車をリースバックすること自体が常に不適切とは限りません。ただし同時に使うと、将来入金する売掛金が減り、リース料という固定支出が増える可能性があります。
継続的な赤字や慢性的な資金不足があるなら、調達方法を重ねる前に支出構造や取引条件の見直しを優先してください。
ファクタリングとカーリースバックを併用すること自体が常に悪いわけではありません。しかし、売掛金を前倒ししたことにより将来入金が減り、同時に毎月のリース料が増えると、短期間で再び資金不足が起きる可能性があります。資金調達額が大きく見えるほど、手数料・残債精算・リース料・保険や整備費を合わせて考えることが大切です。
併用を検討するときは、売掛先からの通常入金、固定費、季節変動のある支出、車両の稼働率を月別に並べてみましょう。赤字が続く会社では、資産を売却して得た現金を使い切る前に、費用削減や取引条件の見直しなどに手を打つ必要があります。複数の契約を重ねる場合は、経理担当者と資金繰り表を共有して最悪の場合も試算してください。
相見積もりでは違う費用項目を揃える
比較表には、申込費用、手数料、差引入金額、入金予定日、契約期間、将来の固定支出、途中解約・買取義務、税務・会計上の論点を並べます。
ファクタリングは売掛金譲渡後の回収責任を、リースバックは車の維持費、保険、故障、契約満了時の扱いを必ず確認しましょう。
ファクタリングの見積もりでは、買取対象となる債権額、手数料、追加の諸費用、振込予定日、売掛先への通知の有無、未回収時の責任を比較します。カーリースバックなら、車両ごとの査定額、ローン精算額、手元資金、月額リース料、契約期間、維持費、途中解約時の精算、満了時の取扱いが確認項目です。どちらも「最短」「低コスト」という表示だけで優劣をつけることはできません。
比較表は、単に資金調達方法を横に並べるだけでなく、「いま受け取る現金」「本来の入金が減る金額」「今後の毎月支払い」「契約期間中の制約」「終了時の負担」という時系列に分けると判断しやすくなります。相手の営業担当者が作った資料だけでは比較条件が一致しないこともあるため、社内で同じフォーマットに転記して確認するのがおすすめです。
どちらも向かない場合は無理に進めない
売掛金がなく、車の名義が自社でなく、資金化できる車両価値が乏しい会社は、両方とも利用しにくい可能性があります。また収益の改善見込みがないなら、一時的な現金調達だけでは問題を解決できません。
金融機関への返済条件の相談、経営改善計画の作成、資産の通常売却なども合わせて検討し、事業を続けるために何が必要かを整理しましょう。
売掛債権の内容が不確かな場合、取扱対象の車両がない場合、車の査定額が残債より少ない場合は、利用できる資金調達手段が限られる可能性があります。また、両方の契約が可能でも、契約後の支払や業務上の制約が大きいなら、無理に使わない判断が必要です。資金繰りに悩んだときほど、現金化できることと経営を立て直せることを区別しましょう。
法人の資金調達に関するよくある質問
Q. ファクタリングは銀行融資と同じですか?
一般的なファクタリングは売掛債権の売買で、銀行融資のような金銭消費貸借とは異なります。ただし、実態が貸付けに当たる契約もあり得るため、買い戻し義務や未回収時の負担などを確認しましょう。
Q. 車のローンが残っていてもカーリースバックできますか?
車の所有者名義、残債の精算方法、提供会社の審査条件によって異なります。査定額から残債を精算できるか、必要書類を準備できるかを契約前に確認してください。
Q. どちらの方が早く現金化できますか?
一律には決められません。ファクタリングは売掛債権の確認、カーリースバックは実車査定や契約・名義変更などが必要になる場合があります。確定する入金日を比較してください。
Q. 両方を同時に利用するのは危険ですか?
併用自体が一律に禁止されるわけではありませんが、売掛金の将来入金が減り、リース料という継続支出が生じます。契約前に少なくとも数か月先までの資金繰りを試算し、必要なら専門家へ相談してください。
カーリースバックとファクタリングの選び方まとめ
現在の車を売って乗り続ける方法を検討する場合は、法人向けカーリースバックの会社一覧で候補を整理できます。対応車種、同一車両の継続利用、入金・支払い条件は各社に確認してください。
社用車の売却と利用継続の基本は法人カーリースバックの仕組み、手元に残る資金は受取額の試算も参考になります。
社用車を売却して使い続ける選択肢が合いそうなら、会社ごとの「法人所有車の買取に対応しているか」「同じ車を貸し戻せるか」「事前の車両査定が必要か」を確認します。単に法人カーリースを扱っているだけの会社や、一般的な中古車買取の会社を、無条件にリースバック対応企業とみなしてはいけません。会社一覧は比較の出発点として利用し、契約可否は各事業者へ確かめましょう。
ファクタリングについても、売掛債権の内容、取引先への通知、未回収時の負担、実入金額を確認することが先決です。どちらに申し込む場合でも、「いま受け取る額」と「3か月後に残る現金」の両方を見積もると判断しやすくなります。資金化の手段を決める前に、会社の継続的な収支をもう一度見直すことをおすすめします。
掲載内容は一般的な制度・契約上の確認事項です。個別の提供会社の対応可否を保証するものではありません。税務・会計・保険・登録の最終判断は契約書と担当専門家に確認してください。
